
Surveillance des stratégies : février

Le rapport complet est disponible au format PDF.
Bienvenue dans Strategy Watch
Sur un marché en évolution rapide, où traders et fonds poursuivent la performance au milieu de la volatilité, tandis que les allocateurs d’actifs recherchent des convictions fondées sur les données pour le positionnement à long terme, Glassnode occupe une position unique. Notre intelligence on-chain et sur le marché plus large constitue une référence pour les deux groupes depuis 2018, gagnant leur confiance grâce à des données, analyses et recherches cohérentes et impartiales.
Une conviction fondamentale chez Glassnode est que la véritable compréhension des actifs numériques vient de la neutralité et de la profondeur, via des données objectives qui facilitent la prise de décision à travers tout l’écosystème. C’est pourquoi nous sommes ravis de lancer Strategy Watch, une nouvelle lettre mensuelle dédiée à l’analyse de la performance des fonds et des tendances d’allocation dans les actifs numériques.
Nous espérons apporter de la valeur en fournissant régulièrement des analyses claires et pertinentes sur les flux de capitaux, des références comparatives de la performance des stratégies et les mouvements d’allocation les plus significatifs réalisés par les institutions et les fonds. Mais ceci n’est qu’un début. Nous explorons activement des moyens de créer davantage de passerelles entre ces univers, et nous serions ravis d’avoir vos retours au fur et à mesure de l’évolution de Strategy Watch.
Dans le dernier numéro de Strategy Watch
Vous trouverez une mine d’informations réparties en 6 sections :
- Moniteur des flux institutionnels
- Performance des fonds et SMA
- Performance des coffres-forts on-chain
- Moniteur de gestionnaires
- Mises à jour des allocations

La plateforme de référence pour l’allocation d’actifs numériques.
Moniteur des flux institutionnels
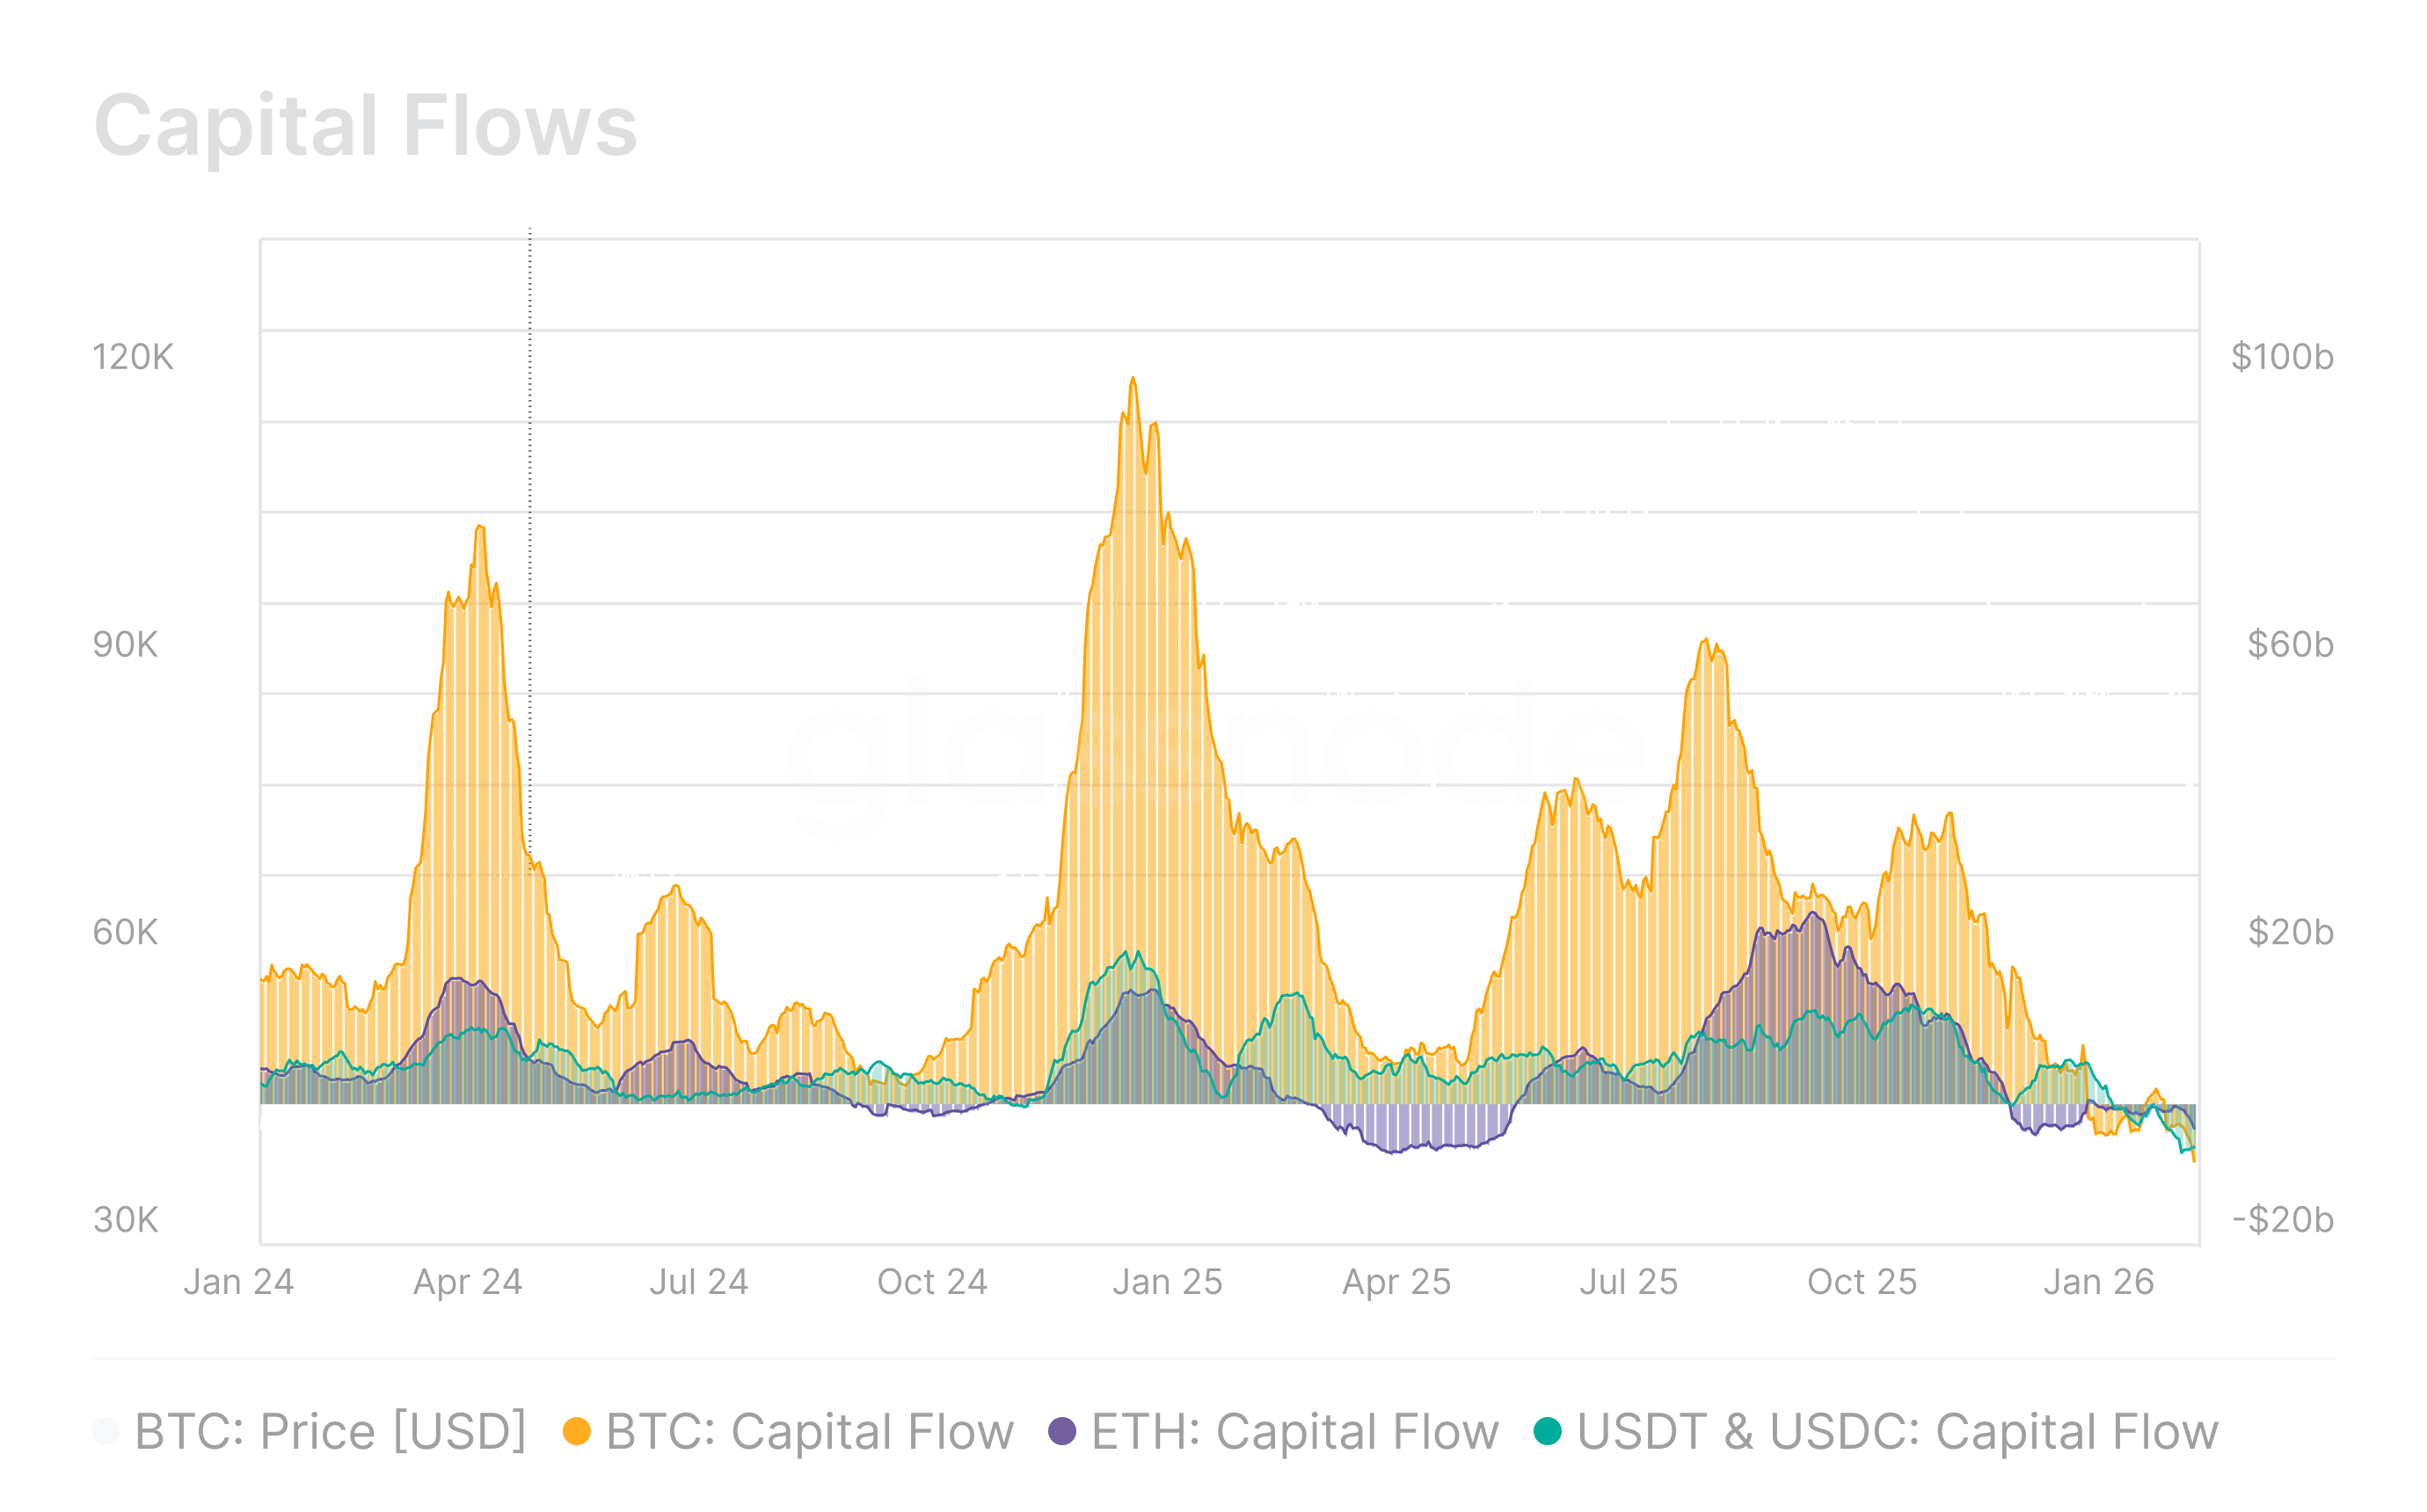
Bitcoin, Ethereum et les Stablecoins ont connu un net ralentissement des entrées de capitaux, indiquant un affaiblissement de la demande et une contraction structurelle de la liquidité. Les trois actifs sont désormais passés en flux nets sortants : Bitcoin à –8,4 milliards de dollars par mois, Ethereum à –3,8 milliards, et les stablecoins à –6,4 milliards. Ce repli généralisé sur les principaux actifs crypto reflète un régime défensif, où le capital institutionnel réduit son exposition au risque plutôt que de revenir à des positions risquées. Cette tendance négative s’est encore accélérée en janvier 2026.
Flux nets ETF & DAT
Les flux nets dans ces véhicules servent de baromètre pour la demande institutionnelle. Au quatrième trimestre 2025 et au début janvier, les institutions étaient vendeuses nettes via les ETF, avec des sorties des ETF bitcoin avoisinant –35,8k BTC par mois et celles des ETF Ethereum autour de –257,6k ETH par mois. Sur la même période, les DAT ont connu d’importantes entrées en août 2025, stimulées par de nouveaux lancements de produits, mais la pression acheteuse s’est depuis affaiblie ; néanmoins, les flux vers les DAT demeurent positifs, indiquant un intérêt institutionnel continu, quoique plus modéré, via des expositions bilan.

TVL DeFi & Capitalisation des stablecoins
La DeFi a constitué un terrain de jeu actif pour le capital institutionnel via des stratégies telles que la provision de liquidité, le prêt collatéralisé et la récolte de rendement structuré. La valeur totale bloquée (TVL) sur Ethereum a commencé à diminuer à partir d’août 2025, et décline désormais à environ –15,3 millions de dollars par mois. Une contraction de la TVL implique que les grands allocateurs se retirent des services financiers on-chain, réduisant la profondeur de la liquidité et signalant une conviction plus faible dans les rendements DeFi et les rendements ajustés au risque comparativement à d’autres alternatives.

Rendement du basis CME
Un autre aspect clé de l’engagement institutionnel est le rendement du basis CME, qui estime la valeur mensuelle en dollars générée par les stratégies "cash-and-carry", capturant la prime entre les prix au comptant et les futurs calendaires CME. Depuis août 2025, Bitcoin et Ethereum ont tous deux enregistré une forte compression de ce rendement, avec Bitcoin passant d’environ 136,6 millions à 38,6 millions de dollars par mois, et Ethereum de 47,5 millions à 14,8 millions. Cette contraction reflète une diminution de l’utilisation de l’effet de levier, une demande plus modérée sur les contrats à terme, et un repli global des engagements bilan dans un contexte de liquidité plus tendue.


Vous souhaitez figurer dans la prochaine édition de Strategy Watch ? sur les derniers lancements ou jalons atteints.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rapport sur l'emploi non agricole d'octobre ravive les attentes d'une hausse des taux en décembre ! Wall Street parie à plus de 80 % de probabilité, le "Nouveau Journal de la Fed" : la vente massive due à l'IA pourrait devenir une variable de politique.
Après le rapport sur l’emploi non agricole, les traders ont parié que la probabilité d’une hausse des taux en décembre a atteint 85 % à un moment donné. Les professionnels de Wall Street estiment que ce rapport offre une marge pour de nouvelles hausses de taux, réinstaurant la pression à la hausse alors que, après les élections de mi-mandat, le marché craint que le ralentissement de la construction de l’IA puisse affaiblir les attentes de hausse. Certains restent prudents face à une possible hausse des taux en décembre en raison de la volatilité boursière et des perspectives d’investissement dans l’IA, qui pourraient peser sur la Fed. « Le nouveau journal de la Fed » considère que le rapport n’a pas ébranlé l’évaluation de la croissance économique et de l’inflation par la Fed ; la liquidation d’actifs liés à l’IA pourrait devenir une nouvelle variable pour la décision de décembre. Il convient de prêter attention à savoir si Waller accorde plus d’importance aux données d’emploi retardées ou aux signaux prospectifs du marché.
L'emploi non agricole américain en octobre a bondi de 165 000, dépassant largement les attentes ! Le taux de chômage a chuté de façon inattendue à 4,1 % et les anticipations de hausse des taux d'intérêt en décembre s'intensifient.
En octobre, les États-Unis ont créé 165 000 emplois non agricoles, soit 2,5 fois la prévision médiane de Wall Street de 65 000, représentant un écart extrêmement positif d'environ 5 écarts-types, dépassant la fourchette supérieure de toutes les prévisions institutionnelles. Le taux de chômage est étonnamment retombé de 4,2 % à 4,1 %, alors que le marché s'attendait à ce qu’il reste inchangé ; la croissance annuelle moyenne des salaires a également accéléré à 3,1 %. Parallèlement, les données des deux mois précédents ont été révisées à la hausse de 84 000 emplois au total. Après la publication de ces chiffres, le rendement des obligations américaines à 2 ans a augmenté de 7 points de base et la probabilité d'une hausse des taux par la Fed en décembre a été évaluée à 70 %.
La vague de ventes d’AI impacte l’IPO de Anthropic, attentes de valorisation potentielle réduites à 1,2–1,3 billions de dollars.
La fourchette de valorisation discutée par les investisseurs potentiels a été réduite de l'ancien maximum de 2 000 milliards de dollars à 1 200-1 300 milliards de dollars, certains stratèges suggérant même de descendre en dessous de 1 000 milliards pour garantir la sécurité. Face à la forte volatilité du marché et aux pertes trimestrielles ainsi qu'à d'autres préoccupations financières, Anthropic est confrontée à des choix difficiles : accepter une décote de valorisation, réduire la taille de son émission ou reporter son introduction en bourse.

Le chiffre d'affaires de Moderna au troisième trimestre augmente de 29 % en glissement annuel, dépassant largement les prévisions, et relève ses prévisions de croissance annuelle du chiffre d'affaires à 15 %-25 % | Actualités sur les résultats financiers
Les revenus de Moderna au troisième trimestre ont augmenté de 29 % en glissement annuel pour atteindre 1,31 milliard de dollars, avec des bénéfices largement supérieurs aux attentes. La société a relevé ses prévisions de croissance des revenus pour 2026 à 15 %–25 %. L’augmentation des ventes du vaccin covid de nouvelle génération, du vaccin contre la grippe et l’expansion sur les marchés internationaux ont contribué à améliorer les performances. Les données de phase III du vaccin personnalisé contre le cancer ont également montré des progrès positifs. Moderna avance parallèlement sur la réduction des coûts et le développement de sa pipeline, et a fortement relevé ses prévisions de trésorerie pour la fin de l'année.
Prix des cryptos
Plus


