
Collision avec l'effondrement de l'IA ! Ce soir, un rapport solide sur l'emploi non agricole pourrait porter un nouveau coup aux actions américaines

Le rapport sur l’emploi non agricole des États-Unis pour le mois d’octobre sera publié vendredi (6 novembre) à 8h30, heure de l’Est. Le marché s’attend généralement à un rebond des chiffres après le point bas de septembre, mais le timing de ce rapport est extrêmement délicat : la veille de la publication des données, les valeurs technologiques ont subi un revers, l’indice Nasdaq 100 chutant de 6,36 % en une seule journée, sa pire séance depuis mars 2020, provoquant un effondrement général du trading basé sur l’IA.
Le krach du marché de jeudi a profondément modifié le cadre d’interprétation du rapport sur l’emploi. L’indice S&P 500 a chuté de 4,36 % en une seule journée, l’indice des semi-conducteurs de Philadelphie a plongé de 12 %, et l’indice de volatilité VIX a bondi de 11,5 points à 28, tandis que la liquidité du marché s’est brutalement contractée. Dans ce contexte, des chiffres de l’emploi supérieurs aux attentes ne pourront pas redonner confiance au marché et pourraient même, au pire des moments, rallumer les anticipations de hausse des taux par la Fed en décembre, ajoutant de l’huile sur le feu d’un marché déjà fragile.
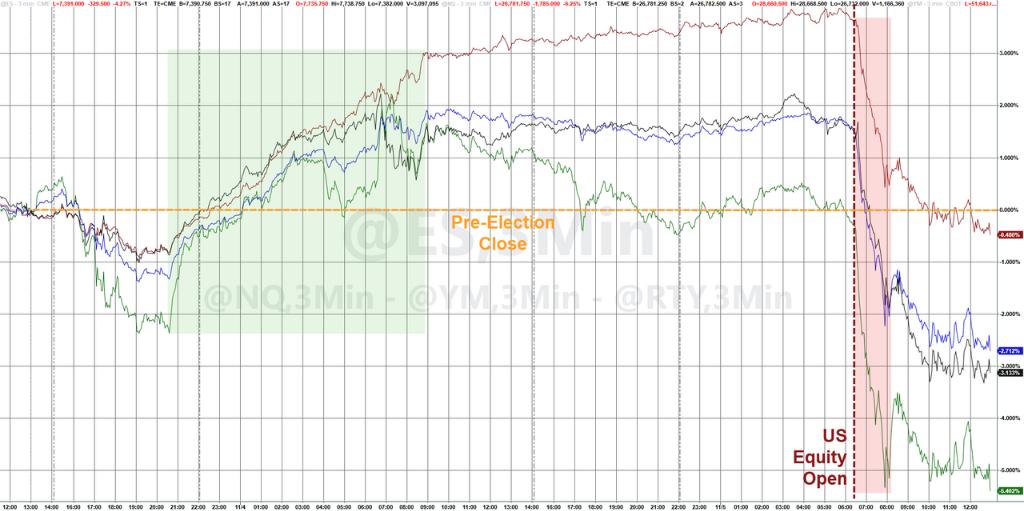
À en juger par la réaction du marché des options, les investisseurs se préparent à une forte volatilité. Vendredi, l’amplitude implicite de la stratégie straddle sur l’indice S&P 500 est montée à 1,45 %, soit le niveau de tarification journalière le plus élevé depuis mars de cette année – alors que l’amplitude réalisée du straddle jeudi a déjà été près de huit fois plus forte que la tarification implicite.
Les données suggèrent un rebond, mais les divergences persistent
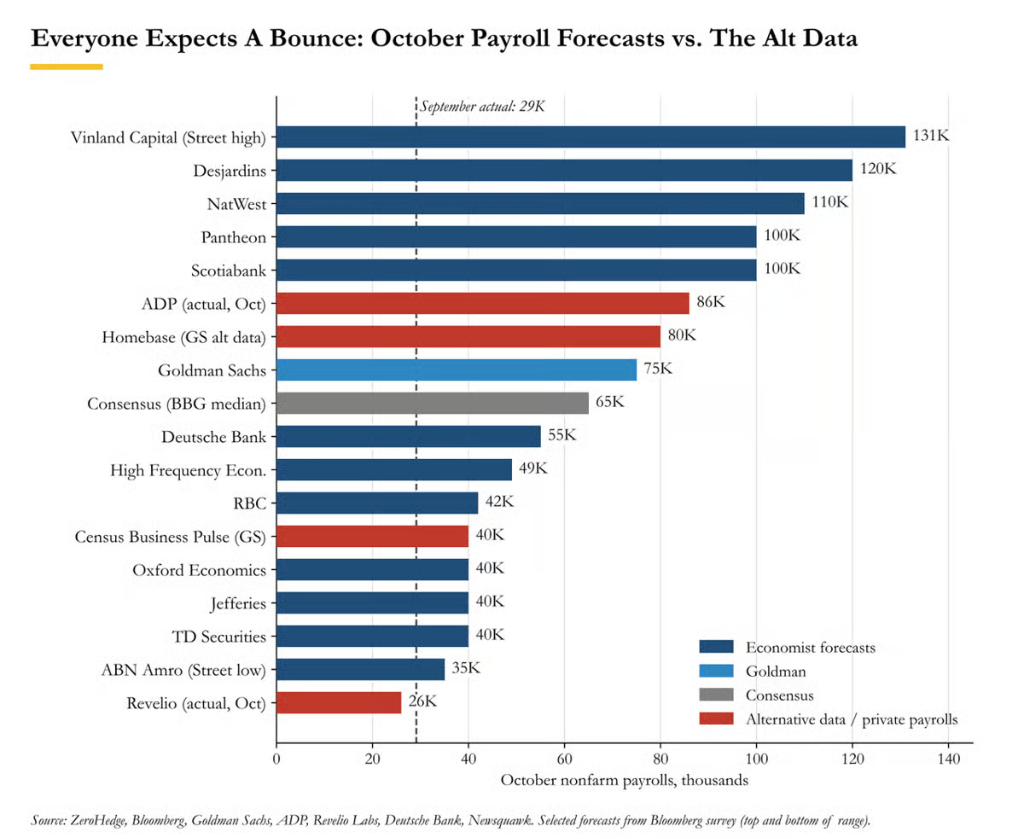
Le consensus du marché prévoit une forte reprise du nombre des emplois non agricoles en octobre, après les 29 000 enregistrés en septembre. Selon l’enquête Bloomberg, la fourchette des prévisions de Wall Street va de 35 000 à 131 000, avec une attente médiane à 65 000. Le taux de chômage devrait rester stable à 4,2 %, le salaire horaire moyen progresserait de 0,3 % sur un mois, tandis que la hausse annuelle pourrait tomber à 2,9 %, passant sous la barre des 3 % pour la première fois depuis mai 2021.
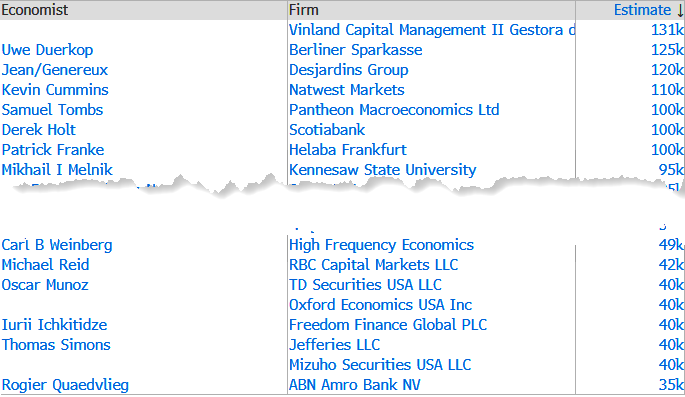
Goldman Sachs prévoit une augmentation de 75 000 emplois non agricoles, supérieure à la prévision de consensus, et estime la hausse de l’emploi privé à 70 000. La prévision de Goldman Sachs se base notamment sur : le nombre de nouvelles demandes d’allocations chômage, tombé à 195 000 lors de la semaine de référence en octobre (contre 204 000 en septembre) ; les données JOLTS montrant une hausse surprise de 333 000 postes vacants à 7,523 millions en septembre, un sommet à ce stade ; l’emploi du secteur privé ADP, supérieur aux attentes avec +86 000 ; et selon Challenger, les annonces de licenciements ont été de 43 994 en octobre, soit une baisse de 71 % sur un an et le niveau le plus bas depuis 2023. D’un point de vue saisonnier, Goldman note également que lorsque la fête du Travail tombe tard en septembre, les chiffres de l’emploi rebondissent généralement en octobre, selon une accélération moyenne historique d’environ 50 000 emplois.
Cependant, certains évoquent aussi des risques baissiers. Selon le suivi du prestataire de données Revelio, le nombre de nouveaux emplois créés en octobre n’est que de 26 000, en-dessous de la valeur révisée de 67 600 du mois précédent, représentant la prévision la plus basse parmi les institutions suivies.
Taux de chômage et salaires : les détails priment sur le titre
Le chiffre du taux de chômage pourrait, vendredi, avoir plus d’impact sur le marché que le volume total des créations d’emplois non agricoles.
Le taux de chômage de septembre, non arrondi, était de 4,18 %, ce qui signifie qu’un très léger mouvement pourrait le faire évoluer vers 4,1 % ou 4,3 %. Goldman Sachs, Turnleaf ainsi que la Fed de Chicago estiment tous que le risque sur ce taux est orienté à la baisse, pensant qu’il pourrait converger vers des niveaux plus faibles suggérés par le nombre des demandes d’allocations chômage. Goldman Sachs indique également que son « tracker de relâchement du marché du travail », basé sur dix indicateurs, est actuellement à 4,6 %, « ce qui suggère que le marché de l’emploi est en réalité plus faible que ce qu’indique le seul taux de chômage ».
Côté salaires, si le consensus se confirme, la croissance annuelle des salaires tomberait sous les 3 % pour la première fois depuis plus de quatre ans.
L’indicateur large de suivi des salaires de Goldman Sachs montre une hausse annualisée trimestrielle de 3,0 %, avec une progression annuelle de 3,3 %. L’indice proxy du salaire nominal calculé par Deutsche Bank devrait légèrement baisser à 4,1 %, la banque estimant que ce rythme « continue de soutenir une croissance solide des dépenses de consommation ». Fait marquant, la productivité a augmenté en glissement annuel de 3,6 % au troisième trimestre, bien au-delà des 2,7 % attendus, tandis que le coût unitaire du travail a reculé de façon inattendue de 0,7 %.
La trajectoire de la Fed : les attentes de hausse des taux érodées par le krach de l’IA
Lors de la réunion monétaire d’octobre, la Fed a choisi de rester inactive, mais deux membres ont exprimé leur désaccord.
Le président de la Fed, Warsh, a signalé que les taux d’intérêt continueraient à « progresser à un rythme mesuré ». Au cours de la chute du Nasdaq jeudi, Hammack, de la Fed de Cleveland, a continué d’affirmer que la politique monétaire « devait adopter une position restrictive », se disant en faveur d’« ajustements plus fréquents mais de moindre ampleur » ; Barkin, de la Fed de Richmond, a pour sa part déclaré s’attendre à de nouvelles hausses de taux, tout en étant incertain « sur l’ampleur et le rythme » de ces augmentations.
Les économistes de Goldman Sachs anticipent que la Fed procédera en décembre à une deuxième – et dernière – hausse de taux, portant la fourchette cible des taux des fonds fédéraux à 4,00-4,25 %, avant une pause puis une reprise de la baisse des taux entre fin 2027 et début 2028. Avant cette semaine, le marché valorisait une hausse de taux en décembre à hauteur de 21 points de base (probabilité d’environ 83 %).
Après la vive chute du secteur IA jeudi, la valorisation implicite d’une hausse en décembre a chuté à 17,25 points de base (probabilité d’environ 70 %), le rendement des bons du Trésor à 2 ans ayant baissé d’environ 12 points de base, dans un mouvement d’aplatissement haussier. L’équipe de vente de Goldman Sachs sur les taux d’intérêt souligne que les deux principaux risques baissiers pesant sur la partie courte et médiane de la courbe sont : primo, une éventuelle reprise par Trump des frappes sur l’Iran après les élections de mi-mandat, ravivant les anticipations d’inflation ; secundo, l’effondrement des stratégies IA provoquant un choc de croissance significatif. Selon Axios jeudi soir, Trump a déclaré qu’une décision sur la guerre avec l’Iran était « imminente ».
Un bon chiffre, sans doute la dernière chose dont le marché a besoin
Globalement, avant la publication du rapport sur l’emploi non agricole, les fondamentaux du marché du travail américain affichent une solidité rare ces dernières années : nouvelles demandes d’allocations chômage proches d’un plus bas de 57 ans, nombre des licenciements en octobre au plus bas de 2023, postes vacants JOLTS en hausse de 333 000, chiffres ADP meilleurs que prévus. Dans ce contexte, le risque que le chiffre de l’emploi dépasse le consensus de 65 000 est plutôt orienté à la hausse, le taux de chômage pouvant lui aussi baisser.
C’est bien là le problème. Un rapport solide donnerait à Warsh, Hammack et Barkin des arguments solides pour relever les taux en décembre – précisément au moment où le Nasdaq vient de connaître sa pire séance depuis mars 2020.
L’équipe de vente de Goldman Sachs sur les taux estime qu’un seul chiffre ne pourra pas dissiper totalement les attentes de hausse de taux ; plus probablement, des données de l’emploi simplement correctes remettront la hausse de décembre à l’agenda, s’ajoutant ainsi au problème déjà en place lié à l’IA. Au vu de la structuration actuelle du marché – la stratégie CTA a commencé à vendre des contrats à terme nets, les institutionnels haussiers « se trouvent à nouveau dans l’impasse » – cela ne constitue pas la formule d’un rebond sain. Selon le modèle de Goldman Sachs, si le marché devait rechuter de 2,5 écarts-types, le S&P 500 à terme pourrait subir des ventes allant jusqu’à 7,48 milliards de dollars dans la semaine à venir.
Autre élément digne d’attention : la correction du chiffre non agricole de septembre pour août (de la première estimation à 133 000, puis à 29 000) mérite une attention particulière de la part du marché – la dernière correction en date a eu sur le marché obligataire et sur la tarification des taux un impact similaire à celui du chiffre mis en avant dans le titre.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague de ventes d’AI impacte l’IPO de Anthropic, attentes de valorisation potentielle réduites à 1,2–1,3 billions de dollars.
La fourchette de valorisation discutée par les investisseurs potentiels a été réduite de l'ancien maximum de 2 000 milliards de dollars à 1 200-1 300 milliards de dollars, certains stratèges suggérant même de descendre en dessous de 1 000 milliards pour garantir la sécurité. Face à la forte volatilité du marché et aux pertes trimestrielles ainsi qu'à d'autres préoccupations financières, Anthropic est confrontée à des choix difficiles : accepter une décote de valorisation, réduire la taille de son émission ou reporter son introduction en bourse.

Le chiffre d'affaires de Moderna au troisième trimestre augmente de 29 % en glissement annuel, dépassant largement les prévisions, et relève ses prévisions de croissance annuelle du chiffre d'affaires à 15 %-25 % | Actualités sur les résultats financiers
Les revenus de Moderna au troisième trimestre ont augmenté de 29 % en glissement annuel pour atteindre 1,31 milliard de dollars, avec des bénéfices largement supérieurs aux attentes. La société a relevé ses prévisions de croissance des revenus pour 2026 à 15 %–25 %. L’augmentation des ventes du vaccin covid de nouvelle génération, du vaccin contre la grippe et l’expansion sur les marchés internationaux ont contribué à améliorer les performances. Les données de phase III du vaccin personnalisé contre le cancer ont également montré des progrès positifs. Moderna avance parallèlement sur la réduction des coûts et le développement de sa pipeline, et a fortement relevé ses prévisions de trésorerie pour la fin de l'année.
Eli Lilly (LLY.US) "baisse d’un ton", s'associe à son ancien rival Hims (HIMS.US) pour conquérir le marché des médicaments amaigrissants hors remboursement
Eli Lilly collabore actuellement avec Hims & Hers Health, profitant de la vaste clientèle de cette société de télémédecine pour élargir la portée de ses médicaments phares contre la perte de poids et ainsi stimuler les ventes, notamment celles de son nouveau médicament oral Foundayo.

« Prévoir ta prévision » intensifie la panique sur les valeurs technologiques : après une évaporation de 2,3 milliers de milliards de dollars en capitalisation, la vague de vente mécanique des « fast money » ne s’est pas encore estompée ?
L'indice Nasdaq 100 a chuté de 6,4 %, entraînant une évaporation de 2 300 milliards de dollars de capitalisation boursière. La principale raison derrière cette baisse est la crainte que la victoire totale des démocrates n'entraîne une réglementation plus stricte de la construction de l'intelligence artificielle. Étant donné que les fonds systématiques réagissent généralement à la tendance des marchés et aux signaux de volatilité, ils ont été contraints de réduire leurs investissements, accélérant ainsi la chute. La pression de vente liée aux stratégies systématiques pourrait ne pas être terminée et il est attendu qu'au cours des prochains jours, des portefeuilles visant la volatilité vendront au moins 50 milliards de dollars d'actions.
Prix des cryptos
Plus


