
Burung Kenari di Tambang Batu Bara Kredit Swasta: Dari Blue Owl hingga Ilusi Produk Semi-Likuid

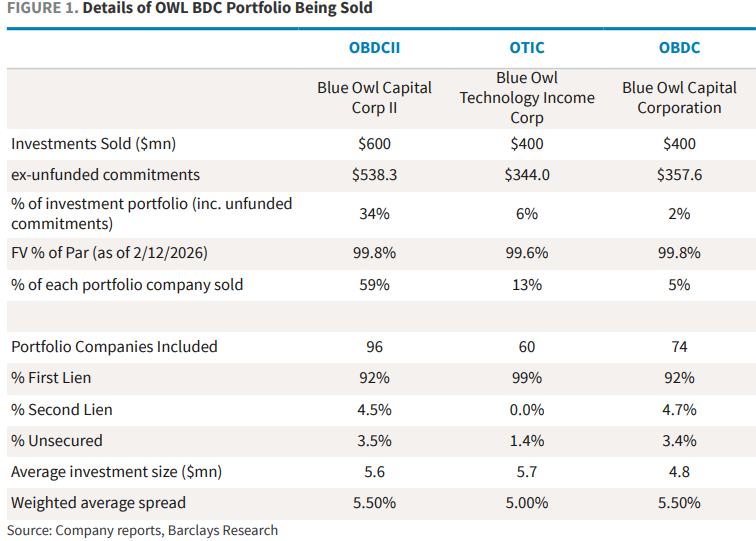
Pada 18 Februari, Blue Owl, perusahaan manajemen aset alternatif terkemuka di dunia, mengumumkan bahwa alat kredit swasta ritel OBDCIInya akan secara permanen menghentikan pengaturan penebusan kuartalan, dan sebagai gantinya akan mengembalikan modal kepada investor secara bertahap melalui pemulihan pinjaman, penjualan aset, serta dividen khusus. Sementara itu, untuk menyediakan likuiditas yang dijanjikan kepada investor dan membayar utang, Blue Owl mengumumkan penjualan aset pinjaman langsung senilai sekitar 1,4 miliar dolar AS secara total pada tiga kendaraan BDC (OBDCII, dana BDC terdaftar OBDC, dan dana pendapatan teknologi OTIC), di mana OBDCIImenjual sekitar 600 juta dolar AS, setara dengan sekitar 34% dari portofolio investasinya.
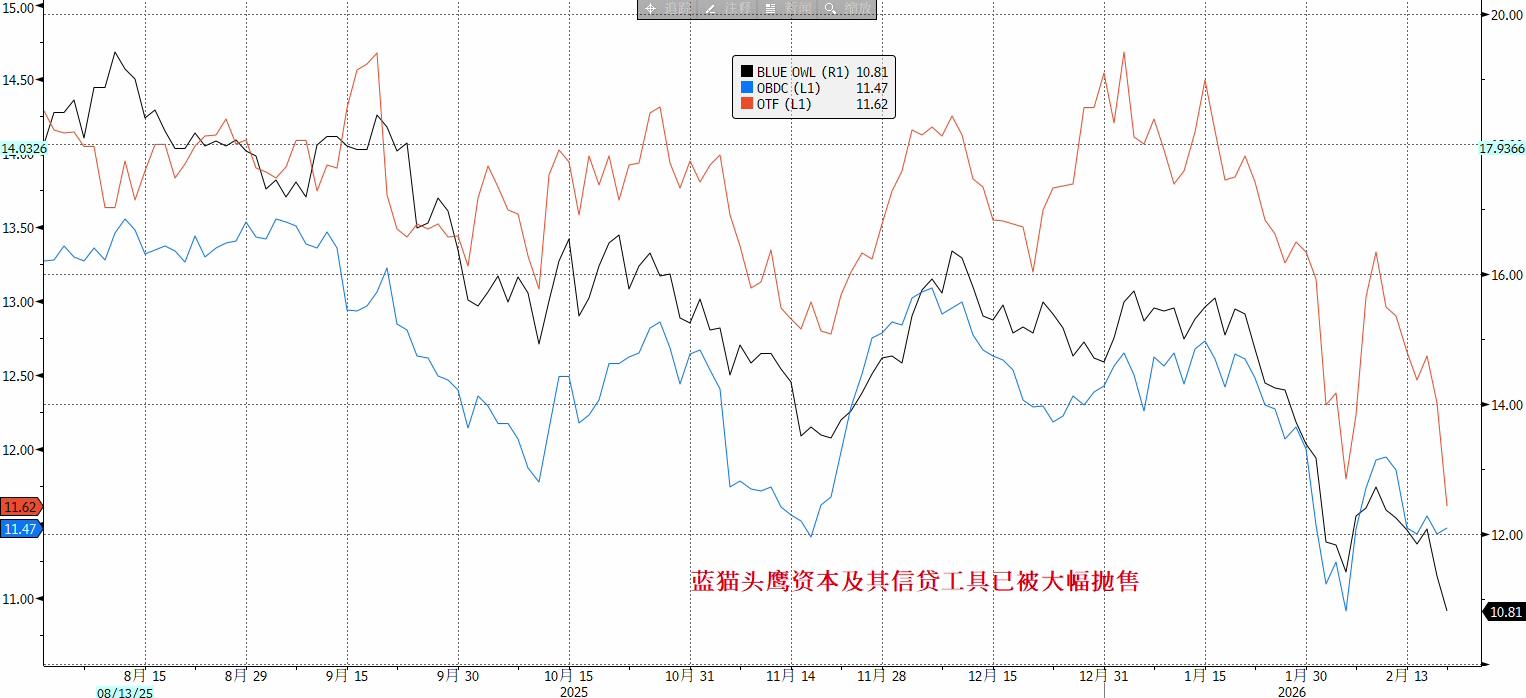
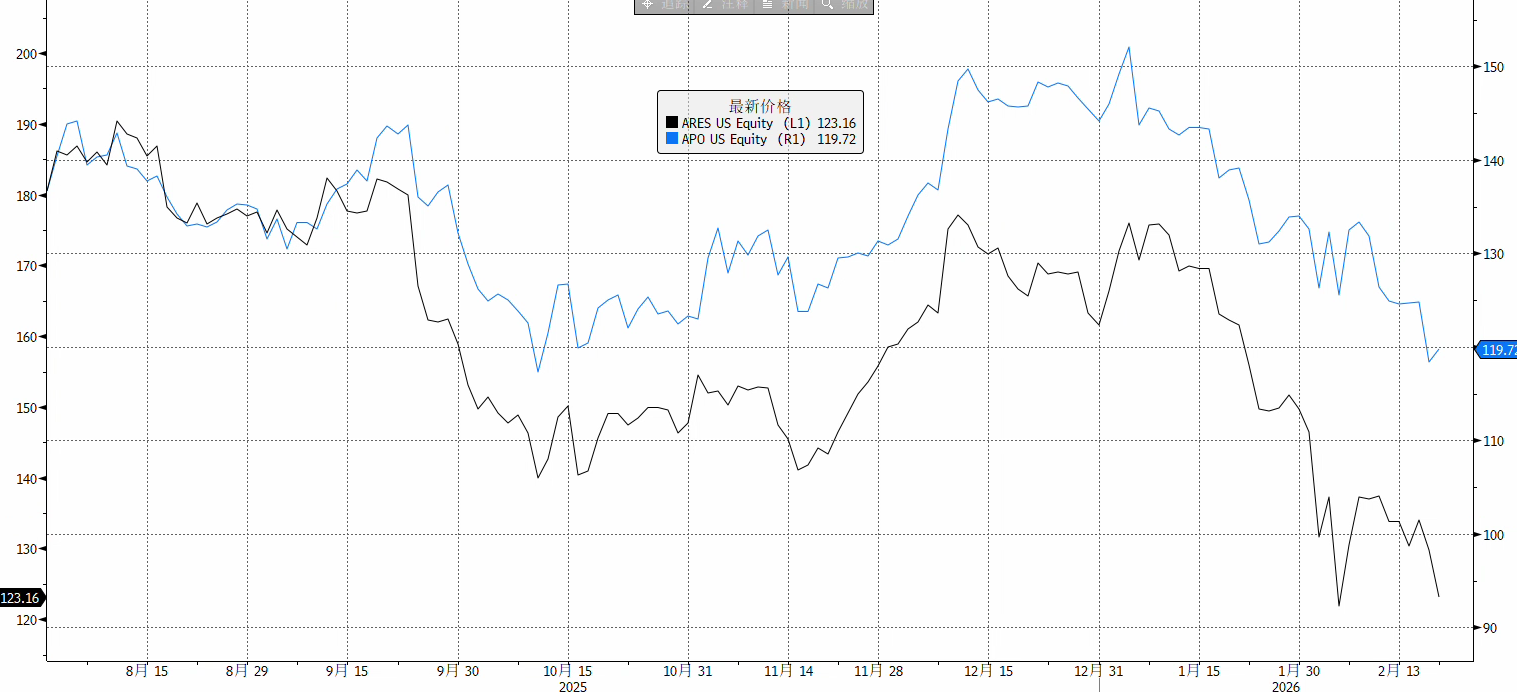
Dampak dari berita ini membuat pasar bereaksi sangat keras. Pada 19 Februari, harga saham Blue Owl turun hampir 10% pada perdagangan intraday, mencapai titik terendah dalam dua setengah tahun terakhir, dan akhirnya ditutup turun 5,9%; sentimen panik dengan cepat menyebar ke seluruh sektor manajemen aset alternatif, harga saham para pesaing seperti Ares, Apollo, Blackstone, KKR umumnya turun 3%-6%; CVC Eropa dan Partners Group juga mengalami penurunan.
Yang lebih mengejutkan lagi, pada 21 Februari, hedge fund Saba mengajukan tawaran untuk membeli saham BDC terkait Blue Owl dengan diskon 20%-35% dari nilai aset bersih terbaru, secara terbuka menantang kewajaran valuasi buku dana tersebut. Meskipun penawaran ini tidak bersifat wajib, maknanya adalah: telah muncul perbedaan yang signifikan antara harga likuiditas yang bersedia diberikan pasar sekunder dengan NAV yang diungkapkan oleh manajer. Sementara itu, harga surat utang struktural yang terkait dengan Blue Owl anjlok, salah satu surat utang yang diterbitkan Citibank turun di bawah 50% dari nilai nominal.
Secara keseluruhan, peristiwa Blue Owl jelas bukan sekadar kesalahan manajemen likuiditas satu perusahaan, melainkan langsung menembus ilusi produk semi-likuiditas di pasar kredit swasta yang telah bernilai 3 triliun dolar AS dalam beberapa tahun terakhir. Peristiwa ini bisa menjadi “kanari di tambang batu bara” bagi bidang kredit swasta, yang mungkin mengulang peristiwa pembekuan dana BNP Paribas Prancis pada Agustus 2007—yang menjadi pertanda dimulainya krisis keuangan.
Krisis Kepercayaan pada Model Produk Semi-Likuiditas
Peristiwa Blue Owl menyentuh bagian paling rapuh dari kredit swasta: keberlanjutan model produk semi-likuiditas. Produk semacam ini menjanjikan penebusan berkala (misalnya, kuartalan) kepada investor ritel, sementara dasarnya adalah pinjaman non-publik jangka 5-10 tahun, dengan masalah inti sebagai berikut:
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Non-farm payrolls bulan Oktober menghidupkan kembali ekspektasi kenaikan suku bunga The Fed pada Desember! Wall Street bertaruh dengan probabilitas lebih dari 80%, “Koresponden Federal Reserve Baru”: Penjualan AI mungkin menjadi variabel kebijakan
Setelah laporan nonfarm payroll, para trader bertaruh bahwa kemungkinan kenaikan suku bunga pada bulan Desember sempat naik hingga 85%. Para pelaku Wall Street berpendapat bahwa laporan tersebut memberikan ruang bagi kenaikan suku bunga lebih lanjut. Setelah pemilihan paruh musim, kekhawatiran pasar atas perlambatan pembangunan AI mungkin melemahkan ekspektasi kenaikan suku bunga, namun laporan ini kembali menimbulkan tekanan kenaikan suku bunga. Ada juga yang tetap berhati-hati terhadap kenaikan suku bunga di bulan Desember, karena volatilitas pasar saham dan prospek investasi AI dapat membatasi tindakan Federal Reserve. "Korespondensi Baru Federal Reserve" berpandangan bahwa laporan ini tidak menggoyahkan penilaian Fed terhadap pertumbuhan ekonomi dan inflasi, dan apakah penjualan aset terkait AI akan mengubah kondisi keuangan dapat menjadi variabel baru dalam keputusan Desember. Penting untuk memperhatikan apakah Waller lebih memperhatikan data ketenagakerjaan yang tertinggal, atau sinyal pasar yang bersifat ke depan.
Pekerjaan non-pertanian AS pada Oktober melonjak hingga 165 ribu, jauh melebihi ekspektasi! Tingkat pengangguran secara tak terduga turun menjadi 4,1%, ekspektasi kenaikan suku bunga Desember semakin meningkat
Pada bulan Oktober, jumlah pekerjaan non-pertanian di Amerika Serikat meningkat sebesar 165.000, yaitu 2,5 kali lipat dari estimasi tengah Wall Street yang sebesar 65.000, mencerminkan deviasi sangat kuat sekitar 5 standar deviasi dan melampaui batas atas seluruh kisaran prediksi lembaga-lembaga keuangan. Tingkat pengangguran secara tak terduga turun dari 4,2% menjadi 4,1%, sementara pasar memperkirakan tidak ada perubahan; pertumbuhan upah rata-rata per tahun juga meningkat menjadi 3,1%. Selain itu, data non-pertanian dua bulan sebelumnya direvisi naik sebesar total 84.000. Setelah data ini dirilis, imbal hasil obligasi AS bertenor 2 tahun sempat naik 7 basis poin, dan probabilitas kenaikan suku bunga oleh Federal Reserve pada bulan Desember diperkirakan naik menjadi 70%.
Gelombang penjualan AI mengguncang IPO Anthropic, perkiraan valuasi potensial turun menjadi 1,2–1,3 triliun dolar AS
Kisaran valuasi yang didiskusikan oleh calon investor telah diturunkan dari sebelumnya maksimum 2 triliun dolar AS menjadi 1,2 triliun hingga 1,3 triliun dolar AS, bahkan ada ahli strategi yang menyarankan di bawah 1 triliun dolar AS demi menjaga keamanan. Menghadapi fluktuasi pasar yang tajam dan kekhawatiran keuangan seperti kerugian kuartalan, Anthropic kini dihadapkan pada pilihan sulit antara diskon valuasi, pengurangan penerbitan, atau penundaan pencatatan.

Pendapatan Q3 Moderna tumbuh 29% YoY, jauh melebihi ekspektasi, menaikkan panduan pertumbuhan pendapatan tahunan menjadi 15%-25% | Laporan Keuangan Insights
Pendapatan Moderna pada kuartal ketiga meningkat 29% secara tahunan menjadi $1,31 miliar, dengan keuntungan jauh melebihi ekspektasi. Perusahaan menaikkan panduan pertumbuhan pendapatan tahun 2026 menjadi 15% hingga 25%. Kinerja membaik didorong oleh peluncuran vaksin Covid generasi baru, vaksin influenza, serta ekspansi ke pasar internasional. Data tahap ketiga vaksin kanker pribadi juga mencatat kemajuan positif. Perusahaan secara bersamaan melakukan efisiensi biaya dan pengembangan pipeline, dengan proyeksi kas akhir tahun yang meningkat pesat.
Harga kripto
Lainnya


