Le elezioni di metà mandato negli Stati Uniti definiscono le aspettative politiche: controllo del Congresso, dollaro, tassi d'interesse e performance post-elettorali dell'Oro e delle azioni statunitensi
Panoramica settimanale del mercato
L'attenzione del mercato questa settimana è rivolta alle elezioni di metà mandato negli Stati Uniti e a come gli equilibri di potere al Congresso potrebbero rimodellare la politica fiscale, la regolamentazione governativa e la propensione al rischio del mercato nei prossimi due anni.
Per i mercati finanziari, la questione chiave non è semplicemente quale partito vincerà. È quanto i risultati si discosteranno dalle aspettative del mercato e se il cambiamento di potere sarà abbastanza significativo da modificare le prospettive di crescita economica, inflazione, tassi d'interesse e utili aziendali.
Se i democratici ottenessero il controllo sia del Senato che della Camera dei Rappresentanti, gli Stati Uniti avrebbero un governo diviso, con i repubblicani alla Casa Bianca e i democratici al controllo del Congresso. Le negoziazioni legislative su tagli fiscali, spesa pubblica e riforme importanti potrebbero diventare più difficili, ma ciò non sarebbe necessariamente ribassista per le azioni statunitensi. I vincoli ai cambiamenti politici potrebbero ridurre in parte l'incertezza. Al contrario, le difficoltà nel promuovere i tagli fiscali o le misure di stimolo previste potrebbero indebolire i vantaggi sugli utili che alcune società si aspettavano.
Né il dollaro né l'Oro hanno una "direzione elettorale" fissa. Se i mercati dovessero abbassare le aspettative di crescita e sui tassi d'interesse, il dollaro potrebbe subire pressioni mentre l'Oro potrebbe trovare supporto. Se l'inflazione persistente, i rischi fiscali o le dispute politiche spingessero al rialzo i rendimenti e la domanda di beni rifugio, i due asset potrebbero rispondere in modo diverso o persino rafforzarsi contemporaneamente nel breve termine.
Le statistiche fornite relative a cinque elezioni di metà mandato storiche mostrano che l'Oro e l'SP 500 hanno registrato plusvalenze relativamente costanti in determinati periodi di osservazione post-elettorale, mentre la direzione del dollaro è stata più mista. Tuttavia, il campione copre solo gli anni 2006, 2010, 2014, 2018 e 2022. La frequenza storica delle plusvalenze non dovrebbe essere considerata come la probabilità di un'operazione redditizia in questa occasione.
I temi chiave del mercato di questa settimana e oltre includono:
-
Se il controllo di entrambe le camere diventerà chiaro e se la portata della maggioranza supererà le aspettative del mercato;
-
Se le proiezioni dei media, i conteggi effettivi dei voti e i risultati ufficialmente certificati divergeranno;
-
Se il governo diviso cambierà la probabilità che vengano implementati tagli fiscali, spesa pubblica e politiche normative;
-
Se le preoccupazioni per il costo della vita spingeranno entrambi i partiti ad adeguare le proprie priorità di politica economica;
-
Come US02Y, US10Y e i rendimenti reali rifletteranno le aspettative politiche post-elettorali;
-
Se DXY sarà guidato principalmente dai differenziali dei tassi d'interesse, dalle aspettative di crescita o dalla domanda di beni rifugio;
-
Se emergerà una rotazione settoriale su US500, NAS100 e US30;
-
Se XAUUSD troverà supporto dal calo dei tassi d'interesse o dalla domanda di beni rifugio guidata dalla politica;
-
Se UKOUSD e USOUSD reagiranno alle notizie sulla politica energetica e se i fondamentali supporteranno tali movimenti.
Nel complesso, l'attenzione del mercato si sta spostando da "chi ottiene la maggioranza al Congresso" a "quali politiche possono essere attuate e quando influenzeranno i fondamentali".
Temi di mercato della settimana
1. Controllo del Congresso: il divario delle aspettative conta più delle etichette dei partiti
Se i democratici riconquisteranno entrambe le camere, i mercati dovranno prima distinguere tra un risultato già ampiamente scontato e un cambiamento politico che supera le aspettative.
Al di là di quale partito detenga la maggioranza, gli investitori dovrebbero considerare:
-
L'entità della maggioranza: Una maggioranza ristretta e una sostanziale hanno implicazioni diverse per la definizione dell'agenda e le negoziazioni all'interno del partito.
-
La distribuzione delle vittorie: I ribaltoni nei distretti in bilico e le sconfitte nelle roccaforti tradizionali possono inviare segnali politici diversi.
-
Aspettative di mercato precedenti: I risultati attesi potrebbero generare reazioni limitate, mentre le sorprese potrebbero innescare un rapido riprezzamento.
-
Il grado di certezza: Gare combattute, riconteggi e dispute legali potrebbero prolungare l'incertezza.
Un governo diviso può limitare la legislazione principale, ma una maggioranza al Congresso non conferisce la capacità di modificare tutte le politiche unilateralmente. Il potere di veto presidenziale, le procedure del Senato e l'autorità esistente del ramo esecutivo continuerebbero a plasmare il risultato finale.
L'azione sui prezzi post-elettorale dovrebbe quindi essere valutata in termini sia della reazione immediata del sentiment sia dei successivi effetti sostanziali della politica. Se i prezzi riflettessero inizialmente le promesse politiche ma la legislazione si arenasse, i movimenti iniziali del mercato potrebbero invertirsi.
Mercati da tenere d'occhio: US500, NAS100, US30, DXY, XAUUSD
2. Costo della vita: la pressione politica non significa che l'inflazione scenderà immediatamente
Se sondaggi post-elettorali affidabili confermeranno che i costi di cibo, alloggi, energia e prestiti hanno avuto un'influenza importante sulle decisioni di voto, le discussioni politiche potrebbero concentrarsi maggiormente sulle preoccupazioni economiche delle famiglie.
Le aree che probabilmente attireranno l'attenzione includono:
-
Offerta immobiliare e accessibilità per le famiglie;
-
Spese sanitarie e costi assicurativi;
-
Prezzi dell'energia e sicurezza dell'approvvigionamento;
-
Costi di finanziamento e operativi per le piccole e medie imprese;
-
Pressione fiscale sulle famiglie e sostegno fiscale;
-
Tariffe, immigrazione e offerta di lavoro.
Tuttavia, gli obiettivi politici e i risultati effettivi potrebbero divergere. I sussidi, ad esempio, potrebbero alleviare l'onere per alcune famiglie, ma potrebbero anche aumentare la pressione inflazionistica se stimolassero la domanda. L'espansione dell'offerta immobiliare o energetica richiede in genere più tempo per incidere sui prezzi.
Per i mercati, la chiave non è se una politica affermi di "abbassare il costo della vita", ma in che modo le misure modificherebbero la domanda e l'offerta, la spesa pubblica e la traiettoria dell'inflazione. Un cambiamento nel controllo del Congresso non modificherebbe automaticamente la valutazione politica della Federal Reserve.
Se i dati mostrassero un'attenuazione dell'inflazione e un raffreddamento dell'economia, i mercati potrebbero scontare una maggiore probabilità di tagli dei tassi. Se l'inflazione rimanesse persistente, tuttavia, il margine per tassi d'interesse più bassi potrebbe rimanere limitato.
Mercati da tenere d'occhio: DXY, US02Y, US10Y, XAUUSD, US500
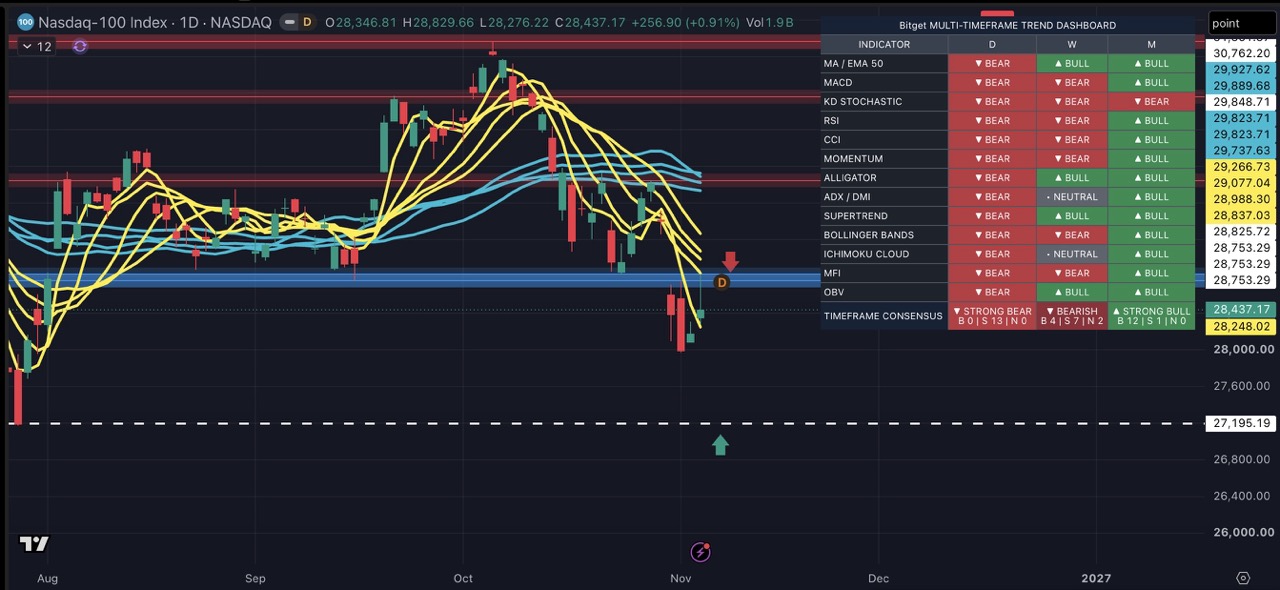
3. Indici azionari statunitensi: il governo diviso non è necessariamente ribassista; la divergenza settoriale merita maggiore attenzione
 |
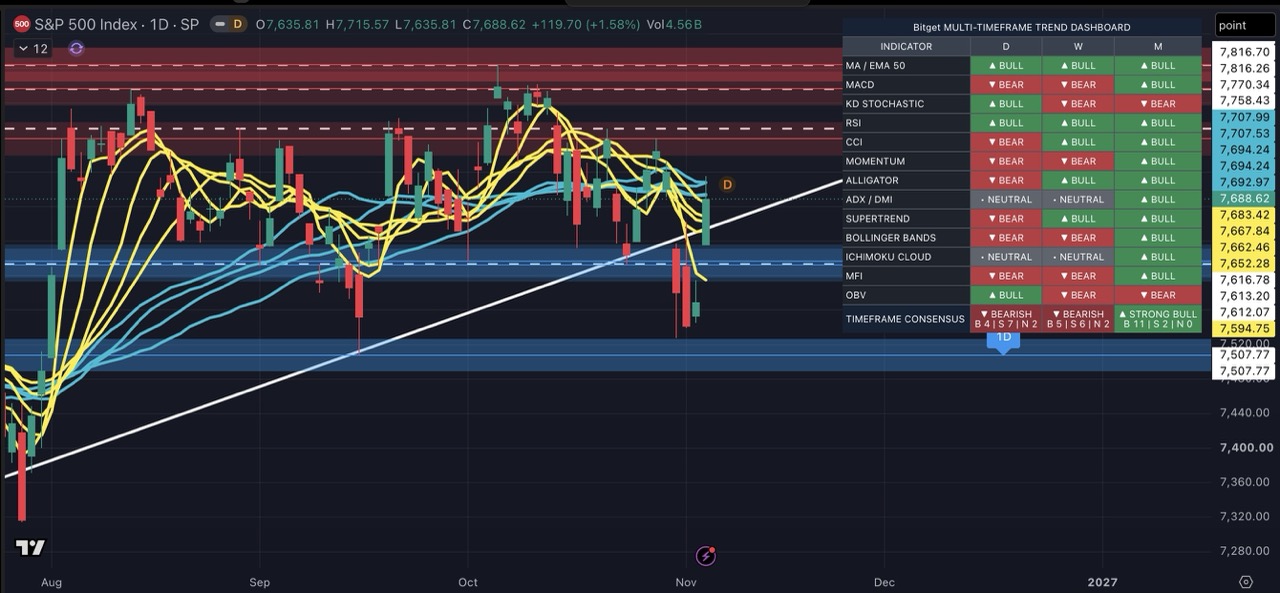 |
Le performance azionarie statunitensi post-elettorali devono ancora essere valutate insieme agli utili aziendali, ai tassi d'interesse e alle condizioni economiche. Lo stallo del Congresso potrebbe limitare drastici cambiamenti politici, ma potrebbe anche ostacolare i previsti tagli fiscali o gli stimoli fiscali. Pertanto, non indica automaticamente una direzione particolare per gli indici azionari.
Anche l'esposizione politica varia da un settore all'altro:
| Settore |
Principali aree post-elettorali da tenere d'occhio |
| Tecnologia |
Regolamentazione, restrizioni commerciali, investimento in IA e l'effetto dei tassi d'interesse sulle valutazioni |
| Finanza |
Regolamentazione finanziaria, tassazione, domanda di credito e curva dei rendimenti |
| Energia |
Politiche di estrazione, norme ambientali, procedure di autorizzazione e domanda e offerta globale di petrolio |
| Sanità |
Prezzi dei farmaci, sistemi assicurativi, rimborsi governativi e negoziazioni politiche |
| Industria e infrastrutture |
Spesa pubblica, investimenti manifatturieri e politica commerciale |
Per NAS100, il calo dei rendimenti potrebbe supportare le valutazioni se le aspettative sugli utili aziendali rimarranno stabili. Tuttavia, se il calo dei tassi riflettesse un deterioramento significativo della crescita, la pressione sugli utili potrebbe compensare tale vantaggio.
Per US500 e US30, i trader dovrebbero valutare se le plusvalenze del mercato sono guidate da un piccolo numero di titoli con un peso elevato o se si allargano a finanza, industria e altri settori sensibili all'economia.
Mercati da tenere d'occhio: US500, NAS100, US30, US10Y
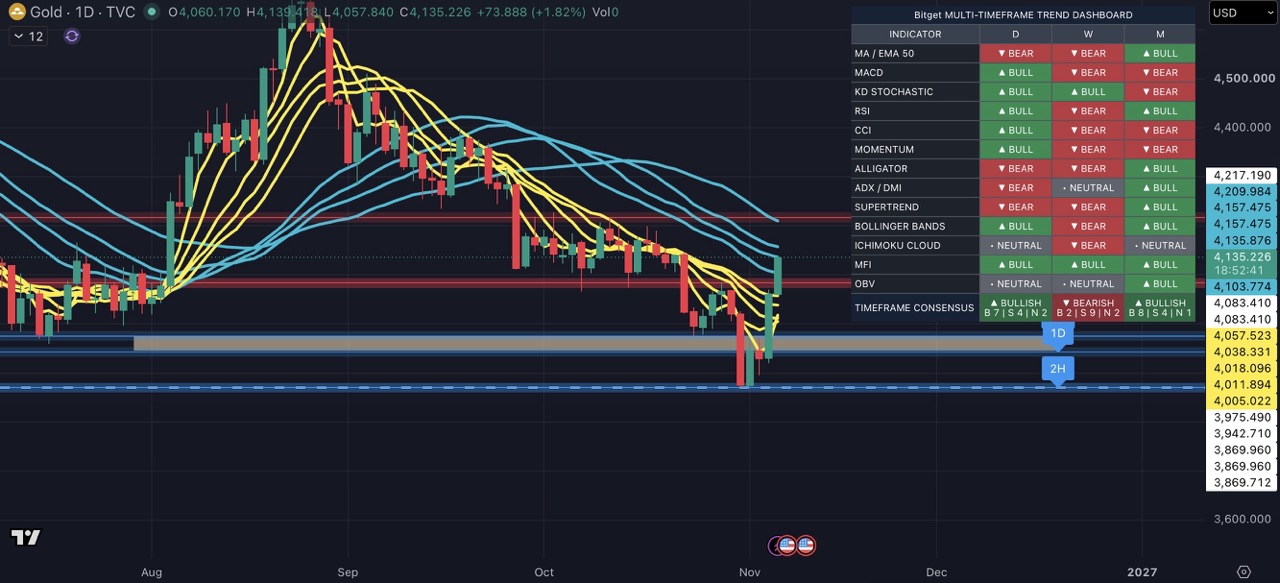
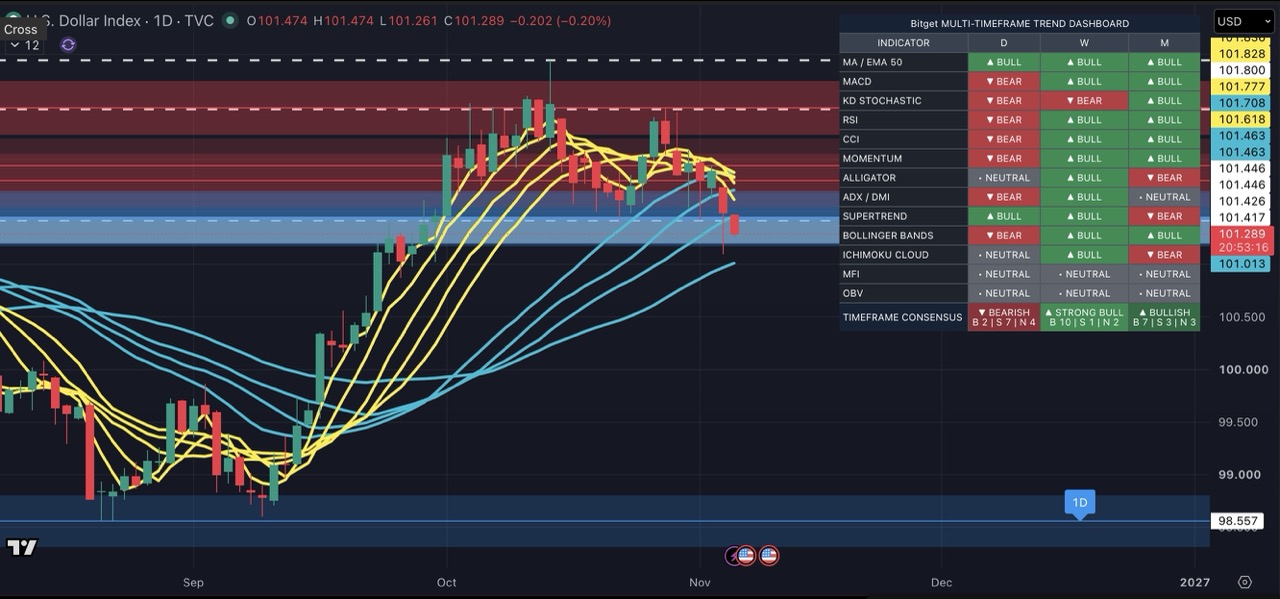
4. XAUUSD e DXY: tassi d'interesse, domanda di beni rifugio e aspettative fiscali modellano congiuntamente i prezzi
La risposta post-elettorale dell'Oro e del dollaro potrebbe cambiare a seconda del principale driver di mercato.
 |
 |
| Scenario di mercato |
Potenziale risposta del dollaro USA |
Potenziale risposta dell'Oro |
| Aspettative di crescita più deboli e aspettative più forti di tagli dei tassi |
Il ridotto supporto derivante dai differenziali dei tassi d'interesse potrebbe pesare sul dollaro |
Potrebbe trarre vantaggio se i rendimenti reali diminuissero |
| Inflazione persistente e tassi ufficiali attesi più elevati |
Potrebbe ottenere supporto dai differenziali dei tassi d'interesse |
Potrebbe subire pressioni dall'aumento dei tassi d'interesse reali |
| Dispute politiche o risultati ritardati |
Potrebbe ricevere supporto dai flussi verso beni rifugio |
Potrebbe ricevere supporto dalla domanda di beni rifugio |
| Minore incertezza politica e miglioramento della propensione al rischio |
Dipende dai differenziali dei tassi d'interesse e dai flussi di capitale |
Il premio rifugio potrebbe ridursi |
Queste relazioni non sono garantite. In particolare, quando i rendimenti nominali aumentano, è importante determinare se il movimento riflette variazioni dei tassi d'interesse reali, delle aspettative di inflazione o del premio a termine. Rendimenti nominali più elevati non dovrebbero essere trattati automaticamente come un inequivocabile segnale ribassista per l'Oro.
Il dollaro richiede inoltre un confronto delle traiettorie politiche negli Stati Uniti e in altre economie, piuttosto che una valutazione della sola politica interna degli Stati Uniti.
Mercati da tenere d'occhio: XAUUSD, DXY, US02Y, US10Y
5. Statistiche storiche post-elettorali: plusvalenze più costanti per Oro e azioni statunitensi, ma trend misto per il dollaro
Secondo i dati forniti, i principali asset hanno registrato le seguenti performance dopo le cinque elezioni di metà mandato del 2006, 2010, 2014, 2018 e 2022:
| Asset |
1 mese dopo le elezioni |
3 mesi dopo le elezioni |
6 mesi dopo le elezioni |
12 mesi dopo le elezioni |
| SP 500 |
In rialzo in 4/5 casi; media +1.01% |
In rialzo in 4/5 casi; media +4.12% |
In rialzo in 5/5 casi; media +7.54% |
In rialzo in 5/5 casi; media +8.22% |
| DXY |
In rialzo in 3/5 casi; media −0.23% |
In rialzo in 3/5 casi; media +0.61% |
In rialzo in 2/5 casi; media −1.20% |
In rialzo in 3/5 casi; media −0.27% |
| Oro |
In rialzo in 5/5 casi; media +3.56% |
In rialzo in 5/5 casi; media +6.87% |
In rialzo in 5/5 casi; media +10.56% |
In rialzo in 4/5 casi; media +18.97% |
Ogni asset e periodo di osservazione include cinque campioni elettorali. Queste cifre rappresentano variazioni di prezzo, non rendimenti CFD al netto dei costi di trading.
I dati offrono tre osservazioni:
-
La performance a breve e medio termine dell'Oro è stata più coerente: è aumentata nei periodi post-elettorali di uno, tre e sei mesi in tutti e cinque i casi.
-
Le azioni statunitensi hanno mostrato performance a medio termine più positive: l'SP 500 ha registrato plusvalenze in entrambi i periodi post-elettorali di sei mesi e di un anno in tutti e cinque i casi.
-
Il dollaro non ha avuto una direzione fissa: Anche quando le plusvalenze si sono verificate più frequentemente, alcuni cali più marcati potrebbero comunque produrre un rendimento medio negativo.
Tuttavia, cinque osservazioni sono insufficienti per stabilire un solido modello di trading. "In rialzo in tutti e cinque i casi" non significa che ci sia una probabilità del 100% di plusvalenze questa volta, né prova che le elezioni abbiano causato quelle plusvalenze. Le differenze nella politica monetaria, nelle condizioni economiche e nelle valutazioni nel corso degli anni potrebbero aver influenzato i risultati.
I dati storici sono utili per costruire un quadro analitico, non per generare un segnale automatico di entrata. I periodi di osservazione per il 2026 che non si sono ancora conclusi non devono essere inclusi come campioni storici completati.
6. Politica energetica e dati demografici degli elettori: distinguere i segnali a lungo termine dai catalizzatori a breve termine
Le elezioni potrebbero modificare la regolamentazione energetica, i permessi di estrazione e le negoziazioni politiche, ma i prezzi del petrolio rimangono guidati dalla domanda globale, dalle decisioni dell'OPEC+, dalle scorte, dalle esportazioni e dalla geopolitica.
Per UKOUSD e USOUSD, i trader dovrebbero stabilire:
-
Se la notizia riguarda una dichiarazione politica, una proposta politica o una misura già in vigore;
-
Se l'attuazione richiede legislazione, finanziamenti o misure amministrative;
-
Quando la politica potrebbe incidere concretamente su domanda, offerta o costi aziendali;
-
Se i fondamentali del mercato petrolifero globale supportano la stessa direzione.
Allo stesso modo, i cambiamenti nei modelli di voto tra gruppi chiave, come gli elettori latini, potrebbero influenzare le posizioni future su commercio, immigrazione e politica fiscale. Tuttavia, è necessario utilizzare sondaggi affidabili per distinguere le differenze tra stati, fasce di età, livelli di reddito e affluenza alle urne. Le fluttuazioni dei singoli distretti non possono stabilire un cambiamento uniforme a livello nazionale.
Questi segnali politici strutturali sono più adatti all'analisi politica a medio e lungo termine che a decisioni di trading dirette a breve termine.
Mercati da tenere d'occhio: UKOUSD, USOUSD, US500, DXY
Quadro di trading per i principali asset CFD
| Strumento |
Potenziali fattori di supporto |
Potenziali fonti di pressione |
Indicatori chiave di conferma |
| US500 |
Minore incertezza politica, utili resilienti, calo dei tassi d'interesse |
Aspettative di stimolo deluse, revisioni al ribasso degli utili, aumento dei rendimenti |
Rapporti sugli utili, ampiezza del mercato, US10Y |
| NAS100 |
Calo dei tassi d'interesse reali, utili tecnologici sostenuti e investimento in IA |
Pressione sulle valutazioni, restrizioni normative o commerciali, aspettative di crescita più deboli |
Rendimenti reali, utili tecnologici, spese in conto capitale |
| US30 |
Miglioramento degli utili nei settori industriale e finanziario, domanda interna e investimenti resilienti |
Negoziazioni fiscali in stallo, aumento dei costi, economia in raffreddamento |
Dati su settore manifatturiero, consumi e investimenti aziendali |
| XAUUSD |
Calo dei rendimenti reali, indebolimento del dollaro, maggiore domanda di beni rifugio |
Aumento dei rendimenti reali, rafforzamento del dollaro, riduzione del premio per i beni rifugio |
DXY, tassi d'interesse reali, rischio politico |
| DXY |
Ampliamento dei differenziali dei tassi d'interesse a favore del dollaro, crescita relativa degli Stati Uniti più forte, domanda di beni rifugio |
Restringimento dei differenziali dei tassi d'interesse, aspettative più forti di taglio dei tassi, deflussi di capitali |
Aspettative politiche per gli Stati Uniti e altre economie |
| UKOUSD / USOUSD |
Contrazione dell'offerta, calo delle scorte, aumento del rischio geopolitico |
Domanda più debole, aumento dell'offerta, riduzione del premio per il rischio |
OPEC+, scorte, esportazioni e trasporti |
| US02Y / Prodotti legati a US10Y |
Dipende dalla convenzione di quotazione del contratto |
Dipende dalla convenzione di quotazione del contratto |
Aspettative sulla Fed, inflazione, crescita e premio a termine |
Questioni chiave da tenere d'occhio la prossima settimana
1. Conferma dei risultati elettorali e rischio di contestazioni
Distinguere tra proiezioni dei media, dichiarazioni di vittoria dei candidati, conteggio dei voti e certificazione ufficiale. Gare serrate, riconteggi o dispute legali potrebbero prolungare la volatilità del mercato.
2. Se gli annunci politici avanzano in procedure formali
Monitorare se tagli alle tasse, spesa pubblica, sanità, energia e misure normative entrano nel processo legislativo o amministrativo. Evitare di trattare le dichiarazioni politiche come politiche già attuate.
3. Come i mercati dei tassi d'interesse rivalutano i prezzi
Monitorare US02Y, US10Y e i rendimenti reali per determinare se i mercati stanno prezzando tagli dei tassi, inflazione, rallentamento della crescita o rischi fiscali e legati al premio a termine.
4. Se i dati economici supportano la narrativa politica
Seguire i dati su inflazione, occupazione, salari, consumi e attività economica secondo il calendario effettivo di pubblicazione. Le percezioni degli elettori sull'economia contano, ma non possono sostituire dati fondamentali verificabili.
5. Se le plusvalenze azionarie statunitensi si ampliano
Valutare se l'aumento degli indici è accompagnato da un miglioramento dell'ampiezza del mercato e monitorare la performance relativa dei settori finanziario, industriale, energetico, sanitario e tecnologico.
6. Volatilità post-elettorale e costi di trading
Durante i principali eventi di cronaca, prestare attenzione a spread, liquidità, slippage e commissioni di finanziamento overnight. I normali ordini stop loss non garantiscono l'esecuzione al prezzo specificato e le posizioni mantenute overnight richiedono un margine adeguato.
Riepilogo settimanale
Il messaggio centrale del mercato questa settimana è che le elezioni determinano la distribuzione del potere politico, ma la direzione dei prezzi è ancora plasmata dal divario tra aspettative e risultati, dall'attuazione delle politiche e dai fondamentali economici.
Se i democratici riconquistassero entrambe le camere, un governo diviso potrebbe limitare la legislazione principale. Tuttavia, ciò non causerebbe necessariamente un calo delle azioni statunitensi, né implicherebbe automaticamente un dollaro più debole o prezzi dell'Oro più elevati. La domanda più importante è in che modo le negoziazioni politiche cambierebbero le aspettative su stimoli fiscali, costi aziendali, inflazione e tassi d'interesse.
Le statistiche di cinque elezioni di metà mandato storiche mostrano record di performance relativamente positivi per l'Oro e l'SP 500 in determinati periodi, mentre la performance del dollaro è stata più mista. Tuttavia, il piccolo campione e le diverse condizioni macroeconomiche indicano che questi risultati dovrebbero servire solo come contesto, non come sostituto della conferma derivante dalle attuali condizioni di mercato.
Nel breve termine, meritano attenzione le seguenti relazioni tra mercati:
-
Aspettative più forti di taglio dei tassi e calo dei rendimenti reali: questi potrebbero supportare l'Oro e i titoli growth, ma le prospettive sugli utili necessitano ancora di conferme.
-
Inflazione persistente e aspettative più elevate sui tassi d'interesse: questi fattori potrebbero supportare il dollaro aumentando al contempo la pressione sull'Oro e sui titoli tecnologici con valutazioni elevate.
-
Intensificarsi delle controversie politiche: il dollaro e l'Oro potrebbero entrambi trarre vantaggio dalla domanda di beni rifugio, mentre la volatilità del mercato azionario potrebbe aumentare.
-
Stallo delle negoziazioni politiche: i movimenti di mercato precedentemente guidati dalle aspettative di tagli fiscali o stimoli potrebbero invertirsi.
-
Cambiamenti sostanziali nella politica energetica: questi devono ancora essere confrontati con la domanda e l'offerta globale, le scorte e i rischi geopolitici.
💡 La priorità nel trading post-elettorale non è inseguire il primo movimento di mercato, ma verificare i risultati, prepararsi a molteplici scenari e confermare se l'azione dei prezzi e i fondamentali si supportano a vicenda.
Se desideri seguire questi mercati tramite CFD su Bitget, utilizza prima i canali ufficiali per confermare la disponibilità del servizio nella tua regione, l'idoneità al trading, le specifiche del contratto, lo spread, le commissioni di finanziamento overnight e i requisiti di margine. I CFD sono prodotti con leva ad alto rischio che possono amplificare rapidamente le perdite. Prima di fare trading, controlla le dimensioni delle posizioni, definisci le perdite accettabili e gestisci con attenzione i gap di prezzo e i rischi legati agli eventi.
Tutta la formazione sul trading fornita da Bitget è solo a scopo educativo e non deve essere considerata una consulenza finanziaria. Le strategie e gli esempi condivisi sono solo di riferimento e potrebbero non riflettere le effettive condizioni di mercato. Il trading di CFD comporta un rischio significativo, inclusa la potenziale perdita del capitale. Le performance passate non garantiscono risultati futuri. Si prega di condurre ricerche approfondite e assicurarsi di comprendere i rischi connessi. Bitget non è responsabile per alcuna decisione di trading presa dagli utenti.


- Panoramica settimanale del mercato
- Temi di mercato della settimana
- Quadro di trading per i principali asset CFD
- Questioni chiave da tenere d'occhio la prossima settimana
- Riepilogo settimanale