
タカ派的なFOMC議事要旨:12月の50ベーシスポイント利上げは依然として条件付き、市場はドルの金利差、ゴールドの実質利回りへのエクスポージャー、ハイテク株のバリュエーションを注視
I. 週間市場概況
今週の資料では、焦点が雇用・インフレデータから米連邦準備制度理事会(FRB)の政策対応へと移っています。提供されたレポートによると、FOMCは10月に利率を据え置いたものの、「ほぼすべて」の参加者は、インフレと労働市場が基本見通しに沿って推移する場合、今後数か月にわたって追加利上げが引き続き適切となる可能性があると考えていました。
2人の参加者は、その後のインフレデータが好ましくない内容となった場合、次回会合で25ベーシスポイントを超える利上げを検討する必要が生じる可能性があると指摘しました。このため、より積極型の引き締めは注視すべきリスクです。ただし、12月の50ベーシスポイント利上げが基本シナリオになったわけではなく、FOMCが決定に至ったことを意味するものでもありません。
CFD市場におけるドルの下支えは、他国・地域と比較した米国の利率見通しに左右されます。ゴールドについては実質利回りと安全資産需要の両方に注意する必要がある一方、米国株はバリュエーション、資金調達コスト、AI投資のリターンという複合的な試練に直面しています。
取引上の重要な問題は、単に文言がタカ派的かどうかではなく、市場がすでに織り込んでいる水準と比べて、どの程度の追加引き締めを示唆しているかです。
II. 主要な市場テーマ
1. 一時停止は政策転換ではないものの、政策の方向性は次回会合での決定と同じではない
| 項目 |
資料の詳細 |
重要な解釈 |
| 10月会合の決定 |
10月27~28日の会合では、政策金利の誘導目標レンジが3.75%~4.00%に据え置かれた |
一時停止は、引き締めの終了ではなく、追加情報を待つことを意味する可能性がある |
| 異なる見解 |
Lisa Cook氏とBeth Hammack氏は25ベーシスポイントの利上げを支持 |
個々の見解は委員会の総意を示すものではない |
| 今後の政策の方向性 |
基本見通しが実現した場合、「ほぼすべて」の参加者が追加利上げは引き続き適切となる可能性があると判断 |
これは条件付きの政策評価 |
| より大幅な利上げ |
2人の参加者は、インフレ動向が好ましくない場合、25ベーシスポイントを超える利上げが必要になる可能性があると指摘 |
これを12月の50ベーシスポイント利上げに対する多数派の支持と解釈することはできない |
議事要旨は会合時点での議論を反映したものであり、公開時点における当局者の最新評価を必ずしも示すものではありません。その後に公表されたデータによって、政策見通しが変わる可能性もあります。
また、「参加者」には、その年に投票権を持たない地区連邦準備銀行総裁も含まれます。このため、参加者数を次回会合の採決結果に直接結び付けることはできません。追加引き締めについて広く意見が一致していても、その時期や規模について合意しているとは限りません。
注目銘柄:DXY、US02Y、US10Y、EURUSD、USDJPY
2. 12月の50ベーシスポイント利上げ:データ面の条件と織り込み済みの内容を注視
資料には、金利先物が示す検証可能な最新の確率は記載されていません。したがって、先週の確率をそのまま引き継ぐべきではなく、より大幅な利上げが市場のコンセンサスになったと想定すべきでもありません。
以下の4分野に注目する必要があります。
-
コアCPIとコアPCE:インフレ圧力が持続しているか、またはより多くの項目に広がっているか。
-
雇用と賃金:単月の雇用増加だけに注目するのではなく、労働需要と賃金上昇が引き続き堅調か。
-
インフレ期待:家計調査、企業調査、市場ベースの指標がそろって上昇しているか。市場ベースの指標は、流動性やリスクプレミアムの影響を受ける場合もあります。
-
金利先物:市場がより大幅な利上げの可能性を一段と重視しているか、短期金利の上昇がその織り直しを裏付けているか。
「より高い金利をより長く維持する」、「25ベーシスポイントの利上げ」、「50ベーシスポイントの利上げ」は、それぞれ異なる政策経路であり、混同すべきではありません。
タカ派的な決定であっても、すでに完全に織り込まれていれば利益確定を誘発する可能性があります。反対に、市場がそれまで据え置きを予想していた場合、わずか25ベーシスポイントの利上げでも引き締め方向のサプライズとなり得ます。
注目銘柄:DXY、US02Y、XAUUSD、NAS100
3. ドルは相対的な金利差、ゴールドは実質金利と安全資産需要が鍵
ドル:タカ派政策でも持続的な一方向の上昇が保証されるわけではない
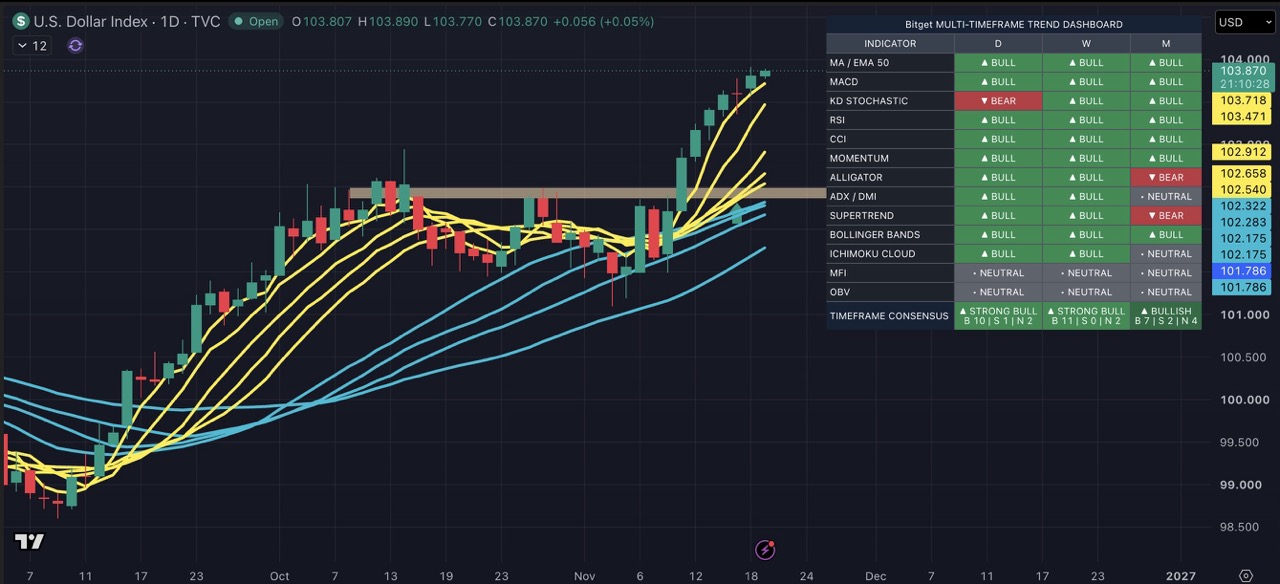
一般に、米国の利率見通しが他の主要国・地域と比べて上昇すると、ドルは下支えされやすくなります。ただし、他の中央銀行もタカ派姿勢に転じる場合や、米国の成長見通しが弱まる場合、米国の金利優位性が拡大しない可能性があります。
-
EURUSD / GBPUSD:ユーロ圏と米国、英国と米国の政策経路および成長見通しの違いを注視します。
-
USDJPY:日米金利差に加えて、日本銀行のシグナル、為替介入、キャリートレード巻き戻しのリスクに注目します。
-
DXY:タカ派的な政策ニュースを受けてもドルがさらに上昇しない場合、トレンドが反転したと直ちに結論付けるのではなく、すでに織り込まれていた可能性を検討します。
ゴールド:名目利回りの上昇が必ずしも実質利回りの上昇を意味するわけではない
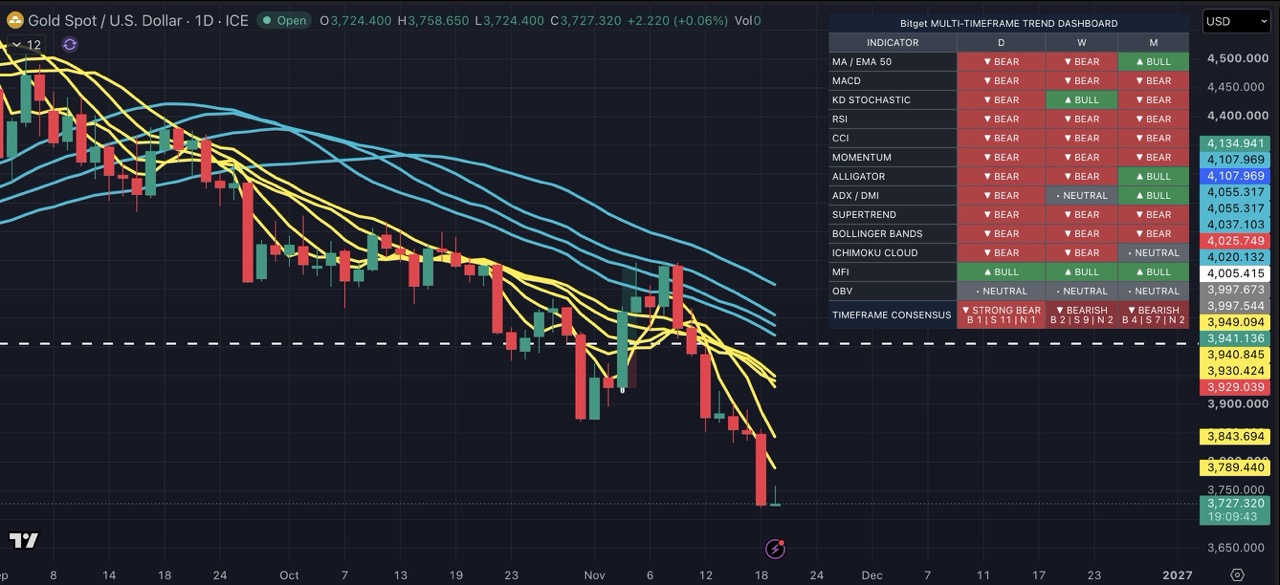
ゴールドには利息が付かないため、実質金利の上昇は通常、保有する機会費用を高めます。ドル高もしばしば下押し圧力となります。ただし、名目利回りとインフレ期待は同時に変化する可能性があるため、米国債利回りの方向だけではゴールドの見通しを評価できません。
引き締め観測が金融市場のストレスを引き起こす場合、安全資産需要がマイナスの影響の一部を相殺する可能性があります。ドルとゴールドが同時に上昇することもあり得ます。
今週の資料には、現在のゴールド価格やチャートデータが含まれていません。したがって、4,100ドルや4,140~4,210のゾーンを含む先週の水準を、今週も有効なサポートおよびレジスタンスとして自動的に扱うべきではありません。これらの水準は、直近のスイング高値・安値、イベント前の取引レンジ、日足終値を用いて再評価する必要があります。
注目銘柄:DXY、EURUSD、GBPUSD、USDJPY、XAUUSD。補助指標として実質利回りを注視します。
4. AI投資ブーム:成長の勢いとコスト・資金調達リスクの併存
資料によると、当局者はAI関連需要がインフレと金融安定に及ぼす影響を注視しています。ただし、AIが物価に与える影響は一方向ではありません。
| 分野 |
潜在的な影響 |
注目点 |
| 短期的な投資需要 |
データセンター、半導体、電力、建設への需要拡大により、一部のコストが上昇する可能性 |
設備供給、電力制約、建設コスト |
| 中長期的な生産性 |
効果的な導入により単位コストが低下する可能性 |
効率性の向上が利益とキャッシュフローにつながるか |
| 資金調達構造 |
高金利により、債務や確定済み支出の負担が増幅する可能性 |
債務水準、満期構成、リース、その他の支払義務 |
| 投資リターン |
収益化が支出に追いつかなければ、バリュエーションに下押し圧力がかかる可能性 |
設備投資、フリーキャッシュフロー、業績見通し |
テクノロジー株では、AI支出の増加が供給企業の売上を支える一方、その投資を行う企業のフリーキャッシュフローを減少させる可能性があります。バリューチェーン全体を単一方向の取引として捉えるべきではありません。
-
NAS100:実質金利、テクノロジー株のバリュエーション、AI投資のリターンに比較的敏感です。
-
US500:市場の広がりと併せて、利益成長がテクノロジー以外にも拡大しているかを注視します。
-
US30:産業、金融、内需関連企業が資金調達コストと投入コストを吸収できるかを確認します。
注目銘柄:NAS100、US500、US30、US10Y
III. 主要CFD資産の取引フレームワーク
| 銘柄 |
潜在的な下支え要因 |
主なリスク / 確認指標 |
| DXY |
米国の金利差拡大、タカ派政策の織り直し |
好材料がすでに織り込み済み。短期金利と海外の政策経路を注視 |
| EURUSD / GBPUSD |
ドル強気観測の後退、相対的に引き締め的な現地政策 |
米国の金利優位性拡大、現地の成長鈍化 |
| USDJPY |
日米金利差の拡大、キャリー需要 |
日本銀行のタカ派転換、介入、デレバレッジ |
| XAUUSD |
実質金利の低下、ドル安、安全資産需要 |
実質金利の上昇。現在の値動きを用いてテクニカルゾーンを再設定する必要あり |
| NAS100 |
堅調なテクノロジー企業の利益、AI収益化の改善、金利圧力の緩和 |
バリュエーションの縮小、過剰な設備投資、キャッシュフローへの圧力 |
| US500 / US30 |
底堅い経済、利益成長の広がり |
資金調達コストの圧力、マージンの悪化、市場の広がりの縮小 |
これは条件付きの分析であり、今週の実際の価格パフォーマンスを記録したものではありません。取引シンボルや利用可能な商品はプラットフォームによって異なります。
IV. 今後1週間の注目点
1. 公式議事要旨と最近の発言を確認:会合で示された見解、議事要旨公表後の発言、正式な政策決定を区別します。
2. 公式データカレンダーを確認:関連するすべての指標が翌週に公表されると想定せず、インフレ、雇用、消費データの公表日を確認します。
3. 政策の織り込み変化を追跡:FedWatchや金利先物を利用する際は、会合日、データ取得時刻、政策金利の誘導目標レンジを記録します。異なる時点の確率を直接比較したり、合算したりしないでください。
4. クロスアセットでの確認:ドルと短期金利が同時に上昇している場合、引き締めを見込む取引との整合性がより高くなります。ゴールドとドルが同時に上昇している場合は、安全資産需要の要因を検証します。
5. テクノロジー企業のファンダメンタルズを検証:売上成長だけでなく、AI設備投資、フリーキャッシュフロー、資金調達契約を注視します。
6. 祝日の取引スケジュールを確認:翌週には米国の感謝祭があります。流動性の低下によってスプレッドが拡大し、スリッページが増加する可能性があるため、プラットフォームの休場、早期終了、気配値配信時間を確認してください。
ポジション構成の観点では、ドルをロングにしながらゴールドとテクノロジー株をショートにすると、同じ「予想以上に引き締め的な政策」リスクへのエクスポージャーが集中する可能性があります。異なる銘柄を取引するだけでは、十分な分散効果は得られません。
データ公表時にはマージンに余裕を持たせ、オーバーナイトの資金調達コストと窓開けリスクを評価してください。標準的な損切注文は、指定価格での約定を保証するものではありません。
V. 週間まとめ
今週の資料の中心的なメッセージは、利上げの一時停止が必ずしも政策転換を示すわけではないということです。ただし、2人の参加者による条件付きの議論だけでは、FRBが12月に50ベーシスポイントの利上げを実施すると判断するには不十分です。
短期的には、以下の3つのシナリオが有用な分析フレームワークとなります。
| シナリオ |
クロスアセットの潜在的な反応 |
主な確認指標 |
| インフレが高止まりし、市場が追加引き締めを織り込む |
ドルには追い風となる可能性がある一方、実質金利も上昇すれば、ゴールドと高いバリュエーションのテクノロジー株には圧力がかかる可能性 |
金利先物、US02Y、実質利回り |
| データがさらに悪化せず、より大幅な利上げのリスクが後退 |
ドルを支える金利差要因が弱まり、ゴールドと株価指数には一定の余裕が生じる可能性 |
政策の織り込みが緩和し、企業利益が底堅さを維持するか |
| 引き締め懸念が成長不安や金融ストレスに発展 |
株式には圧力がかかる一方、米国債、ドル、ゴールドは安全資産需要の恩恵を受ける可能性 |
クレジットスプレッド、流動性、市場の広がり |
これらの反応は固定的な法則ではありません。結果は引き続き、ニュースが予想を上回るかどうか、市場のポジションがどの程度偏っているかに左右されます。
💡 「FRBがどれだけ利上げするか」より重要なのは、「市場がどれだけ予想していたか」です。まずデータ、政策の織り込み、価格反応を評価し、その後、許容可能な損失に応じてレバレッジと相関性のあるポジションの規模を調整してください。
Bitgetが提供するすべての取引教育コンテンツは教育目的に限られ、金融アドバイスとみなされるべきではありません。紹介する戦略や例は参考情報にすぎず、実際の市場状況を反映していない場合があります。CFD取引には、元本を失う可能性を含む重大なリスクが伴います。過去の実績は将来の成果を保証するものではありません。十分な調査を行い、関連するリスクを理解したうえで取引してください。Bitgetは、ユーザーが行った取引判断について責任を負いません。


- I. 週間市場概況
- II. 主要な市場テーマ
- III. 主要CFD資産の取引フレームワーク
- IV. 今後1週間の注目点
- V. 週間まとめ
 タカ派的なFRBへの観測が強まり、ゴールドは3,700ドルを下回る:売られ過ぎによる反発か、それとも一段安か?2026-11-20 | 5m
 Nvidiaは予想を上回った。それでもS&P 500は下落。これこそ真の警告だ。2026-11-19 | 5m
 FOMC議事要旨がタカ派姿勢を示唆:12月に50ベーシスポイントの利上げはあり得るか?米ドル、ゴールド、株価指数の見通し2026-11-19 | 5m