
半導体が1か月で39%上昇!ゴールドマンサックスのヘッジファンド責任者:「インターネットバブル以来、こんなことはなかった。この市場は私は追わない」

グローバルテック株は今月、放物線的な上昇を経験しており、Goldman Sachsヘッジファンド事業責任者のTony Pasquariello氏は、いくつかの市場で「吹き上げ」リスクが存在するが、ブル市場の主流トレンドは不変だと慎重な警告を発しました。
重要な市場イベントを控え、Pasquariello氏は月曜日に簡潔な市場評価を発表しました。氏は率直に、多くの投資家を困惑させる現実を指摘しています:戦争はまだ終結していないのに、株価は高騰しているという状況です。過去1カ月間、世界のテクノロジー株は放物線的な上昇を見せ、フィラデルフィア半導体指数(SOX)は停戦以降日次で下落を記録せず、単月リターンは39%に達し、相対力指数(RSI)は85となりました。
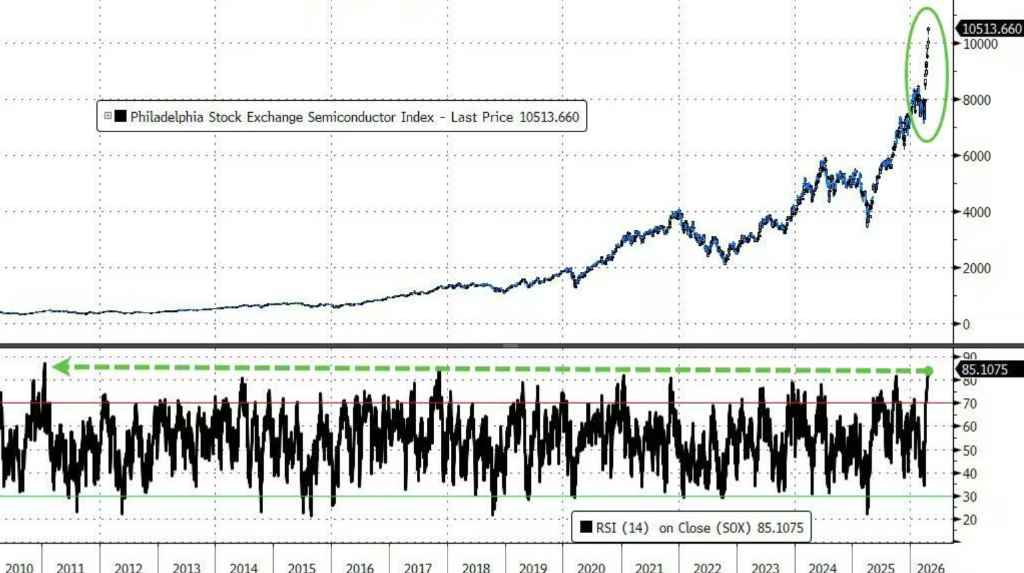
さらに警戒すべきは、SOXの現在の取引価格が200日移動平均線より約50%高いことであり、この乖離幅はインターネットバブルのピーク以来、史上初めての水準となっています。同時に、Goldman Sachs米株センチメント指標は現在1.5標準偏差という水準にあり、これは2024年12月以来最高値です。過去のデータによると、この指標が1.5〜2の範囲にある時、S&P500指数はその後2週間と1カ月間の平均リターンがそれぞれ-0.2%、-0.4%となっています。
Pasquariello氏は以上を総括して、自身のコアジャッジメントに変更はないと述べています:これはブルマーケットであり、主流トレンドは上向きである。しかし彼は明確に「この市場を追って買い増しもしないし、空売りもしない」とし、現在の状況には「ロングデルタ/ロングボラティリティ」ポジションの保持で対処するとの方針を示しました。
半導体株の上昇幅はITバブル以来最大、「吹き上げ」リスクが浮上
Pasquariello氏は米国半導体セクターを今回のテック株熱狂の中心的な事例として挙げています。SOX指数の単月39%の上昇は、200日移動平均線からの乖離率がほぼ50%に達し、この水準は2000年のインターネットバブル頂点期以来のことです。
月間リターンの歴史的な系列で見ると、SOXの今月のパフォーマンスはこの相場全体で最も強い単月となっており、過去に最も近い事例は2000年2月、まさにバブル崩壊の数週間前となります。
Pasquariello氏は、こうした値動きの「温度感」を考慮すると、投資家は特定のセクターで「吹き上げリスク」を真剣に検討すべきだと指摘しています。これは現在の市場で最も注目すべき2大リスクの一つであると彼は述べています。
イラン情勢はエネルギー供給のリスク要因、原油価格目標は上方修正
2番目のリスクは地政学に由来します。Pasquariello氏はイラン情勢およびそれが世界エネルギー供給に与え続ける衝撃に注目しており、その「最も顕著化する時期」はまだ先にあるかもしれないとしています。現在、石油製品価格は一段と高騰し、原油・金利・先渡しボラティリティの全体的な分布は戦争前よりも高い水準にあります。
このような背景の下、Goldman Sachsはブレント原油第4四半期の目標価格を1バレル80ドルから90ドルに引き上げました。同社の最新シナリオでは、ペルシャ湾の輸出が正常化する時期は従来の5月中旬から6月末に延期され、生産回復のペースもより緩慢となるため、供給ショックの長期化や原油価格の上昇リスクの高まりが想定されています。
Pasquariello氏はまた、アメリカ海兵隊作戦マニュアルから一節を引用し、現状の不確実性を説明しています:「戦争の本質は確実性を不可能にする。戦争におけるいかなる行動も、必ず不完全、不正確、あるいは矛盾した情報に基づくものとなる。戦争とは本質的に予測不可能なものである。」
センチメント指標は高水準、過去データは短期リターン圧迫を示唆
Pasquariello氏は、Goldman SachsストラテジストのBen Snider氏の研究を引用し、米株センチメント指標は低水準時のほうが信頼性が高いシグナルとなる一方、高水準では通常、数週間後のリターンが平均を下回る傾向があると説明しています。
具体的には、指標が1.5〜2の範囲であった場合、S&P500指数の2週間後の平均リターンは-0.2%、1カ月後は-0.4%です。過去5年間で、この指標が1.5を超えたのは3回:2024年末(その後2025年初頭に市場はDeepSeekや関税ショックで下落)、2024年3月(4月に小幅な調整)、および2023年7月(数カ月後に約10%の下落)です。
Snider氏によれば、これらの調整はいずれもファンダメンタルズによるものですが、高いポジション水準はそうした影響を拡大します。
資本市場は活発、小型株へのAI比重が拡大
上述したリスクのほかにも、Pasquariello氏はいくつか注目すべき市場の構造的な変化を挙げています。
小型株の分野では、AIに密接に関連する銘柄が現在Russell 2000指数(RTY)の17%を占め、AIテーマが小型株市場にも深く浸透していることが示されています。
資本市場については、Goldman Sachsは今年100件のIPOがあり、資金調達総額は1600億ドルに達し、過去最高を記録する可能性があると見込んでいます。
ロングデルタ/ロングボラティリティ、追随買いも空売りもせず
以上を総括し、Pasquariello氏は明確な運用方針を提示しています:追随買いせず、空売りもせず、「ロングデルタ/ロングボラティリティ」のポジション構成を維持するという内容です。
具体的には、S&P500指数の3カ月満期・25デルタのコールオプションに注目すべきとし、現時点でのインプライドボラティリティは約13%です。価格上昇時にはマーケットメーカーのガンマエクスポージャーが減少するため、この戦略は全体的なリスクエクスポージャーを下げつつ市場への関与を維持する妥当な方法だと述べています。
彼の見解では、現在の米株市場の本質は、地政学的な左尾リスクとテクノロジーセクターの右尾機会との間でバランスを取ろうとしていることにあり、投資家もそれを行動で証明している——もっとも、その選択には既にかなりの脆弱性が蓄積していると警告しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ゴールドマン・サックスが金の目標価格を大幅に引き下げ!中央銀行による金の購入も、FRBのタカ派転換を止められず、現在の状況は2022年に非常に似ている
ゴールドマン・サックスは、FRBが2026年12月に再度利上げすると予想しており、西側投資家の「通貨価値下落ヘッジ」需要を引き続き抑制すると見ています。市場は2022年の特徴を再現しており、中央銀行による月平均60トンの買い支えが下支えとなるものの、高金利が西側ETF投資家を強く抑制しているため、金価格は一方的な上昇を終え、「上昇幅の制限と変動の激化」という膠着状態に陥っています。転機は2027年後半の利下げ実施後に訪れる可能性があり、その際にはETF資金と中央銀行の金購入が共振し、金価格は再び加速すると期待されています。

米国株式の急落:1000億ドルの「先行逃げ」によって引き起こされた自己増幅型の嵐
数千億ドル規模の機械的な売り圧力がウォール街で「先回り」を引き起こしたが、こうした先回りをしたスマートマネーが逆にパニックの引き金となった。ナスダックは一日で6.4%下落し、半導体株は12%急落、「年間ベスト」とされたAIとエネルギーのバーベル取引も48時間で崩壊した。さらに危険なのは、遅れてくる売り圧力が依然として迫っていることだ。この自己実現的な嵐の本質は、皆が同じシナリオを知り、そのシナリオ通りに同時に行動すると、シナリオ自体が無効になる点にある。
中間選挙の混乱で米国株が急落!ウォール街の強気予想が打ち砕かれ、短期的な売却圧力は解消困難か
数週間にわたり、ウォール街の主要な取引機関は、アメリカの中間選挙終了後に株式市場の上昇が回復すると述べてきました。しかし、木曜日の市場の動きはこの判断に劇的な逆転をもたらしました。
バーンスタインはDatadog(DDOG.US)の第3四半期決算について、業績は好調だがガイダンスは「十分に驚きではない」と評価し、AI事業の収益予測を下方修正した
バーンスタインはDatadogの目標株価を350ドルから273ドルに引き下げましたが、「アウトパフォーム」レーティングを維持しました。
暗号資産価格
もっと見る


