
Doświadczony zarządzający inwestycjami zmienia strategię: wyprzedaje akcje technologiczne, zwiększa udziały w obligacjach krótkoterminowych, trzyma tylko fizyczne złoto oraz ogranicza inwestycje w spółki górnicze.

Golden Ten Data, 6 listopada — Doświadczony menedżer inwestycyjny Ted Oakley sprzedał akcje liderów technologicznych, takich jak Google i Microsoft, przed gwałtownym spadkiem technologii, ostrzegając, że finansowanie AI może obniżyć zyski. Utrzymuje długoterminową pozycję w fizycznym złocie, ale ograniczył ekspozycję na akcje spółek wydobywczych złota i całkowicie zamknął pozycje na srebro. Przewiduje, że w 2027 roku gospodarka osłabnie, częściowo zrealizował zyski na energii i surowcach, a środki przeniósł na amerykańskie obligacje skarbowe o terminie zapadalności 3-5 lat, podkreślając ochronę kapitału oraz zwracając uwagę emerytom na ryzyko zbyt wysokiej ekspozycji na akcje.
5 listopada akcje technologiczne zanotowały gwałtowny spadek, indeks Nasdaq 100 stracił 5,52%, a sektor półprzewodników mocno się cofnął. Ted Oakley, menedżer inwestycyjny z wieloletnim doświadczeniem rynkowym sięgającym lat 70., wcześniej już przygotował się poprzez redukcję pozycji. Jest sceptycznie nastawiony do dalszych wzrostów technologii, modyfikując pozycje w surowcach i przenosząc środki do krótkoterminowych amerykańskich obligacji skarbowych. Jednocześnie prezentuje zróżnicowane podejście do alokacji w złocie i srebrze.
Sprzedaż liderów technologicznych na szczycie, ostrzeżenie przed ukrytym ryzykiem finansowania AI
Ted Oakley jest założycielem i partnerem zarządzającym OxbowAdvisors, instytucji z siedzibą w Austin, Teksas. Na dzień przed spadkiem technologii ujawnił, że firma sprzedała już Google i Microsoft i nie rekomenduje zwykłym inwestorom dalszego dokupowania dużych spółek technologicznych. Obecną zwyżkę w technologii porównuje do bańki z 2000 roku, uważa, że wzrosty mają zachęcić drobnych inwestorów do wejścia, po czym nastąpi korekta. Wskazuje, że wiele firm technologicznych intensywnie zaciąga ostatnio dług na inwestycje w infrastrukturę AI, co będzie zmniejszać wolne przepływy gotówkowe, a w przyszłym roku zyski najprawdopodobniej nie spełnią oczekiwań rynku. Dotychczasowa strategia długoterminowego trzymania akcji liderów technologicznych może tym razem zawieść.
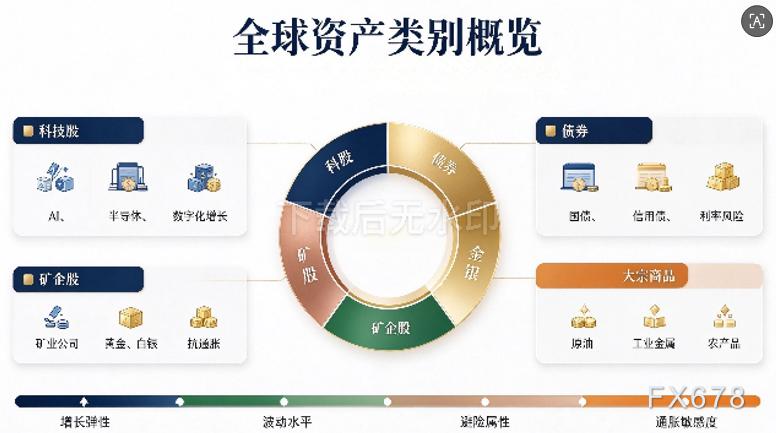
Zróżnicowanie alokacji w metale szlachetne: długoterminowe fizyczne złoto, redukcja spółek wydobywczych, sprzedaż srebra
W zakresie metali szlachetnych Oakley konsekwentnie utrzymuje długoterminową pozycję w fizycznym złocie i nie zamierza pozbywać się podstawowego portfela, ale w ciągu ostatnich dwóch miesięcy ograniczył ekspozycję na akcje spółek wydobywczych złota. Wyjaśnia, że w warunkach ogólnorynkowej przeceny również złoto będzie spadać, a spółki wydobywające metal są znacznie bardziej zmienne niż sam kruszec — w 2008 roku złoto traciło ponad 20%, a spółki wydobywcze aż ponad 60%. Dostrzega pozytywne perspektywy złota podczas cyklu obniżek stóp, jednak nie zaleca, by w obecnej chwili inwestorzy gonili za wzrostami.
Całkowicie sprzedał już srebro oraz instrumenty z nim powiązane — po gwałtownych wzrostach w minionym roku zazwyczaj rynek potrzebuje dużo czasu, by wyceny wróciły do normalnych poziomów.
Prognoza osłabienia gospodarki w 2027 r., stopniowa redukcja pozycji w energii i surowcach przemysłowych
Oakley ocenia, że obecny cykl gospodarczy zbliża się ku końcowi i w pierwszej połowie 2027 roku gospodarka wyraźnie osłabnie, co przełoży się na niższą inflację, a Rezerwa Federalna prawdopodobnie zacznie obniżać stopy procentowe w połowie przyszłego roku.
Zrealizował wcześniej część zysków w sektorze energii, sprzedał instrumenty, które zbyt mocno zdrożały, zachowując pozycje w producentach ropy i gazu, akcjach wysokodywidendowych oraz infrastrukturze przesyłowej. Długoterminowo pozostaje pozytywnie nastawiony do ropy naftowej, jednak spodziewa się presji w krótkim terminie. Miedź, ruda żelaza oraz uran także zostały przez niego ograniczone lub całkowicie sprzedane; osłabienie surowców to znak spowalniającej gospodarki. Wyraża także obawy co do amerykańskiego długu publicznego, ponieważ żadna z głównych partii nie potrafi opanować wydatków budżetowych.
Kapitał kierowany do średnioterminowych obligacji USA, priorytetem zachowanie kapitału
Środki uzyskane ze sprzedaży różnych aktywów zostały przede wszystkim zainwestowane w obligacje skarbowe USA o terminie 3-5 lat. Oakley przewiduje, że w fazie obniżek stóp ceny obligacji będą rosły. Obecnie amerykańskie obligacje stanowią 40-42% portfela akcji, a aż 58% strategii wysokodochodowej; instytucja unika obecnie długoterminowych, 30-letnich obligacji skarbowych po wcześniejszych stratach na nich.
Nowym środkom inwestycyjnym w wysokości 1 milion dolarów doradza, by akcje nie przekraczały 20% portfela, a ponad połowa środków była ulokowana w amerykańskich obligacjach. Przestrzega starszych inwestorów, iż wielu emerytów posiada zbyt dużą część aktywów w akcjach i przez to są szczególnie narażeni na ryzyko giełdowe. Pierwszą zasadą inwestowania powinna być ochrona kapitału.
Podsumowanie
W obliczu silnej korekty akcji technologicznych, podejście Teda Oakleya opiera się na zasadzie defensywy. Jest sceptyczny co do dalszych wzrostów sektorów technologicznych i ostrożnie traktuje surowce, korzystając z potencjalnych korzyści z amerykańskich obligacji w środowisku obniżek stóp. Z metali szlachetnych opcjonuje wyłącznie fizyczne złoto w podstawowym portfelu. Strategia ta jest bezpośrednią konsekwencją jego prognozy osłabienia gospodarki w 2027 roku.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Morgan Stanley ocenia raport finansowy Coherent (COHR.US) za pierwszy kwartał: nieidealny, ale „wystarczający”, prawdziwą atrakcją są długoterminowe umowy o wartości 20 miliardów dolarów.
JPMorgan Stanley opublikował komentarz dotyczący raportu finansowego za pierwszy kwartał roku fiskalnego 2027 firmy Coherent (COHR.US), utrzymując ocenę „zgodną z rynkiem” oraz cenę docelową 325 dolarów.
Potencjał transformacji AI nie równa się zwrotom z inwestycji! Plato Asset Management twierdzi, że rynek myli dwa fundamentalne podejścia, a gwałtowny spadek indeksu Nasdaq to tylko „test rzeczywistości”
David Allen, dyrektor ds. strategii long-short w Plato Investment Management, powiedział w wywiadzie, że czwartkowa wyprzedaż na amerykańskich giełdach była wynikiem tego, iż inwestorzy pomylili potencjał transformacji sztucznej inteligencji (AI) z argumentami dotyczącymi zwrotu z inwestycji.
Ceny krypto
Więcej


