
O canário na mina de carvão do crédito privado: da Blue Owl à ilusão dos produtos semilíquidos

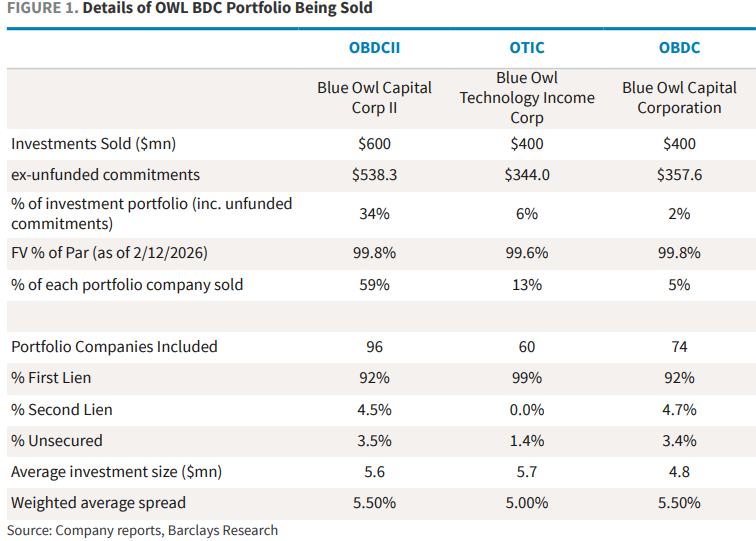
Em 18 de fevereiro, a Blue Owl, uma das principais gestoras globais de ativos alternativos, anunciou que seu instrumento de crédito privado para varejo, OBDCII, irá encerrar permanentemente o cronograma de resgates trimestrais, passando a devolver o capital aos investidores de forma parcelada através da recuperação de empréstimos, venda de ativos e dividendos especiais. Ao mesmo tempo, para fornecer a liquidez prometida aos investidores e quitar dívidas, a Blue Owl anunciou a venda combinada de cerca de US$ 1,4 bilhão em ativos de empréstimos diretos entre três veículos BDC (OBDCII, o fundo BDC listado OBDC e o fundo de receita tecnológica OTIC), sendo que o OBDCII venderá aproximadamente US$ 600 milhões, equivalente a cerca de 34% de seu portfólio de investimentos.
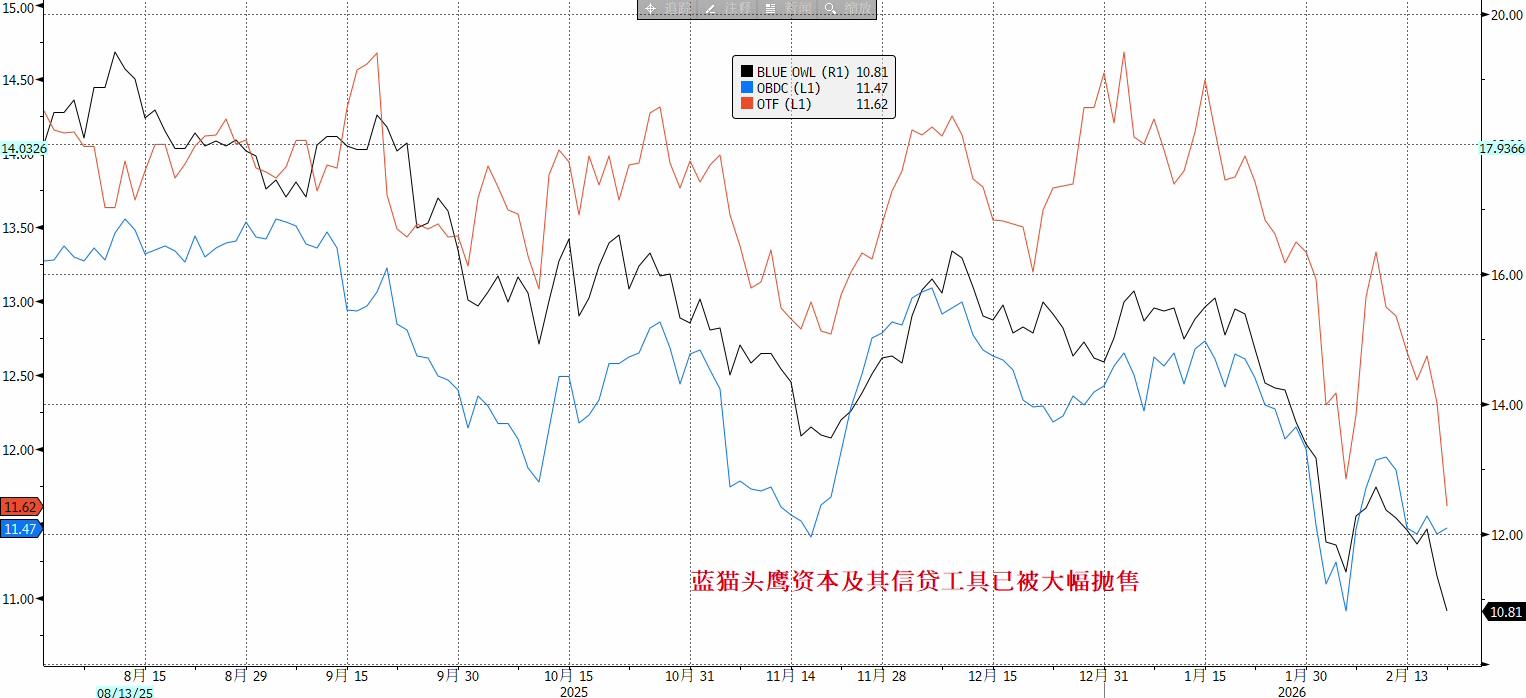
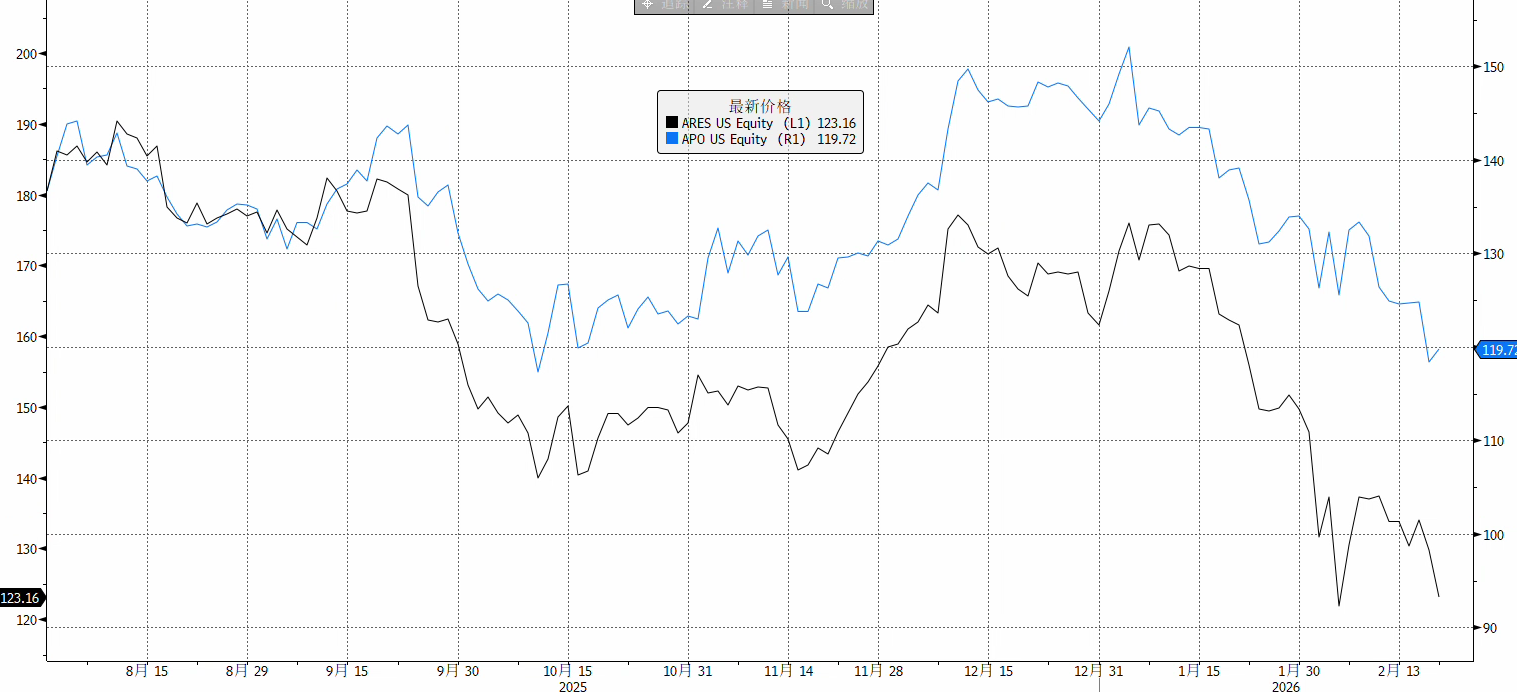
Devido a essas notícias, o mercado reagiu fortemente. Em 19 de fevereiro, as ações da Blue Owl chegaram a cair quase 10% durante o pregão, atingindo o nível mais baixo em dois anos e meio, encerrando o dia com uma queda de 5,9%. O sentimento de pânico rapidamente se espalhou por todo o setor de gestão de ativos alternativos, com as ações de concorrentes como Ares, Apollo, Blackstone e KKR caindo, em média, entre 3% e 6%. Na Europa, CVC e Partners Group também registraram queda.
Ainda mais impactante, em 21 de fevereiro, o fundo hedge Saba fez uma oferta pública para adquirir participações relacionadas à Blue Owl em BDCs a um preço com desconto de 20% a 35% em relação ao valor patrimonial líquido mais recente, colocando em questão a justeza da avaliação contábil do fundo. Embora a oferta não seja obrigatória, o seu significado simbólico é claro: abriu-se um fosso evidente entre o preço de liquidez que o mercado secundário está disposto a oferecer e o NAV divulgado pelo gestor. Ao mesmo tempo, os preços dos títulos estruturados vinculados à Blue Owl despencaram, com um papel emitido pelo Citi caindo abaixo de 50% do valor de face.
De modo geral, o caso Blue Owl está longe de ser apenas um erro de gestão de liquidez de uma empresa, pois expôs a ilusão dos produtos semilíquidos no mercado de crédito privado, que alcançou US$ 3 trilhões nos últimos anos. Este episódio pode se tornar o “canário da mina de carvão” do setor de crédito privado, servindo como uma possível repetição do evento de agosto de 2007, quando o BNP Paribas congelou fundos — prenúncio da crise financeira global.
Crise de confiança no modelo de produtos semilíquidos
O caso Blue Owl toca no elo mais frágil do crédito privado: a sustentabilidade do modelo de produtos semilíquidos. Este tipo de produto promete resgates periódicos (como trimestrais) para investidores de varejo, mas tem como base empréstimos não públicos com vencimento de 5 a 10 anos. O problema central está em:
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Os fundos de hedge tiveram metade dos seus ganhos “evaporados” este ano, com perdas “particularmente severas” nas últimas semanas; sócio da Goldman Sachs: é preciso esperar os ativos “junk” pararem de cair
Os ativos de classificação lixo que compõem a base da estrutura de capital da IA continuam sob pressão. Enquanto ativos de IA com classificação lixo, como CoreWeave, ainda estiverem em queda, qualquer recuperação nas ações de IA será apenas um ajuste de posições, e não uma reprecificação dos fundamentos.


CoreWeave de “dupla derrota de ações e títulos” — o “olho do furacão” do colapso atual da IA
O preço das ações da CoreWeave caiu 25% em uma semana, com o rendimento de títulos de alto risco disparando para 15% e a probabilidade de inadimplência ultrapassando 60%, desencadeando uma crise de financiamento em infraestrutura de IA. Esse “duplo impacto” entre ações e títulos afetou o Índice de Semicondutores da Filadélfia, que recuou 11%, e o Nasdaq 100, que teve o pior desempenho semanal do ano. Especialistas alertam que este é um ponto de inflexão na precificação de crédito em meio ao boom da IA — o modelo de expansão com alta alavancagem e dívida pesada está sendo severamente testado em um ambiente de taxas de juros elevadas.

Preços de criptomoedas
Mais


