
Индонезийская рупия в трясине

Индонезия, как крупнейшая экономика Юго-Восточной Азии, с начала этого года испытала падение индекса Jakarta Composite на 29%, а рупия снизилась по отношению к доллару США более чем на 6%. За последние полгода Индонезия пережила волну "обороны позиций на рынке развивающихся стран", сталкиваясь с одновременным снижением фондового, долгового и валютного рынков. В январе этого года MSCI объявил о заморозке всех корректировок индийских индексов и отказался включать новые индонезийские акции в индекс развивающихся рынков, а также вынес серьезное предупреждение: на индонезийском рынке существуют фундаментальные проблемы инвестируемости, и если в указанный срок не будут приняты необходимые меры, Индонезию могут перевести из категории развивающихся в категорию приграничных рынков.
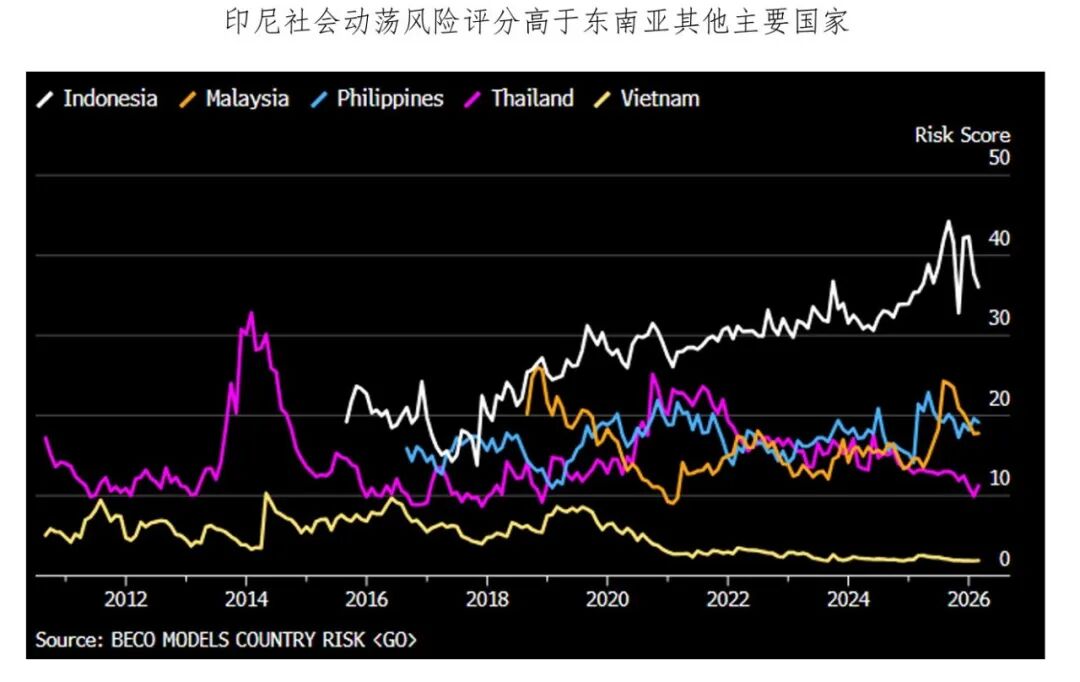
На прошлой неделе MSCI в своем итоговом решении сохранил рейтинг страны, но понизил оценку раздела "поток информации" до негативной. За менее чем месяц Центробанк Индонезии повысил ставку на 100 базисных пунктов, что привело к росту рупии с исторических минимумов. Означает ли это прекращение кризиса?
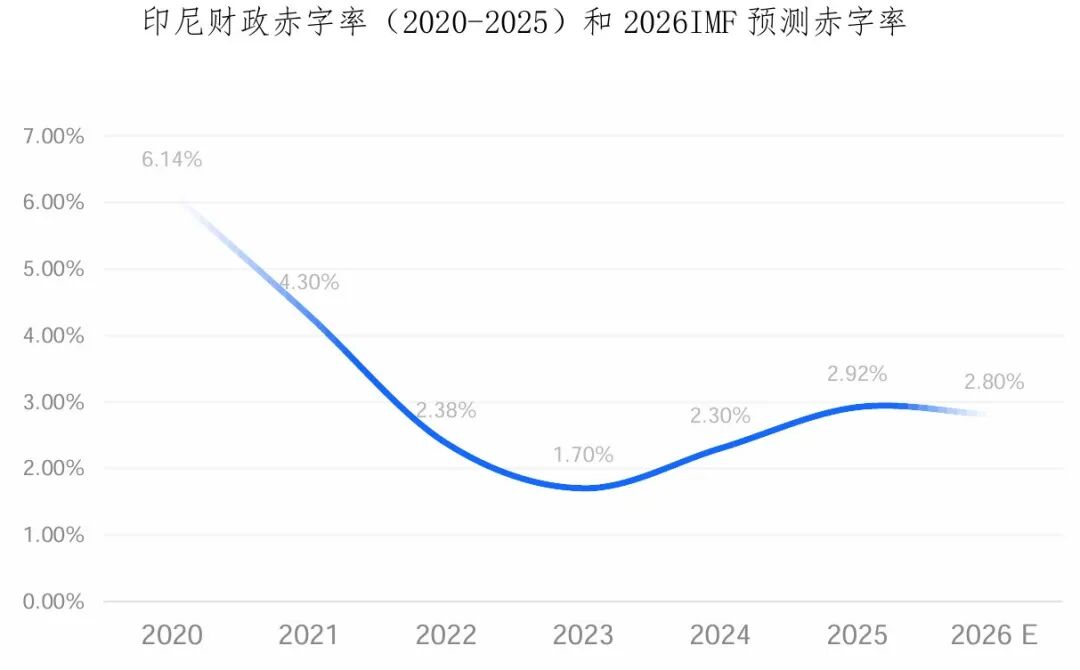
Фискальный дефицит остается высоким, курс валюты под давлением.В "Национальном законе о бюджете" Индонезии установлен жесткий лимит дефицита бюджета — не более 3%, а соотношение государственного долга — не более 60%. В 2025 году дефицит бюджета Индонезии достигнет послековидного максимума (во время пандемии лимит временно был снят). После обострения конфликта между США и Ираном, рост мировых цен на нефть вынудил увеличить топливные субсидии одновременно с реализацией программ по питанию населения и инфраструктуре. На фоне устойчиво высоких государственных расходов и слабого роста доходов бюджета рынок выражает сомнения относительно сбалансированности и устойчивости фискальной политики Индонезии.
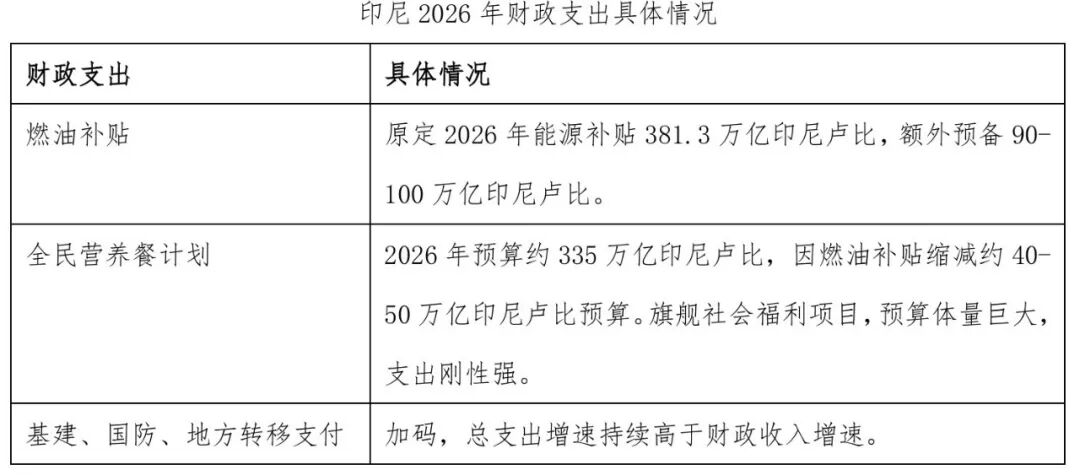
Чистый импорт нефти стал фактором давления на курс с момента обострения конфликта между США и Ираном.Для сравнения, как Бразилия, так и Индонезия являются экспортно-ориентированными развивающимися странами, производящими сырье, но их валюты ведут себя по-разному. Торговая структура двух стран различается: Бразилия, извлекая выгоду из технологий морской нефтедобычи, имеет чистый экспорт нефти, в то время как Индонезия, несмотря на профицит внешней торговли (основные экспортные товары — уголь, пальмовое масло и ферросплавы с содержанием никеля), по нефтегазовой статье имеет хронический дефицит и импортирует большую часть энергии. Рост цен на нефть после обострения конфликта между США и Ираном усилил расхождение в динамике курсов двух стран.
В статье "Война за защиту азиатских валют" мы уже рассказывали о том, как с начала года Центробанк Индонезии прибегал к прямым интервенциям за счет валютных резервов и внедрял макропруденциальные меры и валютный контроль, а с мая последовательно ужесточал денежно-кредитную политику. Несмотря на то, что эти шаги временно поддержали курс рупии, основные причины ее ослабления не были устранены:
(1) Фискальный дефицит растет, дефицит в процентах ВВП сохраняется на высоком уровне, а повышение ставок и обесценивание валюты, вероятно, продолжат усиливать давление на бюджет;
(2) Недавно введенная политика монополизации экспорта стратегических ресурсов госкомпаниями (контроль над экспортом угля, пальмового масла, титановых сплавов через компании, принадлежащие суверенному фонду), способная повысить доходы бюджета, вызывает споры на рынке, а также способна ударить по экспорту. Вместе с постоянным чистым импортом энергии это повышает торговые риски.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Хартнетт из Bank of America, точно предсказавший падение: "Сигнал к продаже" уже завершён, инвесторы "вернутся к технологическим акциям в середине ноября", ключевой фактор — "цены на чипы".
"Проданный сигнал" Bank of America хоть и завершён, но это далеко не сигнал к покупке на дне. Сейчас наблюдается расширение разрыва финансирования AI, а технологические акции чрезмерно переполнены. Стратеги предупреждают: в ноябре возможность вернуться к технологическим акциям полностью зависит от цен на полупроводники. В краткосрочной перспективе рекомендуется временно избегать технологического сектора, сохранять оборонительную позицию, и делать ставку на малые компании и REITs.

Лидер AI Anthropic раскрывает самую жестокую правду всей индустрии AI!

Падение американских акций на этой неделе: как количественные модели справились с этим

Самая опасная дивергенция на рынке акций США: обычные акции уже сильно упали, сколько ещё смогут продержаться гиганты AI?
Значительное ужесточение финансовых условий сильно ударило по обычным акциям на американском рынке: медианное значение акций из индекса S&P 500 снизилось на 15% от максимальных уровней, а премия за риск по акциям уже опустилась ниже нуля. Рост доходности государственных облигаций США и цен на нефть способствовал скачку индекса финансовых условий, что привело к резкому ухудшению широты рынка на фоне кажущегося спокойствия индекса. Усиливается рыночная дифференциация, и главным вопросом остается: смогут ли обычные акции наверстать упущенное или индекс продолжит снижение.

Цены на крипто
Далее


