
Завищена чиста вартість, обмеження на викуп! Чи є поточна "криза приватного кредитування PE" новою хвилею "субстандартної іпотеки"?

Паніка на ринку приватного кредитування поширюється. Головний інвестиційний директор Fourier Asset Management Орландо Гемес зробив суворе попередження: "Сигнали небезпеки, які ми сьогодні бачимо у сфері приватного кредитування, вражаюче схожі з ситуацією 2007 року."
Він особливо підкреслив погіршення умов захисту кредиторів, а також складні умови ліквідності, які "маскують невідповідність між активами, які інвестори вважають своїми, та тими, які вони дійсно можуть вивести".
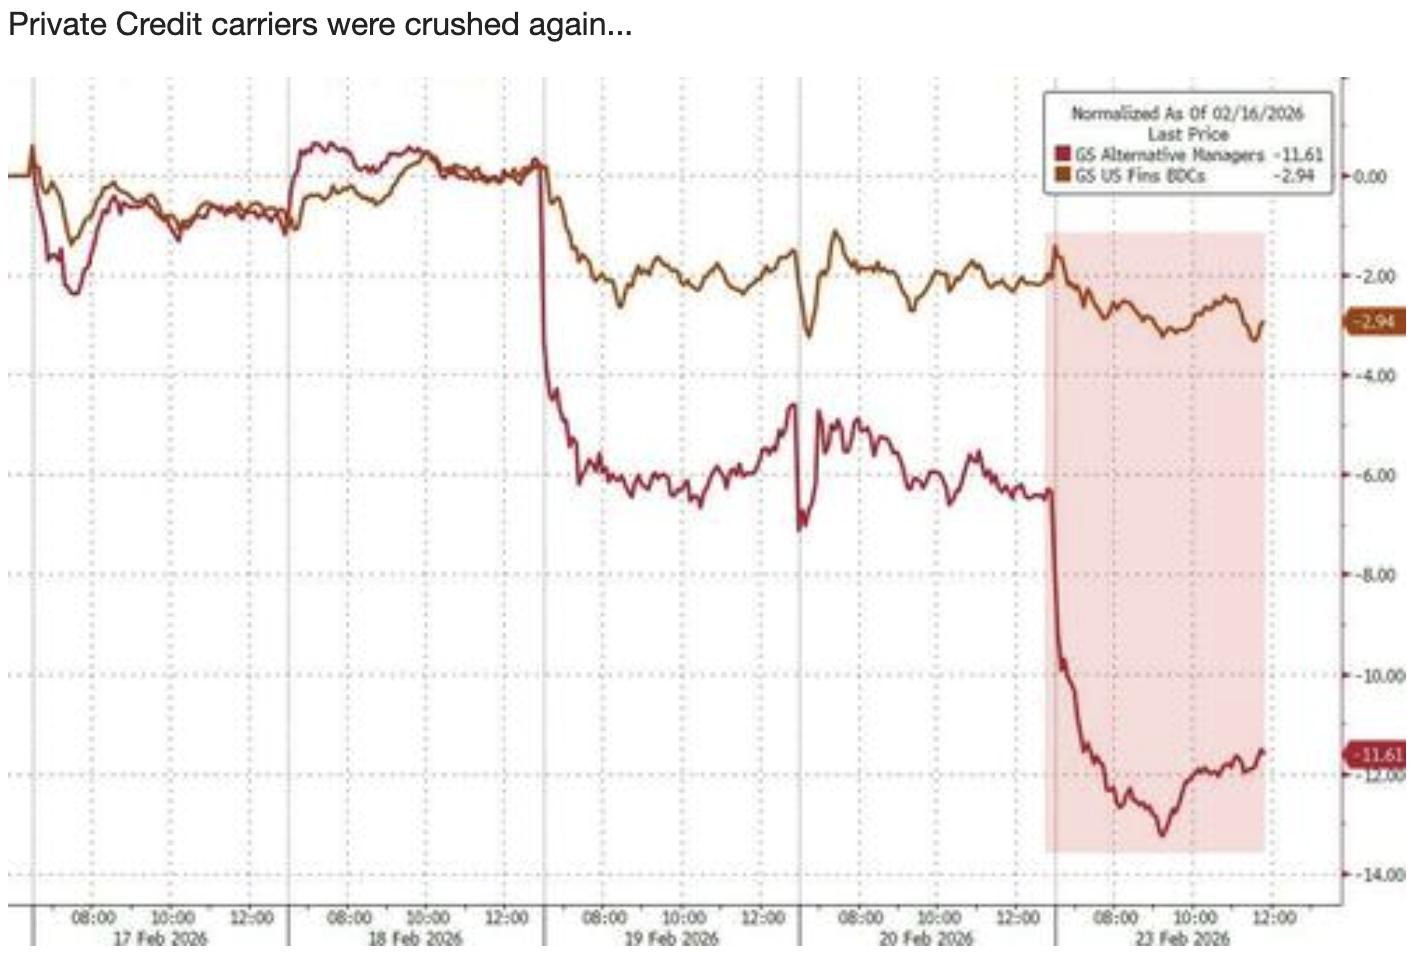
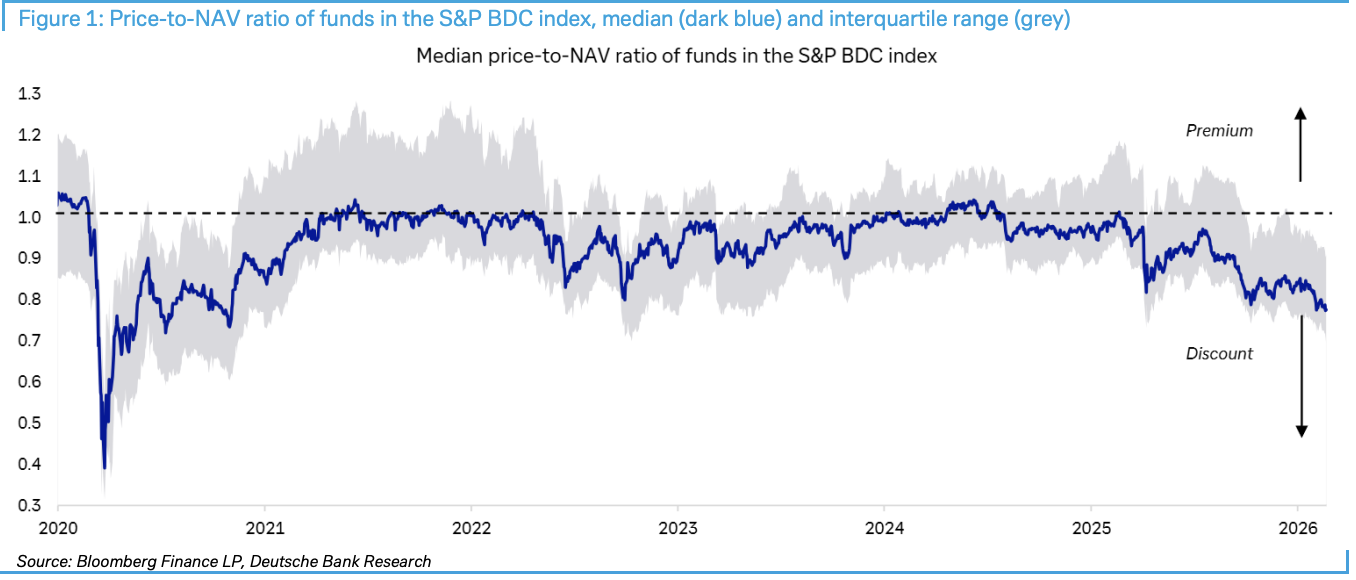
За даними Chasing Wind Trading Desk, 23 лютого Deutsche Bank опублікував звіт «Private credit: Smoke, yes, but how much fire?». У звіті зазначається, що співвідношення ціни до чистої вартості активів фондів з індексу S&P BDC впало до найбільшого дисконту з моменту шоку пандемії COVID-19, а такі події, як обмеження викупу Blue Owl та зниження оцінки Breitling вдвічі, лише посилили паніку.
 Незважаючи на нещодавнє зниження цін відповідних акцій, Deutsche Bank вважає, що наразі відсутні умови для масштабного ринкового зараження. Інвесторам зараз необхідно уважно стежити за кредитними спредами, корпоративними прибутками, тиском на держоблігації та змінами у регулюванні – чотирма ключовими індикаторами, а також усвідомлювати, що понад 3 трлн доларів "сухого пороху" (невикористаних коштів) можуть стати важливим буфером.
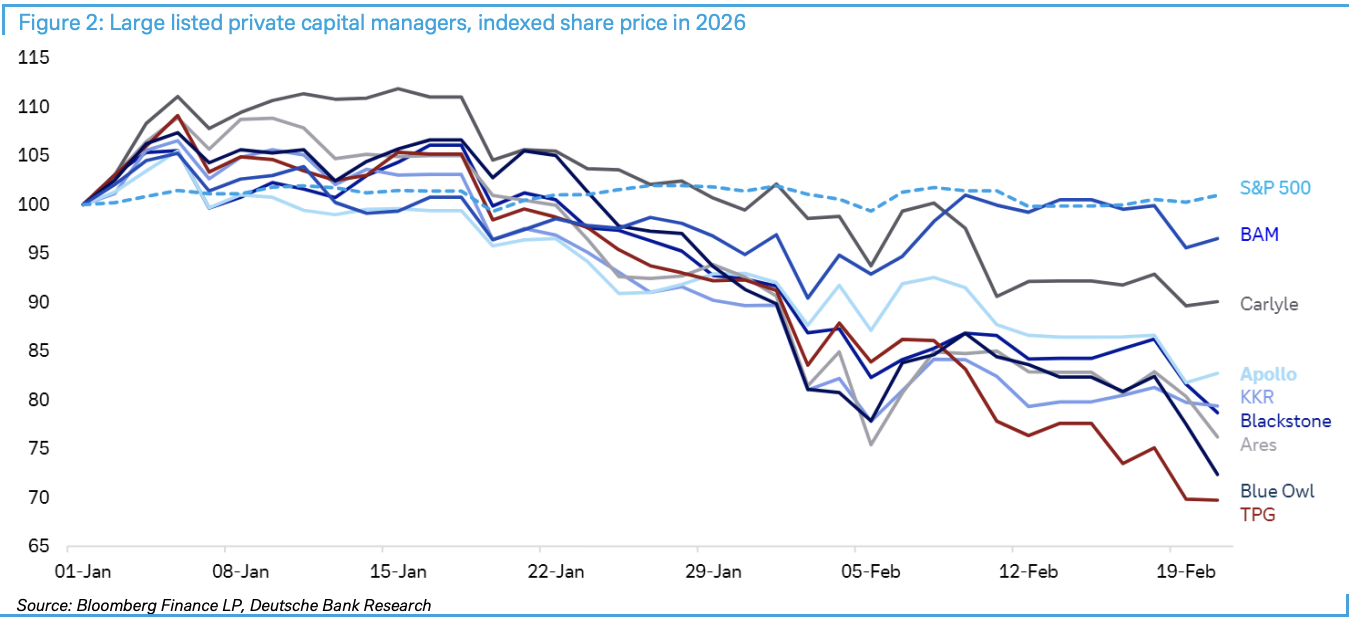
Дисконт BDC на рекордному рівні: термометр ринкової паніки
Business Development Companies (BDC) стають індикаторами кризи приватного кредитування. За даними Deutsche Bank, ці публічні компанії, які мають високі вкладення у приватне кредитування та софтверну індустрію, демонструють найбільший дисконт ціни до чистої вартості активів з часу пандемії COVID-19.
Паніка минулого тижня ще більше загострилася. Blue Owl оголосила про обмеження викупу в одному зі своїх фондів та продаж активів. Хоча цей крок був спрямований на зміцнення довіри, деякі інвестори скористалися нагодою, щоб розпродати активи, пов’язані з приватним капіталом. Згодом Financial Times повідомила, що приватні власники Breitling знизили вартість своїх інвестицій удвічі, що ще більше підлило олії у вогонь ринкової паніки.
Небанківські фінансові установи: недооцінений системний ризик
Справжнє занепокоєння викликає зростаюча частка небанківських фінансових посередників (NBFI) у фінансовій системі. Останні дослідження Федерального резервного банку Нью-Йорка підкреслюють ризики, які зростання NBFI створює для банків. Ключові дані свідчать: частка NBFI у глобальних фінансових активах перевищила 50%, а у США ця цифра сягає 60%.
Механізми передачі ризику викликають занепокоєння: хоча банки зменшили прямий вплив на реальну економіку після фінансової кризи, вони залишаються опосередковано залученими через зобов'язання перед NBFI. Зокрема, банки надають NBFI старші кредити, а ті, у свою чергу, видають підпорядковані кредитні позики кінцевим позичальникам. Подібна багатошарова структура у разі проблем може спричинити ланцюгову реакцію.
Віце-голова ФРС Bowman зазначила, що до фінансової кризи банки видавали 60% іпотечних кредитів, але з того часу ця частка майже вполовину знизилася, і позичальники перейшли до небанківських кредиторів.
3 трлн доларів "сухого пороху": рятівна соломинка чи крапля в морі?
Deutsche Bank вважає, що на ринку приватного капіталу зараз понад 3 трлн доларів "сухого пороху", що є достатнім буфером для подолання поточних фінансових проблем, оскільки переважна більшість великих кредитів у приватному капіталі видається великими інституціями. Вони мають високий рівень диверсифікації та впливу, і їхні інвестори малоймовірно відмовляться виконувати свої капітальні зобов'язання.
Проте ситуація на середньому ринку зовсім інша. Багато інституцій середнього сегмента значною мірою залежать від нещодавніх падінь інвестицій у софтвер, а рівень диверсифікації у них недостатній, що робить їх найуразливішою ланкою.
Чотири індикатори: критична точка для спалаху кризи
Deutsche Bank чітко зазначає, що для реалізації негативного сценарію та поширення зараження на банки необхідне погіршення економічного та ринкового фону. Зокрема, має відбутися певна комбінація наступних подій:
-
Різке зростання кредитних спредів та/або процентних ставок
-
Суттєве скорочення корпоративних прибутків
-
Значний тиск на ринок держоблігацій, особливо під час аукціонів боргу
-
Зміни у банківському регулюванні або вимогах до капіталу щодо приватного ринкового ризику
Ключовий висновок: наразі жоден з цих чотирьох індикаторів не досягнув рівня, який би становив загрозу для ринку приватного капіталу з точки зору потенціалу для ширшого ринкового зараження і руйнування.
Поточна оцінка: багато диму, але пожежа незначна
Deutsche Bank описує ситуацію як "дуже багато диму, але вогню поки що не видно", підкреслюючи, що не слід прирівнювати коливання ліквідності до краху кредитування. Крім того, інвестори часто сприймають окремі проблеми інвестицій як ширшу ринкову тенденцію, що є класичною помилкою плутання кореляції з причинно-наслідковим зв'язком.
Незважаючи на розпродажі, спровоковані побоюваннями щодо довгострокових змін у софтверних компаніях через AI, більшість софтверних компаній, ймовірно, збережуть своїх клієнтів і прибутки, тому у короткостроковій перспективі вони зможуть генерувати грошові потоки для виплат кредиторам.
Більш того, враховуючи сильні результати акцій і кредитних ринків, здорові корпоративні прибутки, стійкий ринок праці США та загалом міцну економіку, передумови для різкого падіння довіри ще не склалися.
Інвесторам у короткостроковій перспективі слід уважно стежити за чотирма індикаторами, зазначеними Deutsche Bank, а також за тим, чи продовжиться поширення "дисконту до чистої вартості активів" серед таких інструментів, як BDC. Коли дисконт перетвориться з емоційного чинника на жорстке обмеження фінансового ланцюжка, це стане початком поширення ризиків з локального на системний рівень.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Morgan Stanley: Оновлення великих моделей та зростання електронної комерції, підвищення цільової ціни для AppLovin (APP.US) до 450 доларів
Morgan Stanley підтримує рейтинг "купувати" для Applovin і підвищує цільову ціну з 400 доларів до 450 доларів.
Goldman Sachs різко знижує цільову ціну на золото! Центробанки купують золото, але це не може зупинити перехід Федеральної Резервної Системи до "яструбиної" політики; поточна ситуація дуже схожа на 2022 рік.
Goldman Sachs вважає, що Федеральна резервна система, ймовірно, знову підвищить процентну ставку у грудні 2026 року, що й надалі стримуватиме попит західних інвесторів на "хеджування від знецінення валюти". Ринок відтворює характеристики 2022 року: хоча щомісячні покупки центробанку на 60 тонн можуть забезпечити підтримку, високі процентні ставки серйозно обмежують західних інвесторів в ETF, у результаті чого ціна на золото прощається з одностороннім зростанням і потрапляє у скрутне становище "обмеженого зростання та підвищеної волатильності". Зміна ситуації можлива у другій половині 2027 року після зниження ставок, коли кошти ETF та купівля золота центробанками можуть співпрацювати, і ціна золота знову може пришвидшити ріст.

Обвал американського фондового ринку за ніч: рефлексивний шторм, спровокований "забігом" на 100 мільярдів доларів
Хвиля механічного продавального тиску на сотні мільярдів доларів спричинила на Уолл-стріт «ефект забігу наперед», але ця розумна швидкодія грошей лише прискорила паніку: Nasdaq впав на 6,4% за день, напівпровідниковий сектор обвалився на 12%, а «найкраща торгова стратегія року» — комбінація штучного інтелекту й енергетики — зруйнувалася за 48 годин. Ще небезпечніше те, що відкладений тиск на продажі все ще наближається. Справжня суть цієї рефлексивної бурі в тому, що коли всі знають один і той самий сценарій і діють одночасно згідно з ним, сам сценарій перестає працювати.
Ціни на криптовалюти
Більше


