
Попередній огляд фінансового звіту AMD за третій квартал: чи зможе AI-центр обробки даних компенсувати побоювання щодо ПК? Helios та валова маржа стають ключовими факторами для перевірки
 Bitget2026/11/03 03:09
🔥 Радар гарячих акцій США вже доступний! 3 основні тренди фондового ринку США + 6 відібраних акцій + 7 ключових подій у календарі – де шукати можливості цього тижня? Натисніть посилання, щоб побачити всі 22 трейдингові ідеї на одній карті→
1. Огляд ключових інвестиційних моментів
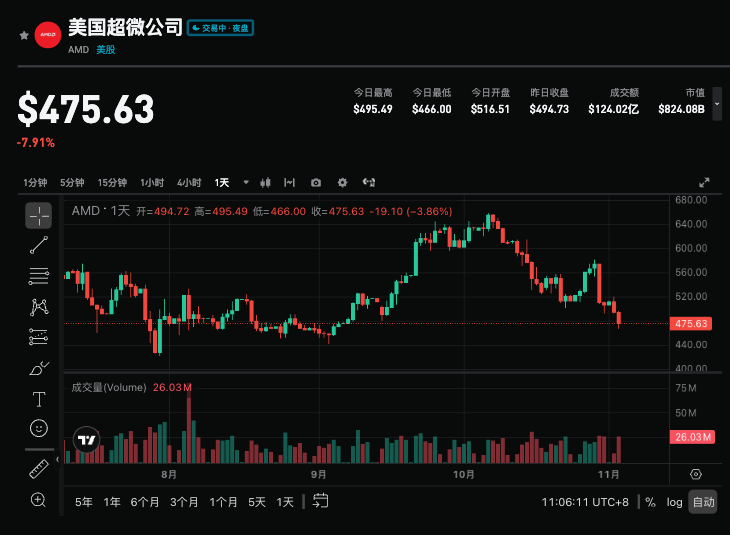
AMD оголосить фінансові результати за третій квартал 2026 фінансового року після закриття ринку 3 листопада 2026 р. за східним часом США (конференц-дзвінок відбудеться того ж дня о 17:00). Раніше компанія прогнозувала виручку близько 13 млрд доларів США (±300 млн доларів США, середнє зростання рік до року близько +41%, поквартально +13%), не-GAAP маржа валового прибутку близько 56%; консенсус Уолл-стріт очікує виручки близько 13,08-13,12 млрд доларів США (+42% р/р), скоригований прибуток на акцію близько 1,94-1,95 доларів США (близько +62% р/р, за аналогічний період минулого року — 1,20 долара США). Поточний звіт є ключовим після рекордного другого кварталу, а також на тлі паніки на ринку ПК, викликаної слабкими прогнозами Intel і нещодавньої корекції акцій, ринок уважно слідкує за тим, чи зможуть AI-дата-центри (включаючи платформу Helios) і надалі пришвидшуватися й ефективно компенсувати занепокоєння навколо ПК, а також чи збережеться якість маржі та чи сприятиме прогноз на Q4 відновленню оцінки компанії.
2. Чотири головних фокуси уваги
Фокус 1: Чи зможуть дата-центри та AI-бізнес зберегти високі темпи зростання
Дата-центри залишаються основним двигуном зростання. У другому кварталі виручка цього напрямку склала близько 6,7 млрд доларів США (58% від виручки, +107% р/р): продажі прискорювачів Instinct подвоїлися, а попит на процесори EPYC був високим. Очікування ринку на Q3 – дохід від дата-центрів близько 8,2-8,3 млрд доларів США. Співпраця з OpenAI, Meta, Anthropic, Microsoft та іншими у сфері AI забезпечує видимість результатів, і платформа серверного рівня Helios є особливо ключовою — керівництво раніше повідомляло, що почне постачання наприкінці Q3 з подальшим прискоренням у Q4 та першому півріччі 2027 року. Якщо цей напрям демонструватиме тривале перевищення очікувань, це підсилить наратив лідерства в AI; у разі сповільнення можуть виникнути питання щодо стійкості зростання.
Фокус 2: Чи зможе зростання AI компенсувати ризики на ринку ПК та клієнтських продуктів
Минулого тижня Intel обвалився через слабкий прогноз, що спровокувало паніку в сегменті напівпровідників для ПК і негативно вплинуло на весь ланцюжок галузі. Клієнтський та ігровий сегменти AMD зіштовхуються з ризиком слабкого попиту, причому ігровий вже зазнав зниження у попередньому кварталі. Ринок особливо уважно стежитиме, чи втримається виручка від клієнтських рішень на рівні близько 3 млрд доларів США, а також чи зможе високий темп зростання дата-центрів повністю компенсувати негатив від ПК. Якщо результати клієнтського сегменту будуть кращими за очікування або негативний вплив буде обмежений, це допоможе поліпшити ринкові настрої; у протилежному випадку побоювання щодо традиційного бізнесу лише посиляться.
Фокус 3: Маржа валового прибутку та якість зростання
Швидке зростання у сфері AI не завжди гарантує одночасне покращення прибутковості. Компанія прогнозує не-GAAP маржу валового прибутку на рівні близько 56% цього кварталу, і ринок пильно оцінює зміни у продуктовому портфелі: чи зможе висока прибутковість процесорів EPYC компенсувати потенційний тиск зі сторони GPU Instinct та серверних платформ Helios і чи не вплине подорожчання HBM пам'яті та складних технологій упаковки на маржинальність. Обмеження у постачанні (вафлі, упаковка тощо) також залишаються визначальним фактором. Якщо маржа залишиться стабільною або перевищить очікування – це підтвердить якість зростання; суттєве зниження маржинальності може обмежити гнучкість прибутків.
Фокус 4: Прогноз на Q4 і темпи нарощування Helios
Ринок акцентує увагу на прогнозах щодо четвертого кварталу та подальших перспектив. Консенсусний прогноз – дохід за Q4 близько 16-16,3 млрд доларів США (істотне зростання поквартально), деякі установи, як-от Jefferies, налаштовані ще оптимістичніше. Темпи відвантаження Helios та прискорення центру обговорюватимуться окремо під час конференц-дзвінка. За рік акції AMD суттєво зросли, сягнувши капіталізації в 1 трильйон доларів, але нещодавно відбулося помітне коригування; можливість підвищити прогноз і висловлення керівництва щодо перспектив на другу половину року і 2027-й напряму впливатимуть на переломний момент у ринкових настроях.
3. Ризики та можливості
Фактори зростання:
- Виручка від дата-центрів значно перевищує очікування (особливо по Instinct/Helios), що підтверджує сильний попит на AI.
- Загальна виручка досягає/перевищує верхню межу прогнозу, Q4 чи річний прогноз підвищують.
- Маржа валового прибутку утримується або перевищує план 56%, вплив клієнтського сегменту обмежено, прогрес у AI-партнерствах – позитивний.
Фактори зниження:
- Клієнтський/ПК-сегмент далі слабшає, зростання від дата-центрів не компенсує цього повністю.
- Маржа валового прибутку через зміну портфеля або зростання витрат спадає більше, ніж очікується, або обмеження в постачаннях стримують виробництво.
- Показники лише відповідають середньому прогнозу, не відбувається підвищення прогнозу, одночасно тиск від високої оцінки та загальних настроїв на ринку.
4. Рекомендації по торговельній стратегії
Лонг-логіка: Якщо дата-центр і загальні доходи суттєво перевищують консенсус, а керівництво підтверджує успішне нарощування Helios, підвищує прогноз і дає позитивний аутлук – це може посилити довіру до AMD як ключового гравця AI-інфраструктури й підтримати відновлення оцінки.
Шорт-ризики: Якщо ключові дані лише відповідають або трохи нижчі очікувань, занепокоєння щодо ПК підтверджуються чи прогноз залишається обережним — це може спровокувати фіксацію прибутку, особливо в умовах високої волатильності сектору чіпів. Історично середня зміна ціни після фінзвіту становила близько ±11,4%, а опціонна імпліцитна волатильність — близько 9%.
Ключові метрики:
- Загальний дохід та рік/рік чи квартал/квартал динаміка
- Дохід від дата-центрів (особливо релевантний для Instinct та Helios)
- Не-GAAP-маржа валового прибутку та вплив продуктової структури
- Прогноз по виручці за Q4 та чи підвищується річний прогноз
Рекомендації: Якщо результати значно кращі за очікування та прогноз позитивний, можна розглядати можливість входу після корекції; якщо дані посередні або прогноз слабкий, варто врахувати ризики короткострокових коливань і уникати переслідування зростання. Об’єм позицій і рівень стоп-лоссу слід підлаштовувати під особисту толерантність до ризику.
Відмова від відповідальності: наведена інформація є лише для довідки і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити

Ціни на криптовалюти
Більше


