
Polymarket balog‘at marosimi: Xayr, Polygon

Savdo hajmi va muvofiqlik talablari oshgani sari, Polymarket bashorat bozori uchun asosiy infratuzilmani qayta qurmoqda va Polygon davriga xayr demoqda.
Muallif: Sanqing, Foresight News
Yaqinda, Polymarket o‘zining L2 blokcheynini ishga tushirishi haqidagi xabarlar Twitter’da tez tarqaldi. Tekshiruv natijasida, ma’lumot rasmiy Discord hamjamiyatidan olingan bo‘lib, Polymarket jamoasi a’zosi Mustafa Discord’da foydalanuvchi savoliga javoban, o‘z L2 qurilishi platformaning hozirgi birinchi darajali ustuvor vazifasiga aylanganini tasdiqladi.
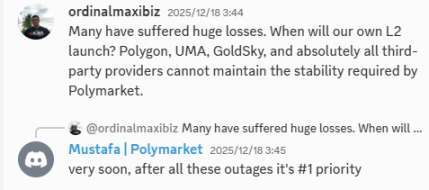
Rasm manbasi: Polymarket’ning Discord hamjamiyati, loyiha a’zosi Mustafa foydalanuvchi xabariga javob bermoqda
Bu bayonot, Polymarket umumiy blokcheyn asosida ishlaydigan ilova darajasidagi protokoldan, bashorat bozori uchun chuqur moslashtirilgan infratuzilma provayderiga aylanish yo‘lida ekanini anglatadi. Tez-tez uchraydigan unumdorlik cheklovlari, bahsli tashqi orakul mexanizmi yoki IPO va muvofiqlik bosimi bo‘ladimi, barchasi Polymarket’ni yanada suveren texnologik yo‘nalishga undamoqda.
Polygon’ga xayr: “Boshqalarga tobe” unumdorlik cheklovidan qutulish
Uzoq vaqt davomida, Polymarket Polygon tarmog‘ida faoliyat yuritib, dastlabki past xarajatli kengayishdan foyda ko‘rdi, biroq ilova hajmi eksponentsial o‘sishi bilan umumiy blokcheyn cheklovlari biznes rivojlanishining “shiftiga” aylandi.
2025 yil davomida, Polygon asosiy tarmog‘ida 15 marta turli darajadagi tarmoq nosozliklari, texnik xizmat yoki to‘xtashlar yuz berdi, ba’zi holatlarda Polymarket buyurtmalarini moslashtirish kechikdi.
Jiddiy holatlardan biri 12-dekabrdan 13-dekabrgacha bo‘lgan deyarli 24 soat davomida Polygon tarmog‘i g‘alati “tranzaksiyalar yopishib qolishi (Intermittent Stuck Transactions)” holatiga tushib qoldi. Bu hodisa asosiy tarmoq RPC javobini sekinlashtirdi, ko‘plab tikish buyurtmalari mempool’da tiqilib qoldi.
Yana bir holat, 10-sentabrda yuz bergan “konsensus yakuniyligi kechikishi (Consensus Finalization Delay)” bo‘lib, Polygon asosiy tarmog‘ida tranzaksiyalar tasdiqlanayotgan bo‘lsa-da, konsensus qatlami “yakuniylik (Finality)” hukmini bera olmadi. Polymarket platformasidagi hisob-kitob bir necha soatlik bo‘shliqqa tushib qoldi, bashoratlar asosiy blokcheyn kechikishi sababli yakuniy hisob-kitobga yetmadi.
IPOga tayyorlanayotgan va orqasida ICE (New York fond birjasi egasi) kabi an’anaviy moliyaviy gigantlar turgan platforma uchun, bunday asosiy infratuzilmaning ishonchsizligi muvofiqlik xavfini keltirib chiqaradi.
Foydalanuvchilar uchun esa, kutilmagan yangiliklar paytida asosiy tarmoq tiqilishi sababli eng yaxshi tikish imkoniyatini boy berish platformaga bo‘lgan ishonchni bevosita zaiflashtiradi.
O‘z L2’sini qurish orqali, Polymarket Polygon’dagi boshqa dApp’lar bilan blok joyi uchun raqobat muammosidan qutuladi va bashorat bozori tranzaksiya xususiyatlariga moslashtirilgan optimallashtirishlarni amalga oshiradi.
Bu nafaqat yanada barqaror tarmoq muhitini, balki platformaning asosiy blok tartiblash huquqini o‘z qo‘liga olishini, tranzaksiya to‘qnashuvlarini hal qilish va tashqi blokcheynga ketayotgan to‘lovlarni qaytarib olish imkonini beradi.
Bundan tashqari, Polymarket allaqachon o‘z veb-saytida maxsus Builder bo‘limi va Wiki hujjatlarini yaratib, tashqi ishlab chiquvchilarga interfeys va vositalarni tizimli tarzda ochib bergan, uchinchi tomonlarni Polymarket bashorat bozori imkoniyatlari asosida ilovalar va hosila mahsulotlar yaratishga undamoqda.
Umumiy blokcheyn doirasida bu ilovalar haqiqiy ekotizim yopiq aylanishini hosil qila olmaydi. Ammo o‘z L2’si rivojlanishi bilan, bashorat, hisob-kitob va axborot o‘yiniga asoslangan bu ilovalar to‘liq mahalliy tarmoqqa ko‘chib o‘tish imkoniyatiga ega bo‘ladi va L2 uchun foydalanuvchi, tranzaksiya oqimi va real foydalanish holatlarini ta’minlaydi.
Orakulni qayta shakllantirish: Uchinchi tomon mexanizmidagi ishonch bo‘shliqlarini to‘ldirish
Agar yuqori unumdorlik va past nosozlik darajasiga ega L2 bashorat imperiyasining skeleti bo‘lsa, orakul esa bu mashinaning yuragi hisoblanadi.
Uzoq vaqt davomida, Polymarket tashqi UMA orakulining “optimistik mexanizmi”ga chuqur tayanib keldi, biroq tranzaksiya hajmining keskin oshishi fonida bu tayanish halokatli zaiflikka aylanmoqda.
UMA’ning nizolarni hal qilish mexanizmi murakkab bahslarni ko‘rib chiqishda ko‘pincha 48 soatlik tasdiqlash davrini talab qiladi: dastlabki 24 soat anonim ovoz berish va keyingi 24 soat ovozlarni ochish.
Bu uzoq kutish nafaqat mablag‘ aylanish samaradorligini keskin pasaytiradi, balki tizim dizaynida yirik ishtirokchilarga manipulyatsiya uchun orqa eshik qoldiradi. 2025 yilda yuz bergan bir necha yirik bahsli voqealar UMA mexanizmining ishlamay qolganini ko‘rsatdi.
Eng ko‘p e’tibor tortgan voqea 237 million dollar tranzaksiya hajmiga ega bo‘lgan “Zelenskiy kostyum ishi” bo‘ldi. O‘sha paytda Zelenskiyning NATO sammitidagi kiyimi ko‘plab nufuzli OAV tomonidan kostyum deb tasdiqlangan bo‘lsa-da, UMA’ning yirik ishtirokchilari o‘z manfaatlari yo‘lida natijani “No” deb ovoz berish orqali majburan belgilashdi.
Keyinchalik yuz bergan “Ukraina konchilik shartnomasi ishi” esa vaziyatni yanada og‘irlashtirdi, rasmiy tasdiqlovlarsiz UMA yirik ishtirokchilari yana boshqaruv ustunligidan foydalanib qaror qabul qilishdi, Polymarket bu qarorni “kutilmagan” deb tan oldi, biroq asosiy protokol vakolati sababli kompensatsiya to‘lashdan bosh tortdi.
Ob’ektiv konsensusga zid bo‘lgan bunday “boshqaruv zolimligi” nafaqat millionlab dollar yo‘qotilishiga olib keldi, balki markazlashmagan bashorat bozori adolatini ham masxara qildi.
Avvalroq, Polymarket kriptovalyuta narxini bashorat qilish kabi bozorlarda narx ma’lumotlarini Chainlink’ga o‘tkazishni boshlagan edi. Bu platforma yuqori aniqlik va manipulyatsiyaga chidamli bashorat bozori sohasida tashqi ovoz berish mexanizmi endi yetarli emasligini anglaganini ko‘rsatadi.
Mahalliy orakulni vertikal integratsiya qilish orqali, Polymarket o‘z protokoli asosida POLY tokenlarini steyking qilishga asoslangan ishonch tizimini qurishi mumkin.
Kundalik ko‘plab hisob-kitoblar yuqori avtomatlashtirilgan mahalliy tugunlar orqali tez va arzon amalga oshiriladi, murakkab bahslar esa POLY’ning haqiqiy manfaatdorlariga hal qilish uchun topshiriladi.
Bunday suveren orakul integratsiyasi nafaqat hisob-kitob muddatini qisqartiradi, balki tashqi oraliq dasturiy ta’minot sababli yuzaga keladigan boshqaruv ijarasini ham yo‘q qiladi.
Aksiya va token huquqlarining dikotomiyasi: POLY tokenining sarflanadigan resursga aylanishi
POLY tokeni haqidagi muhokamalarda, muallif eng e’tiborga loyiq jihat deb “aksiya” va “token huquqlari” o‘rtasidagi munosabatni qanday hal qilish masalasini ko‘radi.
Avvalroq, Polymarket qiymati 9.0 billions dollarga yetib, IPO rejalari tarqalganidan so‘ng, bozorda tokenizatsiya yo‘li muvofiqlik uchun IPO jarayoni bilan almashtiriladi degan xavotir paydo bo‘ldi. Biroq, keyinchalik CMO Matthew Modabber 24-oktabrda Twitter’da POLY tokenining chiqarilishi va airdrop rejasini tasdiqladi.
Shu sababli, infratuzilma rejalari bilan birga, Polymarket o‘ziga xos “ikki yo‘lli” yo‘ldan ketayotganini ko‘rish mumkin.
Aksiya tuzilmasi an’anaviy fiat dunyosining vositasi sifatida brend qiymati, muvofiqlik litsenziyalari va kompaniya foydasini o‘zida mujassam etadi va an’anaviy investorlar uchun uzoq muddatli tayanch bo‘lib xizmat qiladi; POLY token esa butun bashorat bozorining “sanoat xomashyosi” va “operatsion sarfi” sifatida belgilangan.
U endi mavhum boshqaruv hujjati emas, balki L2 tarmog‘ini harakatga keltiruvchi yoqilg‘i, orakul tugunlarini steyk qilish uchun zarur vosita va ekotizim ichidagi hisob-kitob va komissiya to‘lovlari uchun jismoniy vositadir.
Tokenni “sarflanadigan resurs” sifatida tasavvur qilish, uni qimmatli qog‘oz sifatida tan olinishi va natijada tartibga solish xavfini oldini oladi, token esa protokol va ilovalarga chuqur integratsiya qilinib, qiymatni ushlab qolish va haqiqiy foydalanishni birlashtiradi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
1998 VS 2000, Goldman Sachs boshqaruvchisi: AI savdosi ko'proq LTCM inqirozi ga o'xshaydi, internet pufagi emas, ammo asosiy muammolar hali javobini topgani yo'q
Goldman Sachs Delta One savdo bo‘limi rahbari Privorotsky bu safargi katta pasayishni 1998-yildagi Long-Term Capital Management (LTCM) inqirozi davridagi likvidlik zarbasi bilan taqqoslashga moyil ekanini aytdi. O‘shanda AQSh iqtisodiy o‘sishi asoslari barqaror bo‘lib turgan, likvidlik qayta tiklanishi va Federal rezerv stavkani pasaytirishi bilan bozor tezda yo‘qotilgan mavqeini qaytara olgan edi. Biroq, hozirgi bozorda Federal rezervning stavkani pasaytirishdan himoya yo‘q. Shu bilan birga, Privorotsky hozirda sun'iy intellektning haqiqiy muammosi — daromad sarmoya kiritilgan kapitalga mos keladimi, degan savol hali javobsiz qolayotganini ta’kidladi.

Oktabrda nofermer ish o‘rinlari dekabrda foiz stavkasini oshirish umidini qayta jonlantirdi! Wall Street ehtimollikni 80% dan yuqori baholayapti, "Yangi AQSh Federal Rezervi Axborot Agentligi": AI sotuvlari siyosat o‘zgaruvchisi bo‘lishi mumkin
Noishon ish o'rinlari hisobotidan so'ng, treyderlar dekabr oyida foiz stavkasining oshirilish ehtimolini bir muddat 85% ga yetkazishdi. Uoll-strit vakillari hisobot keyingi foiz stavkasi oshishiga imkon yaratdi, oraliq saylovdan so'ng AI qurilishining sekinlashishi yoki ushbu kutilyotgan stavka oshishini zaiflashtirishi borasidagi xavotirlar fonida, yana foiz stavkasi bosimini qayta tikladi; ba'zi ekspertlar esa dekabrdagi oshirishga ehtiyotkorona yondashmoqda, chunki fond bozori tebranishlari va AI investitsiyasi istiqbollari Federal zaxira tizimini to'xtatib turishi mumkin. "Yangi AQSh Federal zaxira axborot agentligi" ushbu hisobot Federal zaxira tizimining iqtisodiy o‘sish va inflyatsiyaga munosabatini o‘zgartirmaganini ta’kidlaydi, AI aktivlarining sotilishi esa moliyaviy sharoitlarni o‘zgartiradimi-yo‘qmi, bu dekabr qarori uchun yangi o‘zgaruvchiga aylanishi mumkin; Vosh aynan kechikkan bandlik ma’lumotlariga ko‘proq e’tibor qaratadimi yoki bozordagi ilg‘or signallarni afzal ko‘radimi — ushbu masalaga e’tibor qaratish lozim.
AQSHda oktyabrda no‘xor ish o‘rinlari 165 mingga oshdi, kutilganidan ancha ko‘p! Ishsizlik darajasi kutilmagan tarzda 4.1% ga tushdi, dekabrda foiz stavkalarini oshirish kutilyapti
AQShda oktyabr oyida noishlab chiqarish sohasidan tashqari ish o‘rinlari soni 165 mingga oshdi, bu Wall Street kutilgan o‘rtacha 65 ming ko‘rsatkichidan 2,5 barobar ko‘p va deyarli 5 standart og‘ish darajasini tashkil etdi hamda barcha tashkilotlar prognozlari yuqori chegarasidan oshib ketdi. Ischsizlik darajasi kutilmaganda 4,2% dan 4,1% ga tushdi, bozordagi taxmin o‘zgarmasligi kutilgan edi; o‘rtacha ish haqi o‘sishi ham yil davomida tezlashib, 3,1% ga yetdi. Barcha shu bilan birga, so‘nggi ikki oy uchun noishlab chiqarish sohasi ma’lumotlari jami 84 mingga ko‘tarildi. Ma’lumotlar e’lon qilingach, 2-yillik AQSh obligatsiyalari daromadliligi bir muddatga 7 bazis punktga oshdi va Federal Rezervning dekabr oyi foiz stavkasini oshirish ehtimoli 70% deb baholandi.
AI sotilish to‘lqini Anthropic IPO ga zarba berdi, potentsial baholash kutilmalari 1,2 trillion—1,3 trillion AQSh dollariga tushirildi
Potensial investorlar tomonidan muhokama qilinayotgan baholash diapazoni oldingi eng yuqori 2 trillion dollardan 1,2-1,3 trillion dollarigacha tushirildi, hatto ba'zi strateglar xavfsizlikni ta'minlash uchun 1 trillion dollardan past qiymatni tavsiya qilmoqda. Bozorning keskin tebranishlari va choraklik yo'qotishlar kabi moliyaviy xavotirlarga duch kelgan Anthropic baho pasayishi, chiqariladigan hajmni qisqartirish yoki ommaviy joylashtirishni kechiktirish kabi qiyin tanlovlarga ro'baro' bo'lmoqda.

Kripto narxlari
Ko'proq


