
Dòng tiền rút khỏi quỹ ETF crypto, các nhà phát hành như BlackRock còn dễ kiếm lời không?

Doanh thu từ phí giao dịch ETF crypto của BlackRock giảm 38%, hoạt động kinh doanh ETF khó tránh khỏi chu kỳ thị trường.
Tiêu đề gốc: When Wrappers Run Red
Tác giả gốc: Prathik Desai, Token Dispatch
Biên dịch: Luffy, Foresight News
Trong hai tuần đầu tháng 10 năm 2025, các quỹ ETF Bitcoin giao ngay lần lượt thu hút 3.2 tỷ USD và 2.7 tỷ USD dòng vốn vào, lập kỷ lục cao nhất và cao thứ năm về dòng vốn ròng hàng tuần trong năm 2025.
Trước đó, các quỹ ETF Bitcoin từng được kỳ vọng sẽ đạt thành tích “không có tuần nào dòng vốn rút ra liên tiếp” trong nửa cuối năm 2025.
Tuy nhiên, sự kiện thanh lý tiền mã hóa nghiêm trọng nhất trong lịch sử đã bất ngờ xảy ra. Sự kiện này khiến 19 tỷ USD tài sản bốc hơi, đến nay vẫn khiến thị trường crypto ám ảnh.
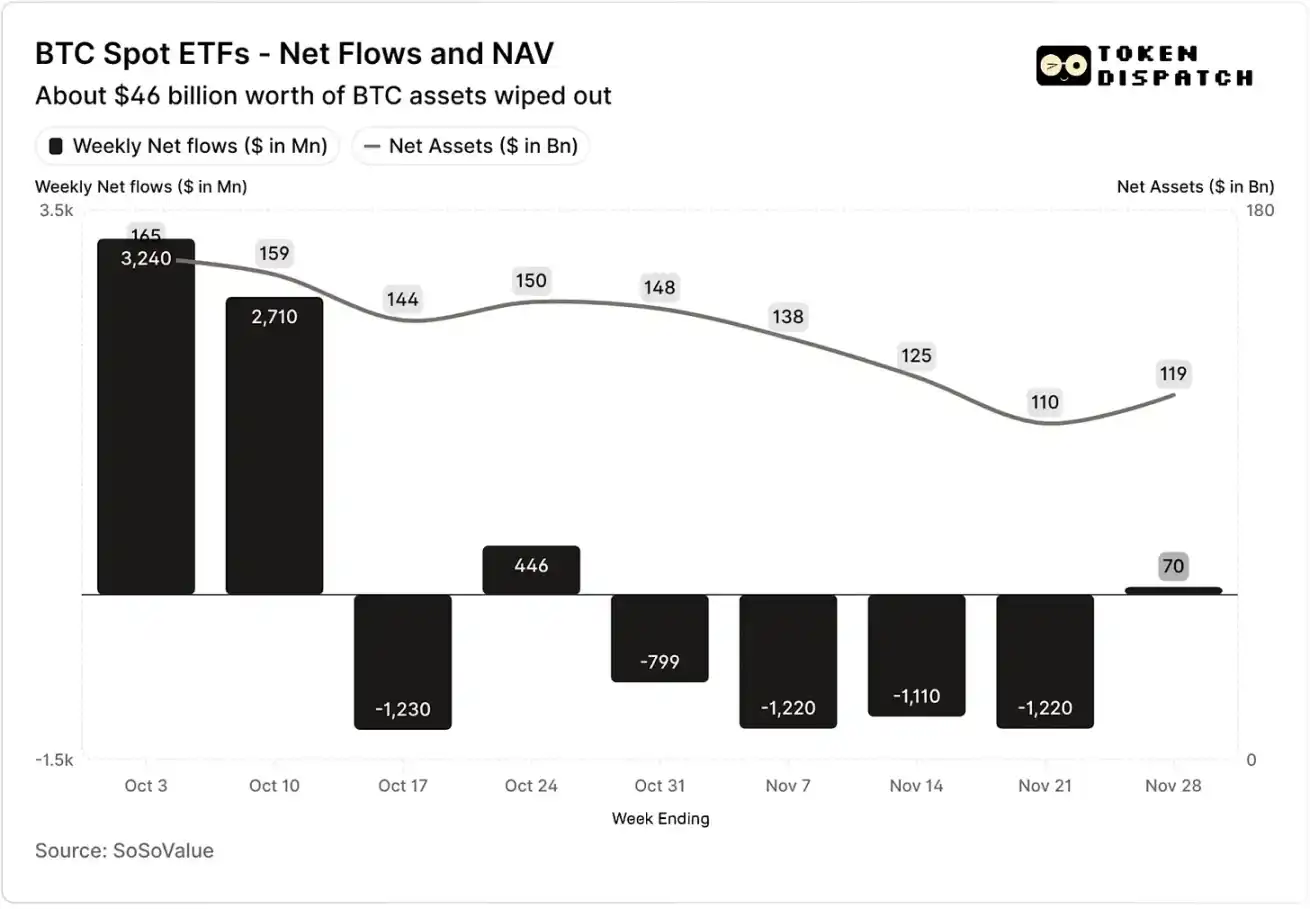
Dòng vốn ròng và giá trị tài sản ròng của ETF Bitcoin giao ngay trong tháng 10 và 11
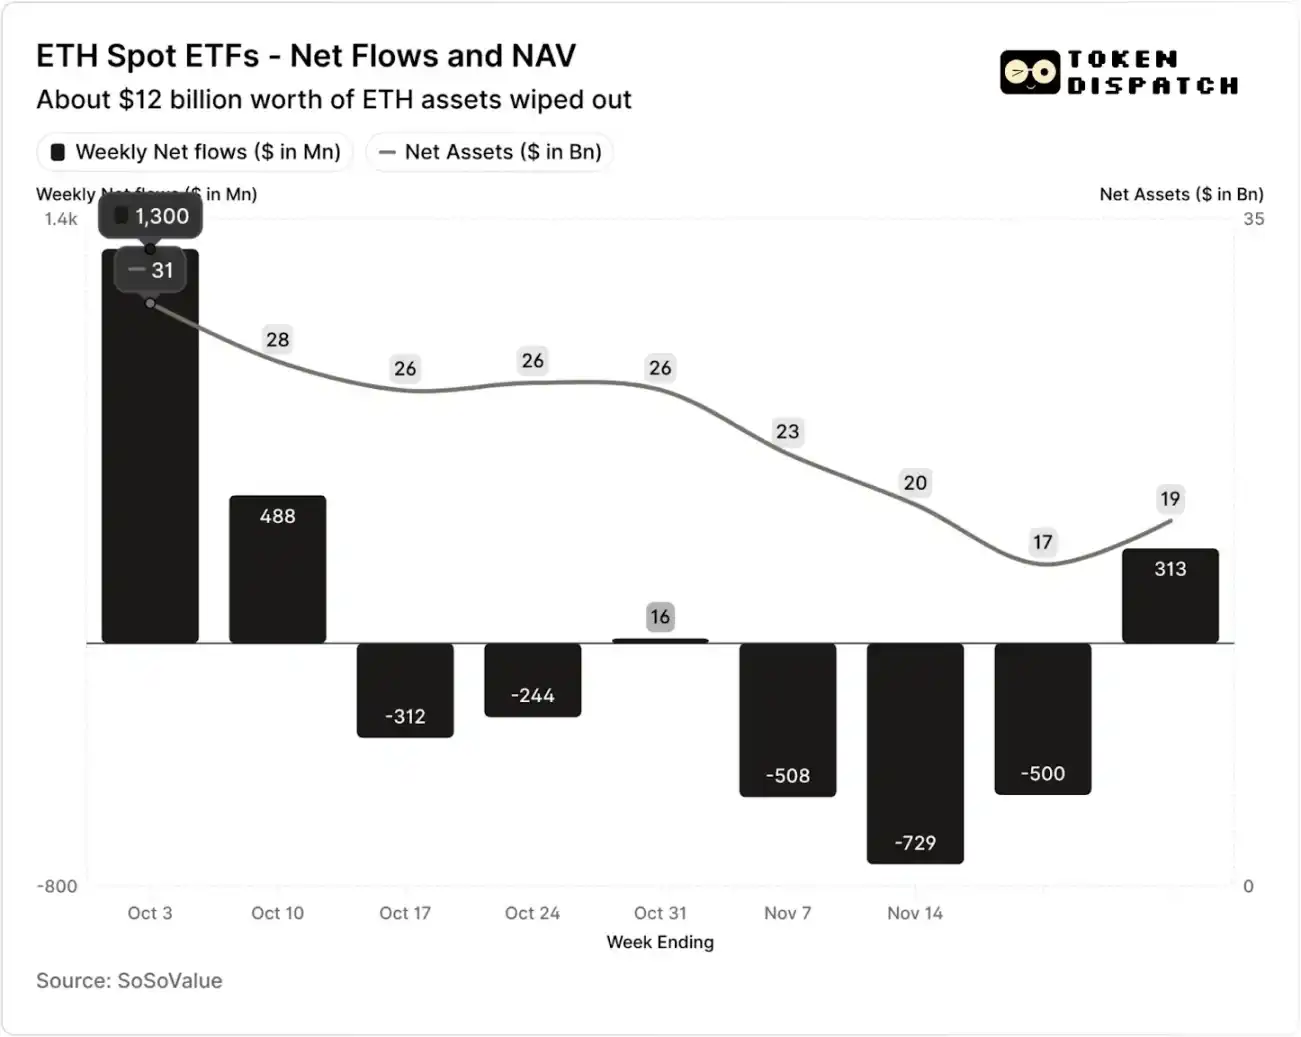
Dòng vốn ròng và giá trị tài sản ròng của ETF Ethereum giao ngay trong tháng 10 và 11
Nhưng trong bảy tuần sau sự kiện thanh lý, các quỹ ETF Bitcoin và Ethereum đã có năm tuần ghi nhận dòng vốn rút ra, quy mô lần lượt vượt 5 tỷ USD và 2 tỷ USD.
Tính đến tuần kết thúc ngày 21 tháng 11, giá trị tài sản ròng (NAV) do các nhà phát hành ETF Bitcoin quản lý đã giảm từ khoảng 164.5 tỷ USD xuống còn 110.1 tỷ USD; NAV của ETF Ethereum thậm chí giảm gần một nửa, từ 30.6 tỷ USD xuống còn 16.9 tỷ USD. Mức giảm này một phần do giá Bitcoin và Ethereum giảm, cùng với việc một số token bị nhà đầu tư rút ra. Chỉ trong chưa đầy hai tháng, tổng NAV của các ETF Bitcoin và Ethereum đã bốc hơi khoảng một phần ba.
Sự sụt giảm dòng vốn không chỉ phản ánh tâm lý nhà đầu tư mà còn ảnh hưởng trực tiếp đến doanh thu phí của các nhà phát hành ETF.
Các ETF Bitcoin và Ethereum giao ngay là “máy in tiền” của các tổ chức phát hành như BlackRock, Fidelity, Grayscale, Bitwise... Mỗi quỹ đều thu phí dựa trên quy mô tài sản nắm giữ, thường công bố theo tỷ lệ phí hàng năm, nhưng thực tế được tính dựa trên NAV hàng ngày.
Mỗi ngày, các quỹ tín thác nắm giữ Bitcoin hoặc Ethereum sẽ bán một phần tài sản để chi trả phí và các chi phí vận hành khác. Đối với nhà phát hành, điều này có nghĩa là doanh thu hàng năm xấp xỉ bằng quy mô tài sản quản lý (AUM) nhân với tỷ lệ phí; còn với nhà đầu tư, số lượng token nắm giữ sẽ bị pha loãng dần theo thời gian.
Tỷ lệ phí của các nhà phát hành ETF dao động từ 0.15% đến 2.50%.
Việc rút vốn hoặc dòng vốn rút ra không trực tiếp khiến nhà phát hành lãi hoặc lỗ, nhưng dòng vốn rút ra sẽ làm giảm quy mô tài sản quản lý, từ đó giảm cơ sở tính phí.
Ngày 3 tháng 10, tổng quy mô tài sản do các nhà phát hành ETF Bitcoin và Ethereum quản lý đạt 195 tỷ USD, kết hợp với mức phí kể trên, quy mô “bể phí” là rất lớn. Nhưng đến ngày 21 tháng 11, quy mô tài sản còn lại của các sản phẩm này chỉ khoảng 127 tỷ USD.
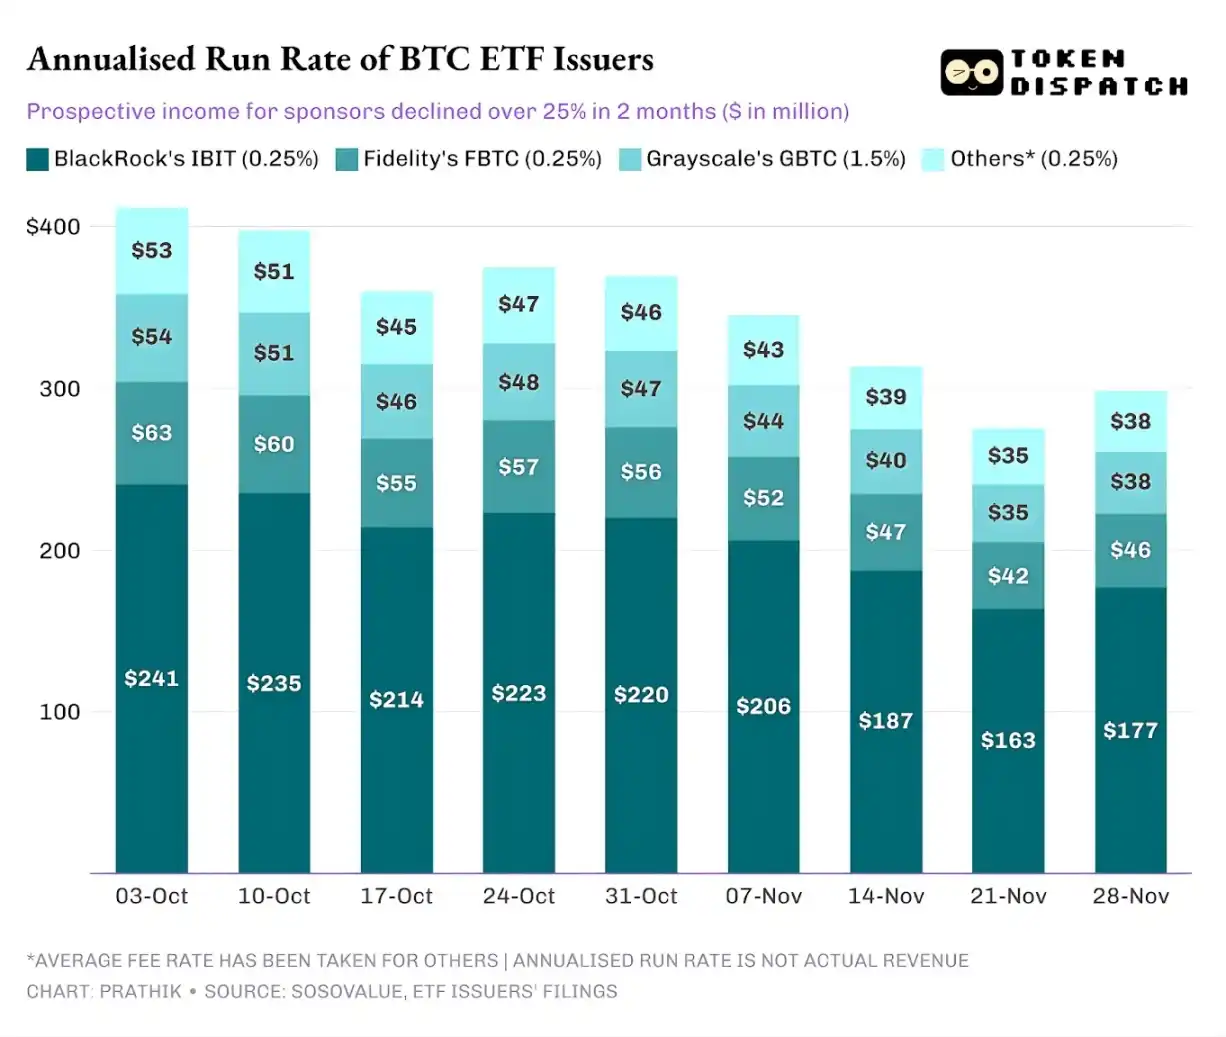
Nếu tính doanh thu phí hàng năm dựa trên quy mô tài sản quản lý cuối tuần, trong hai tháng qua, doanh thu tiềm năng của ETF Bitcoin đã giảm hơn 25%; các nhà phát hành ETF Ethereum chịu ảnh hưởng lớn hơn, doanh thu hàng năm giảm 35% trong chín tuần qua.
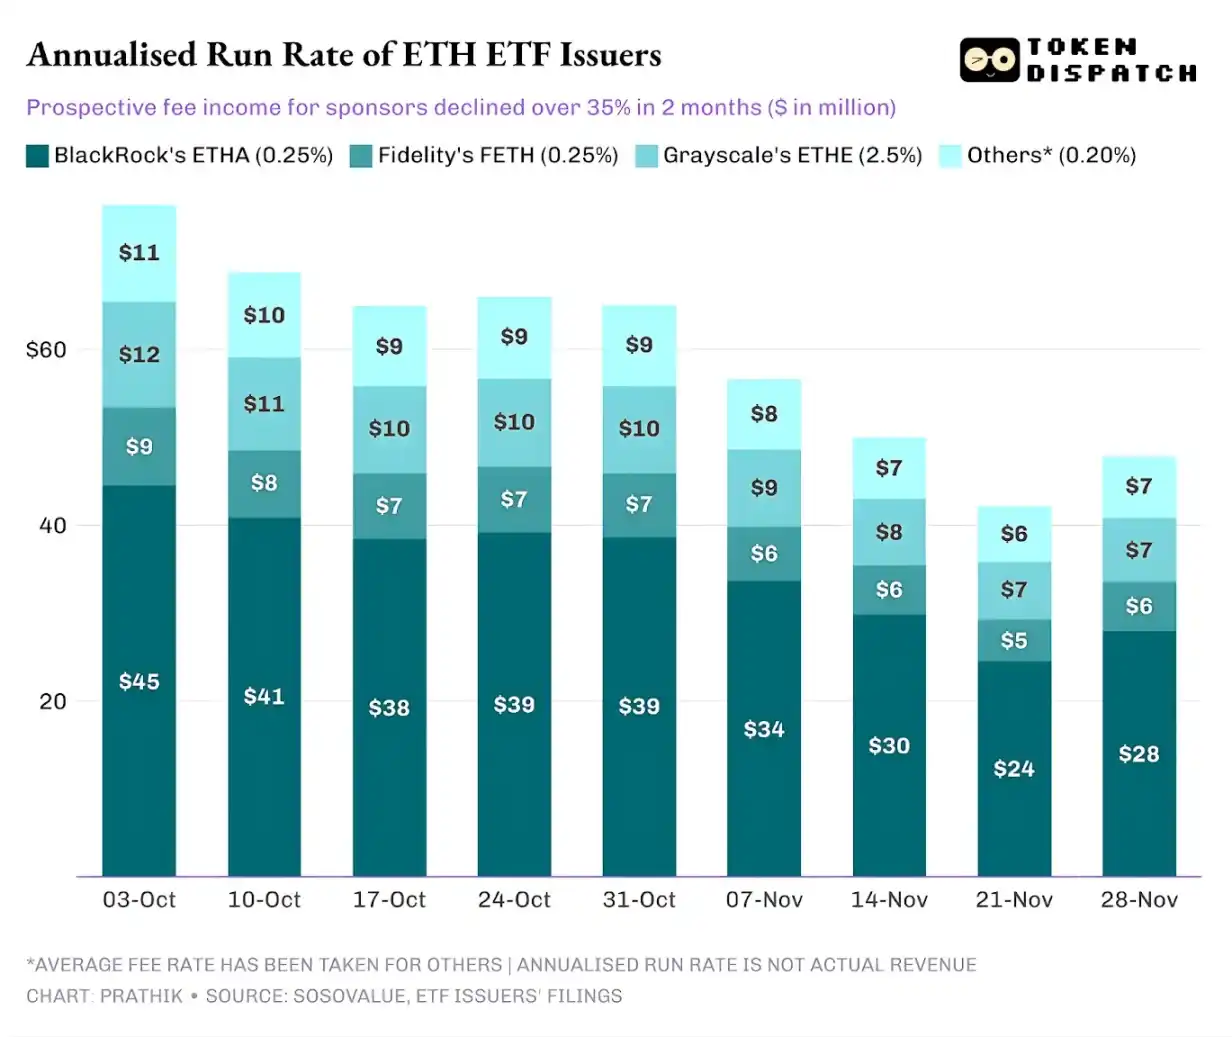
Quy mô phát hành càng lớn, mức giảm càng thảm
Xét theo từng nhà phát hành, dòng vốn thể hiện ba xu hướng hơi khác biệt.
Đối với BlackRock, đặc điểm kinh doanh là “hiệu ứng quy mô” và “dao động theo chu kỳ” cùng tồn tại. IBIT và ETHA của họ đã trở thành lựa chọn mặc định cho các nhà đầu tư chính thống tiếp cận Bitcoin và Ethereum qua kênh ETF. Điều này giúp tổ chức quản lý tài sản lớn nhất thế giới thu phí 0.25% trên cơ sở tài sản khổng lồ, đặc biệt khi quy mô tài sản đạt kỷ lục vào đầu tháng 10, lợi nhuận rất dồi dào. Nhưng điều này cũng đồng nghĩa, khi các nhà đầu tư lớn giảm rủi ro vào tháng 11, IBIT và ETHA trở thành mục tiêu bán tháo trực tiếp nhất.
Dữ liệu đã chứng minh: doanh thu phí hàng năm của ETF Bitcoin và Ethereum của BlackRock lần lượt giảm 28% và 38%, đều vượt mức giảm trung bình ngành là 25% và 35%.
Trường hợp của Fidelity tương tự BlackRock, chỉ khác quy mô nhỏ hơn. Các quỹ FBTC và FETH của họ cũng theo nhịp “vào trước, ra sau”, sự sôi động của tháng 10 cuối cùng bị thay thế bởi dòng vốn rút ra trong tháng 11.
Câu chuyện của Grayscale lại liên quan nhiều đến “vấn đề lịch sử để lại”. Đã từng có thời, GBTC và ETHE là kênh quy mô duy nhất cho các nhà đầu tư Mỹ tiếp cận Bitcoin và Ethereum qua tài khoản môi giới. Nhưng khi BlackRock, Fidelity và các tổ chức khác dẫn đầu thị trường, vị thế độc quyền này của Grayscale không còn nữa. Tệ hơn, cấu trúc phí cao của các sản phẩm đầu tiên khiến họ liên tục chịu áp lực rút vốn trong hai năm qua.
Diễn biến thị trường tháng 10-11 cũng xác nhận xu hướng này: khi thị trường thuận lợi, dòng vốn chuyển sang các sản phẩm phí thấp hơn; khi thị trường yếu, nhà đầu tư cắt giảm toàn bộ vị thế.
Phí của các sản phẩm crypto đầu tiên của Grayscale cao gấp 6-10 lần ETF chi phí thấp. Dù phí cao giúp doanh thu tăng, nhưng chi phí này liên tục đẩy nhà đầu tư rời đi, thu hẹp quy mô tài sản tính phí. Số vốn còn lại chủ yếu do rào cản thuế, quy định đầu tư, quy trình thao tác... chứ không phải do nhà đầu tư chủ động lựa chọn; và mỗi dòng vốn rút ra đều nhắc nhở thị trường: khi có lựa chọn tốt hơn, nhiều nhà đầu tư sẽ rời bỏ sản phẩm phí cao.
Dữ liệu ETF này tiết lộ một số đặc điểm then chốt của quá trình thể chế hóa crypto hiện nay.
Thị trường ETF giao ngay tháng 10-11 cho thấy, kinh doanh quản lý ETF crypto cũng mang tính chu kỳ như thị trường tài sản cơ sở. Khi giá tài sản tăng, tin tức tích cực, dòng vốn vào sẽ đẩy doanh thu phí lên; nhưng khi môi trường vĩ mô thay đổi, dòng vốn sẽ rút rất nhanh.
Dù các tổ chức phát hành lớn đã xây dựng “kênh thu phí” hiệu quả trên tài sản Bitcoin và Ethereum, nhưng biến động tháng 10-11 chứng minh các kênh này cũng không tránh khỏi tác động của chu kỳ thị trường. Đối với nhà phát hành, bài toán cốt lõi là làm sao giữ chân tài sản trong những cú sốc thị trường mới, tránh để doanh thu phí biến động mạnh theo hướng gió vĩ mô.
Dù nhà phát hành không thể ngăn nhà đầu tư rút vốn trong làn sóng bán tháo, nhưng các sản phẩm sinh lợi có thể phần nào giảm rủi ro giảm giá.
ETF quyền chọn mua bảo đảm có thể mang lại thu nhập từ phí quyền chọn cho nhà đầu tư (lưu ý: quyền chọn mua bảo đảm là chiến lược đầu tư quyền chọn, nhà đầu tư vừa nắm giữ tài sản cơ sở vừa bán số lượng quyền chọn mua tương ứng. Nhờ thu phí quyền chọn, chiến lược này nhằm tăng lợi nhuận hoặc phòng ngừa rủi ro một phần.), bù đắp phần nào mức giảm giá của tài sản cơ sở; sản phẩm staking cũng là một hướng khả thi. Tuy nhiên, các sản phẩm này cần vượt qua kiểm duyệt của cơ quan quản lý trước khi chính thức ra mắt thị trường.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Sau cuộc bầu cử giữa kỳ, làn sóng AI hạ nhiệt, trái phiếu hưởng lợi: Quyền chọn trái phiếu kho bạc Mỹ kỳ hạn 10 năm đặt cược lợi suất hướng tới 4,35%
Trong cuộc bầu cử giữa nhiệm kỳ tại Mỹ tuần này, Đảng Dân chủ đã giành thắng lợi áp đảo tại Quốc hội, dẫn đến việc cổ phiếu công nghệ lớn của Mỹ bị bán tháo mạnh. Nhu cầu trú ẩn an toàn tăng cao và giá trái phiếu chính phủ Mỹ đồng loạt tăng vọt vào thứ Năm.
Người mua biến mất giữa làn sóng bán tháo AI! Bàn giao dịch của Goldman Sachs bị “cháy máy” nhưng không ai mua vào, quỹ phòng hộ và nhà đầu tư cá nhân đều rút lui
Theo một giao dịch viên của Goldman Sachs, thứ Tư là một trong những ngày giao dịch bận rộn nhất trong năm tại bàn giao dịch cổ phiếu của ngân hàng này, trong khi thứ Năm lại hoàn toàn ngược lại. Các nhà đầu tư liên tục hỏi thị trường có thể giảm sâu đến đâu, nhưng hầu như không thấy lực mua vào; một số quỹ phòng hộ bắt đầu bán ra cổ phiếu vừa mua vào hôm thứ Tư. Dữ liệu của UBS cho thấy, áp lực bán ra vào thứ Năm chủ yếu đến từ các quỹ phòng hộ. Theo ước tính từ JPMorgan, nhà đầu tư nhỏ lẻ đã bán ròng khoảng 1,3 tỷ USD, quy mô lớn nhất trong một ngày trong vòng một năm qua. Chỉ số “hoảng loạn” VIX đã tăng vọt lên mức cao nhất trong tám tháng trong phiên giao dịch. Các nhà đầu tư đổ xô mua quyền chọn bảo vệ, phí quyền chọn bán của các chỉ số chứng khoán chính cao gấp đôi mức thông thường.
ABNB.US Q3 tăng tốc toàn diện: Doanh thu tăng 19%, nhanh nhất trong hơn ba năm, thêm 12 tỷ USD mua lại cổ phiếu và nâng dự báo cả năm
Bức thư gửi cổ đông mở đầu bằng việc "Airbnb trở lại mô hình tăng trưởng" đã thực hiện đúng cam kết: tốc độ tăng trưởng doanh thu đạt mức nhanh nhất trong hơn ba năm qua, số lượng đặt phòng tăng mạnh so với quý trước, đồng thời công ty công bố chương trình mua lại cổ phiếu mới trị giá 12 tỷ USD và nâng dự báo cả năm. Nhờ những động lực này, giá cổ phiếu đã tăng gần 12% sau giờ giao dịch.
Rút lui lớn của giao dịch AI, thị trường chứng khoán Mỹ lập kỷ lục "tắm máu" 2,8 nghìn tỷ USD! Nasdaq giảm gần 6%, chỉ số chip sụt đổ hơn 10%, chuỗi ngành trung tâm dữ liệu lao dốc
Chỉ số Nasdaq 100 giảm hơn 6%; tổng giá trị vốn hóa của cổ phiếu công nghệ bốc hơi 2,5 nghìn tỷ USD chỉ trong một ngày; chỉ số chip ghi nhận mức giảm lớn nhất kể từ đại dịch, SanDisk giảm 22% khi đóng cửa, AMD giảm 17%, Nvidia giảm 9,3%; cổ phiếu hạ tầng AI như Lumentum giảm gần 19%, Bloom Energy giảm 16%; Tesla giảm hơn 10%. Từ nhà sản xuất chip, nhà cung cấp điện, nhà cung cấp dịch vụ tính toán, doanh nghiệp phần mềm đến nhà phát triển trung tâm dữ liệu, hầu như không một góc nào của ngành công nghệ tránh khỏi làn sóng bán tháo vào thứ Năm, các định giá cao tích tụ và giao dịch chật chội càng làm khuếch đại đà giảm. Khác với các lần trước khi dòng tiền luân chuyển sang các nhóm ngành khác, lần này làn sóng bán tháo lan rộng ra toàn bộ các nhóm ngành trong S&P.
Giá tiền điện tử
Thêm


