
黃金多頭變聰明了:不再直接押漲,轉向奇異期權布局下一輪行情

美國財政部尋求壓低政府借貸成本之際,黃金多頭正在改變押注方式。投資者不再單純買入看漲期權,而是越來越多使用看漲價差、奇異期權等成本更低的策略,為金價進一步上漲布局。
美國財政部長斯科特.貝森特(Scott Bessent)計劃將10至30年期美國國債的購買量「至少翻倍」,這一政策動向令美元承壓,並同時推高黃金。隨著投資者擔心美元購買力持續遭到侵蝕,對硬資產的需求重新升溫。
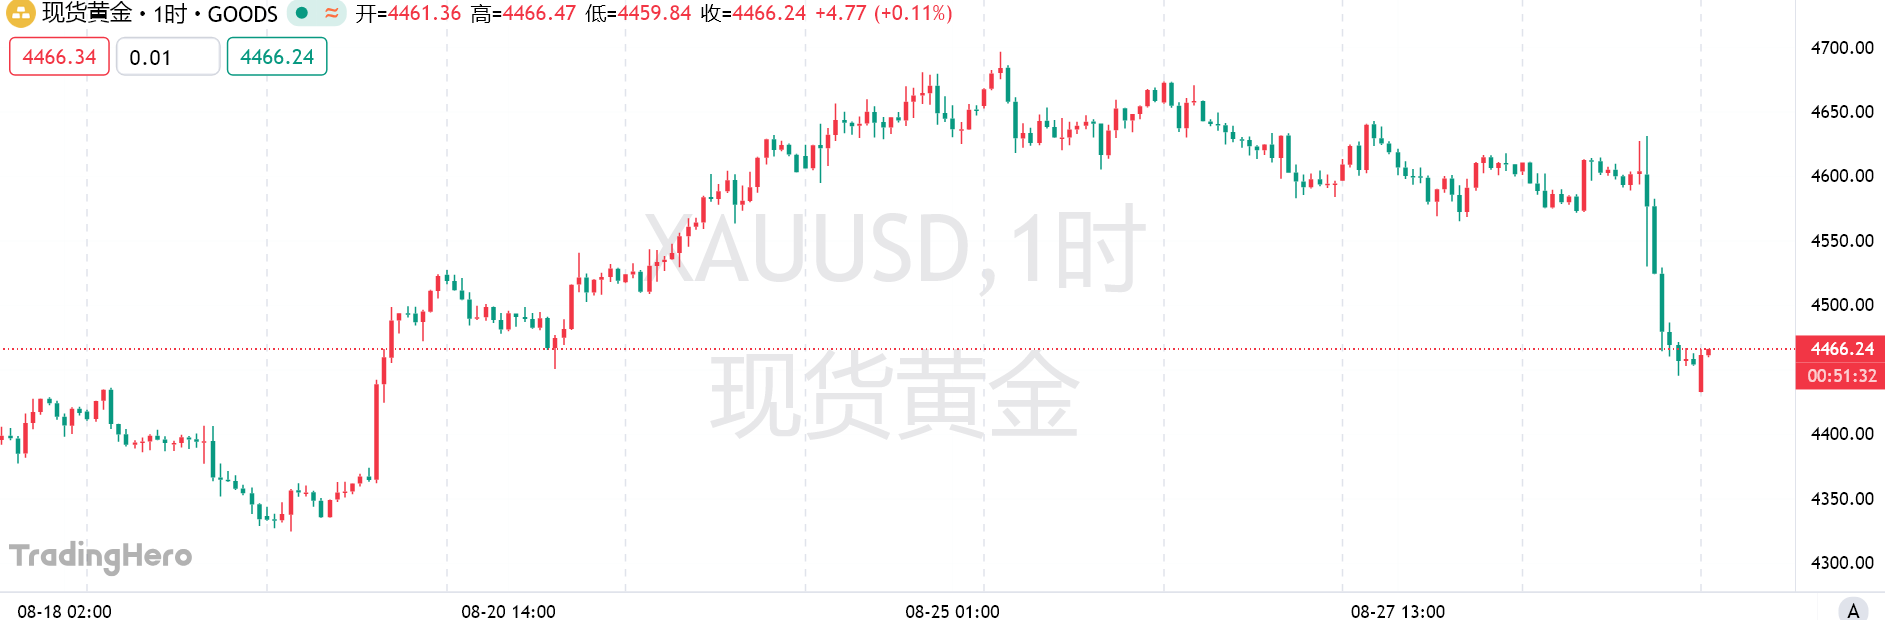
現貨黃金8月份累計上漲超10%,有望錄得今年1月以來最大單月漲幅。即便聯準會主席凱文.沃什(Kevin Warsh)在上週五強化抗通脹立場後金價出現回落,也沒有改變黃金本月的強勢表現。
道富環球投資管理公司的全球黃金與金屬策略主管阿卡什.多希(Aakash Doshi)表示,投資者正通過ETF底層需求和衍生品市場重新建立黃金多頭頭寸。他認為,「貨幣貶值交易」並未消失,只是暫時停頓,如今隨著9月臨近再次活躍。
黃金上漲仍在,但交易方式變了
與年初相比,當前投資者對黃金的看漲程度有所收斂。今年年初,美國總統特朗普曾表示並不擔心美元走弱,這一表態曾點燃黃金漲勢。
如今,交易員更傾向於買入SPDR黃金信託ETF(SPDR Gold Shares ETF)的看漲價差,而不是直接買入看漲期權。奇異期權同樣受到追捧,兩類策略都能夠降低押注金價上漲所需支付的成本。
多希指出,與今年1月貴金屬市場出現的「波動性末日」相比,8月的黃金行情明顯更加有序。黃金期權隱含波動率雖然有所抬升,但仍低於第一季度水平,看漲期權所支付的溢價,即偏斜度,也較當時更加收窄。
美國銀行的歐洲、中東及非洲地區奇異期權與流通業務主管、全球混合交易聯席主管尼拉傑.喬杜里(Neeraj Chaudhary)表示,目前黃金波動率較年初更低,因此部分投資者認為下一輪上漲空間有限,金價可能維持在區間內運行,例如4900美元至5300美元。
投資者還在使用雙鯊魚鰭期權(dual-digital)等奇異期權押注黃金上漲。通過為交易設置特定條件,這些結構能夠進一步降低看漲黃金所需承擔的期權成本。
黃金與貨幣對的組合交易也成為熱門選擇。喬杜里表示,投資者可以利用外匯端降低黃金期權成本,例如通過買入約負20%的相關性,實現同時做多黃金和美元的效果。
他還提到,一些客戶要求設計這樣的交易:到期時,黃金價格和美元兌瑞郎匯率必須同時處於特定區間。此外,市場還出現了對三元二元期權(triple binaries)的詢價,例如同時做多黃金、原油和外匯,其潛在收益槓桿甚至可以超過投資者通常尋求的10至20倍。
沃什在傑克遜霍爾全球央行年會上重申抗擊通脹的立場,並強化了市場對加息的預期,使貴金屬在當周後期的漲勢有所降溫。不過,美國銀行歐洲、中東及非洲地區股票衍生品結構設計主管約瑟夫.庫里(Joseph Khouri)表示,黃金多頭交易仍然是市場的重要方向。
庫里指出,過去幾個月,黃金雙鯊魚鰭期權一直是佔主導地位的交易流向,黃金通常作為跨資產組合中的看漲部分。其原因在於,黃金的上漲邏輯並不依賴某一個單一的宏觀結果,「存在多種情境下金價均會上漲的可能」。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
對沖基金今年收益已「蒸發一半」,近幾週「虧損尤其慘重」,高盛合夥人:要等「垃圾級」資產止跌
AI資本結構底層的垃圾評級資產仍處於承壓狀態。在以CoreWeave為代表的垃圾評級AI資產跌勢未止之前,任何AI股票的反彈都只是倉位修復行情,而非基本面的重新定價。

長鑫存儲4F2衝擊存儲股:高盛認為產能差距在縮小,先進DRAM與HBM技術差距仍大

「股債雙殺」的CoreWeave——本輪AI崩盤的「風暴眼」
CoreWeave股價單周暴跌25%,垃圾債收益率飆升至15%,違約機率超過60%,引發AI基礎設施融資危機。這場「股債雙殺」波及費城半導體指數下跌11%、納斯達克100創下今年最差單周表現。市場人士警告,這是AI熱潮信用定價的轉折點——高槓桿、重債務的擴張模式正在面臨高利率環境下的嚴峻考驗。

精准預測大跌的美銀Hartnett:「賣出信號」已經結束,投資者將在「11月中旬重返科技股」,關鍵看「芯片價格」
美銀「賣出信號」雖已終止,但這絕非抄底發令槍。目前AI融資裂縫擴大,科技股極度擁擠。策略師警告:十一月能否重返科技股,關鍵在於「半導體價格」這一勝負點。短期建議暫時避開科技股,維持防禦布局,潛伏小型股與REITs。

加密貨幣價格
更多


