
機構:在政府債務高企背景下黃金正升級為戰略剛需

匯通網9月7日訊—— 景順亞太區負責人漢密爾頓指出,在政府債務高企的背景下,黃金正從戰術配置升級為戰略資產。他剖析債市動盪源於經濟韌性與通脹預期,強調黃金是貨幣體系信心投票器。儘管面臨利率與價格波動壓力,央行持續購金及避險屬性為金價提供支撐,凸顯黃金在資產組合中不可替代的配置價值。
隨著全球政府債務水平持續攀升,資本市場正經歷一場深刻的邏輯重構。在這場變局中,黃金的角色正發生根本性質變。
景順(Invesco)亞太區客戶解決方案主管克里斯托弗·漢密爾頓(Christopher Hamilton)近日指出,投資者正逐漸摒棄將黃金視為短期戰術博弈工具的傳統思維,轉而將其提升至長期戰略資產配置的高度。
債市動盪根源:經濟韌性與通脹預期的雙重夾擊
面對近期全球債券市場出現的廣泛拋售潮,漢密爾頓深入剖析了推動全球債券收益率持續走高的兩大核心推手。他指出,從美國經濟的表現來看,經濟增長展現出了相當強的韌性,這為市場提供了基礎支撐。然而,與此同時,市場對於通脹的擔憂卷土重來,特別是伴隨著期限溢價的重新抬頭,加劇了投資者的避險情緒。
漢密爾頓特別強調,這種期限溢價的回歸,與美國財政狀況引發的擔憂密切相關。實際收益率正在顯著上升,而生產效率的提升也是促成這一現象的因素之一。儘管美國財政部近期竭力試圖壓低長債收益率,但在通脹、油價以及期限溢價等多重因素的共同作用下,收益率上行的趨勢依然難以阻擋。這種複雜的宏觀環境,構成了當前市場波動的主旋律,也
戰略定位重塑:從交易工具到貨幣體系投票器
當被問及金價上漲是否源於投資者對各國央行及政府信心的流失時,漢密爾頓給出了深刻的解讀。他將黃金定義為「財政與貨幣衝擊的減震器」,並認為其在投資組合中的戰略價值正在被重新評估。
漢密爾頓形象地比喻道,黃金幾乎等同於對貨幣體系信心的投票代理權。
央行托底與市場博弈:結構性支撐下的多空拉鋸
儘管面臨利率上升和美元走強的壓力,黃金市場依然展現出強大的韌性。
景順在7月發布的季度黃金展望中指出,即便能源價格飆升推高了通脹和加息預期,央行持續的購金需求仍將助力金價在2026年實現正向收官。報告指出,結構性支撐力量依然穩固。
世界黃金協會的數據顯示,創紀錄的45%的央行受訪者預計未來12個月將增加黃金儲備,高達89%的受訪者看好全球央行黃金儲備的增長趨勢。漢密爾頓表示,在其近期的全球主權資產管理研究中也印證了這一點,多數央行在過去三年增加了黃金配置,核心驅動力正是為了應對全球波動、對沖通脹以及規避地緣政治的不確定性。
然而,市場並非全無隱憂。漢密爾頓指出,雖然央行購金對價格不敏感,但投資需求卻對價格動能高度敏感。金價上漲能吸引資金流入,但下跌也可能引發拋售,特別是當投資者需要鎖定利潤並尋求流動性進行再配置時。對於零售投資者而言,硬幣和小型金條的購買行為在長期牛市中是重要的需求來源,其面對價格回調時的反應將是檢驗市場底部的關鍵。
結語
綜上所述,黃金的價值邏輯已超越了單一的避險屬性。對於零售及專業投資者而言,配置黃金的決策並非僅僅為了對沖地緣政治風險,更在於其與股票等資產的低相關性,以及作為無發行人、無信用風險資產的稀缺性。當貨幣信用、機構穩定性或市場機制受到質疑時,黃金憑藉其悠久的價值儲藏歷史,成為了資產配置中不可或缺的壓艙石。在全球債務高企的時代背景下,將黃金納入戰略配置,已不再是可選項,而是應對未來不確定性的必然選擇。
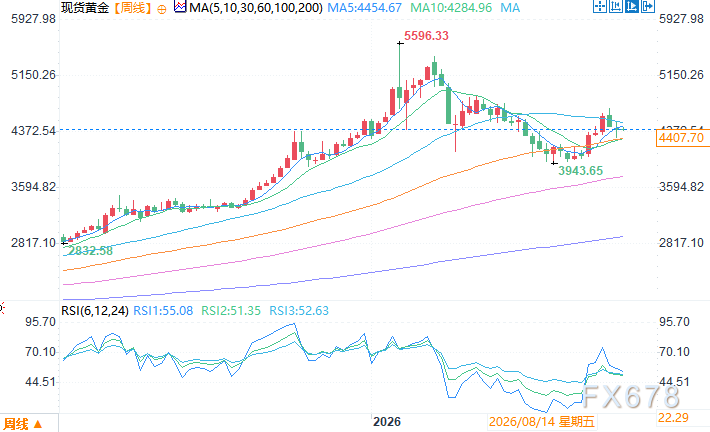
現貨黃金周線圖 來源:易匯通
東八區9月7日11:23 現貨黃金報 4408.70 美元/盎司
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
油價推高美國9月零售環比增0.8%,剔除波動項後消費增長乏力
美國9月零售銷售環比增長0.8%,超出預期,但主要受到加油站消費大幅上升6.4%的推動。9月消費者燃油支出同比增長超過20%,而家庭每戶整體刷卡支出環比僅增約0.2%,較8月的1%大幅放緩。
美聯儲透明度之爭:沉默真的是金嗎?
美聯儲主席沃什倡導「更安靜」的央行風格,試圖取消前瞻指引與點陣圖,但內部遭遇公開阻力。隨著通脹數據波動與升息前景不明,同僚頻繁發聲以平抑市場預期。完全沉默將面臨放大市場波動的風險,沃什需在即將到來的演講中權衡政策透明度與溝通的平衡。
重發-隨著對AI債務的擔憂加劇,CoreWeave的股票和債券進一步下跌
當AI動能開始退潮,巴菲特式「無聊投資」悄然回潮
在AI與動能交易主導數年後,「質量因子」投資策略強勢回歸。受利率預期重新定價及盈利增速放緩驅動,資金從追逐增長轉向注重盈利品質與穩健資產負債表。做多質量、做空動能策略今年內已大漲55%。質量因子與AI形成負相關,在動能倉位高度擁擠下,巴菲特式堅守優質資產的理念再獲華爾街認可。

加密貨幣價格
更多


