
¡TESR FRA está en línea! Treehouse se asocia con FalconX para inaugurar una nueva era de derivados de staking de Ethereum.

FalconX lanza el protocolo de tasa de interés a plazo de Ethereum (FRA).
El reconocido bróker institucional de activos digitales FalconX anunció el lanzamiento del primer mercado de negociación de contratos de tasa de interés a plazo de Ethereum (FRA) basado en la tasa de staking de Ethereum de Treehouse (TESR). Esta es la primera vez que el mercado cripto introduce una herramienta derivada alineada con los mercados de tasas de interés de las finanzas tradicionales, marcando un paso clave hacia la integración de los activos digitales en el mercado de renta fija.
El TESR FRA ejecutado por FalconX permite a los participantes fijar tasas de interés, cubrir riesgos y estructurar posiciones utilizando como referencia la TESR (la tasa de referencia de staking de Ethereum desarrollada por Treehouse para el mercado de activos digitales). Esto no solo ayuda a los inversores a estabilizar sus rendimientos futuros de staking, sino que también brinda a las instituciones herramientas de gestión de riesgos más eficientes, mejorando la utilización del capital.
Actualmente, varias instituciones y fondos de cobertura reconocidos, incluyendo Algoquant, August Digital, Edge Capital, Monarq, Gallet Capital, LeadBlock Partners, BitPanda, MEV Capital, Mirana, Moonvault, RockawayX, Wave Digital Assets y JPEG Trading, ya han participado o expresado interés en operar. Esto no solo destaca la creciente demanda institucional por derivados de tasas de staking, sino que también marca un hito importante en la introducción de herramientas de tasas de interés tradicionales en el mercado cripto.
¿Qué es un FRA (Contrato de Tasa de Interés a Plazo)?
Un FRA es un derivado de tasa de interés común en los mercados financieros tradicionales, utilizado para fijar anticipadamente la tasa de interés de un período futuro, con fines de cobertura o inversión.
Por ejemplo, hoy firmas un TESR FRA con la contraparte, acordando que “durante los 3 meses que comienzan dentro de 3 meses, la tasa de staking de ETH que recibirás estará fijada en 4,25%”:
- Si al vencimiento la TESR > 4,25%: significa que la tasa de mercado real es superior a la del contrato → la parte que recibe la “tasa variable” gana, ya que obtiene un rendimiento de mercado más alto; pero tú, como parte de la “tasa fija”, igualmente recibís el 4,25% asegurando un flujo de caja estable.
- Si al vencimiento la TESR < 4,25%: significa que la tasa de mercado real es inferior a la del contrato → la parte de la “tasa fija” gana, ya que sigue recibiendo el 4,25%, más conveniente que el mercado.
Es importante destacar que la liquidación del FRA no se realiza al final del período, sino que al inicio del contrato se descuenta el “diferencial de tasas futuro” y se paga en un solo flujo de caja a la parte ganadora.
El rol de Treehouse y TESR
Treehouse está construyendo una capa de protocolo de renta fija descentralizada (Decentralized Fixed Income Layer), enfocada en resolver problemas clave del mundo DeFi como la alta volatilidad de los rendimientos, la falta de transparencia y la ausencia de estandarización en las tasas de interés. Sus principales productos son:
- tAssets: una nueva generación de tokens líquidos de staking con estrategias de rendimiento integradas.
- DOR (Decentralized On-chain Rate): un mecanismo de consenso de tasas descentralizado que provee una fuente confiable de tasas de interés como referencia para el desarrollo a escala del mercado de renta fija en DeFi.
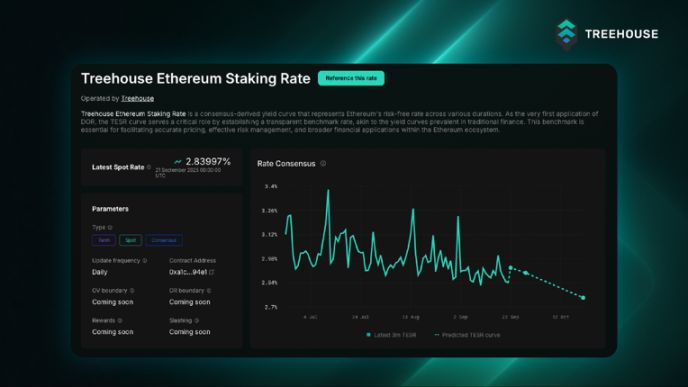
TESR es la primera tasa de referencia de DOR, y puede considerarse el equivalente cripto del LIBOR (London Interbank Offered Rate) / SOFR (Secured Overnight Financing Rate), una “tasa de referencia libre de riesgo” ampliamente utilizada en el mercado.
TESR tiene las siguientes características:
- Impulsada por consenso: agrega datos de trading y resultados de cálculos de un panel de expertos
- Alta transparencia: se actualiza diariamente, reflejando fielmente el entorno de rendimientos de staking de Ethereum
- Alta relevancia de mercado: ya se utiliza como referencia para el primer contrato negociable de tasa de interés a plazo de staking de ETH lanzado por FalconX
Con el lanzamiento del TESR FRA, DOR deja de ser solo un marco de referencia de datos y se convierte progresivamente en el estándar central para la fijación de precios de productos de rendimiento y derivados de tasas de interés, con una futura aplicación más amplia en el ecosistema DeFi.
Si querés conocer más sobre DOR, podés consultar artículos introductorios o la documentación oficial.
Escenarios de aplicación del mercado TESR FRA
Gracias a la infraestructura de FalconX, el mercado TESR FRA ya está disponible para operar en tiempo real, con documentación y procesos estandarizados, alineándose con los mercados tradicionales. Esto permite a los usuarios del mercado de activos digitales realizar operaciones más diversificadas:
- Gestión de riesgos: validadores de ETH, proveedores de servicios de staking o fondos pueden utilizar FRA para fijar los rendimientos futuros de staking y evitar la incertidumbre causada por la volatilidad de las tasas.
- Negociación y estrategias: si un inversor cree que la tasa de staking de ETH subirá, puede tomar una posición larga en FRA; si espera una baja, puede operar en sentido contrario.
- Productos de inversión estructurados: el FRA puede servir como componente básico para impulsar productos de swaps de tasas y más protocolos de rendimiento estructurado basados en el estándar DOR.
Desde TESR FRA, el mercado de renta fija DeFi entra en una nueva etapa
El TESR FRA lanzado conjuntamente por FalconX y Treehouse es un paso clave para llevar los derivados de tasas de interés tradicionales a la blockchain. No solo proporciona a las instituciones herramientas de cobertura y gestión de rendimientos, sino que también sienta las bases para el mercado de derivados de tasas de interés en cripto, permitiendo que los rendimientos de staking de ETH tengan un mercado estandarizado, negociable y escalable.
En el futuro, a medida que el sistema DOR madure, veremos surgir más derivados DeFi y protocolos estructurados basados en la tasa de referencia DOR, impulsando la construcción de una infraestructura de renta fija en cripto tan eficiente como la de las finanzas tradicionales, ¡o incluso más!
Si querés ser testigo de este proceso, seguí a Treehouse X y participá activamente en su ecosistema de renta fija para no perderte nada. Además, si alguna institución está interesada en operar TESR FRA, puede contactar a FalconX.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Después de las elecciones de medio término, la ola de IA disminuye y los bonos se benefician: las opciones sobre bonos estadounidenses a 10 años apuestan a que el rendimiento llegará al 4,35%
Esta semana, en las elecciones de mitad de mandato de Estados Unidos, el Partido Demócrata arrasó en el Congreso, lo que provocó una fuerte venta de acciones de las grandes empresas tecnológicas estadounidenses. La demanda de activos refugio aumentó, y el precio de los bonos estadounidenses se disparó en todos los ámbitos el jueves.
¡Los compradores desaparecen en medio de la ola de ventas impulsada por la IA! La mesa de operaciones de Goldman Sachs recibe un aluvión de llamadas pero nadie toma la posta; fondos de cobertura e inversores minoristas se retiran por igual.
Según un operador de Goldman Sachs, el miércoles fue uno de los días de mayor actividad del año para la mesa de trading de acciones del banco, mientras que el jueves fue todo lo contrario: los inversores preguntaban hasta dónde podría seguir cayendo el mercado, pero casi no se veía interés comprador. Algunos fondos de cobertura comenzaron a vender acciones que habían comprado el miércoles. Datos de UBS muestran que la presión vendedora del jueves provino principalmente de los hedge funds. Según cálculos de JPMorgan, los inversores minoristas vendieron un saldo neto de aproximadamente 1.300 millones de dólares, la cantidad diaria más alta en un año. El "índice del miedo" VIX se disparó durante la jornada a su nivel más alto en ocho meses. Los inversores se volcaron a comprar opciones de protección: las primas de las opciones put sobre los principales índices fueron el doble de lo habitual.
Airbnb (ABNB.US) Q3 acelera de forma completa: ingresos aumentan un 19%, el crecimiento más rápido en más de tres años, anuncia recompra de USD 12 mil millones y eleva la guía anual.
La carta a los accionistas que comienza con "Airbnb vuelve al modo de crecimiento" cumplió su promesa: el crecimiento de los ingresos alcanzó el ritmo más rápido en más de tres años, las reservas aumentaron significativamente en comparación con el trimestre anterior y la empresa anunció una nueva autorización de recompra de acciones por 12.000 millones de dólares junto con una revisión al alza de la guía para todo el año. Impulsadas por estas noticias, las acciones llegaron a subir casi un 12% en operaciones posteriores al cierre.
Gran retirada de trading de IA, Wall Street marca un récord con una “masacre” de 2,8 billones de dólares: el Nasdaq cae casi un 6%, el índice de chips se desploma más del 10%, la cadena de la industria de centros de datos se hunde.
El Nasdaq 100 cerró con una caída de más del 6%. El valor total de mercado de las tecnológicas se evaporó en un solo día en 2.5 billones de dólares. El índice de chips registró su mayor caída desde la pandemia, cerrando con Sandisk bajando un 22%, AMD un 17% y Nvidia un 9,3%. Entre las acciones de infraestructura de IA, Lumentum cayó cerca del 19% y Bloom Energy un 16%. Tesla bajó más del 10%. Desde fabricantes de chips, proveedores de energía, servicios de cómputo y empresas de software, hasta desarrolladores de centros de datos, casi ningún sector tecnológico se salvó de la ola de ventas de este jueves. Las valoraciones elevadas y las operaciones excesivamente concentradas de las tecnológicas aumentaron aún más la magnitud de las caídas. A diferencia de ocasiones anteriores, cuando el capital rotó a otros sectores, esta vez la venta masiva se propagó a todos los sectores del S&P.
Precios de las criptos
Más


