
La capacidad de producción de comunicaciones ópticas está agotada en toda la industria, ¿dónde está el punto de disputa actualmente?

La ola de construcción de centros de datos de IA sigue impulsando la demanda de comunicaciones ópticas, y las acciones relacionadas han registrado fuertes subidas recientes, con valoraciones superando ampliamente los rangos históricos.
Según Trading Desk de Zhui Feng, Morgan Stanley publicó un informe de investigación el 20 de abril, señalando que tras la OFC (Conference on Optical Fiber Communication) una nueva oleada de inversores continúa llegando al sector de comunicaciones ópticas, ampliando el poder de compra y brindando un soporte sostenido a los precios de las acciones.
Varias empresas de comunicaciones ópticas ya han agotado su capacidad de producción para este año, lo que reduce considerablemente la incertidumbre de los ingresos, mientras que los márgenes de ganancia se convierten en el indicador más crítico para los próximos trimestres.
La opacidad en el ritmo de expansión de la capacidad de producción de láseres dificulta la evaluación de la brecha entre oferta y demanda; además, se debe prestar atención a la contienda entre las arquitecturas "estrecha y rápida" y "ancha y lenta". La opción "ancha y lenta" introduce la posibilidad de sustituir los láseres InP por MicroLED, lo que podría remodelar la estructura de la cadena de suministro a largo plazo.
Morgan Stanley elevó el precio objetivo de cuatro acciones principales de comunicaciones ópticas: Corning de 127 a 140 dólares; Lumentum de 595 a 710 dólares; Coherent de 250 a 290 dólares; y Ciena de 286 a 405 dólares.
Capacidad agotada redefine la lógica competitiva: el margen de ganancia se convierte en variable clave
En un contexto de máxima tensión en la capacidad productiva, la lógica de inversión en el sector óptico ha cambiado silenciosamente. Como muchas empresas ya han asegurado su capacidad hasta este año o gran parte de 2026, las previsiones de ingresos ya son relativamente claras, por lo que la atención del mercado se traslada a la capacidad de cada empresa de capturar el crecimiento de los márgenes de ganancia en un entorno de oferta restringida.
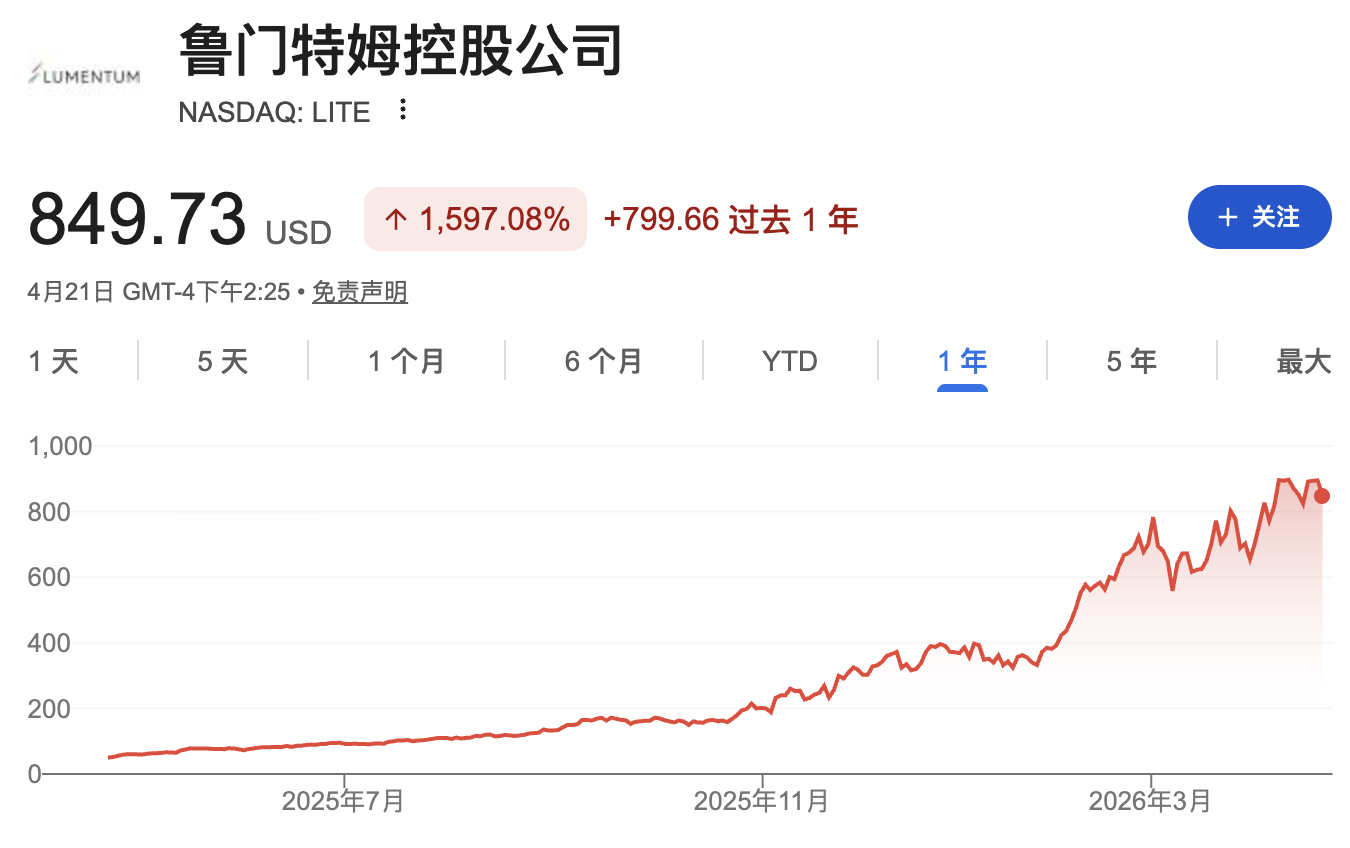
En este aspecto, LITE es actualmente la más ventajosa. La compañía ha seguido subiendo precios de manera agresiva, lo que es la razón principal por la cual las expectativas de EPS de los compradores superan ampliamente las de los vendedores. Sin embargo, esta capacidad para subir precios puede no replicarse en toda la cadena de suministro.
La situación de GLW es más compleja. El precio de la fibra óptica asiática ha subido 75%, alcanzando su máximo en siete años, y los inversores esperan que GLW pueda beneficiarse en igual medida. No obstante, la gerencia de GLW mantiene una postura conservadora, afirmando que "a nivel global hay suficiente fibra óptica para satisfacer la demanda", y que la mejora de precios dependerá más de la innovación en productos que del alza directa en el spot.
Aún se deben considerar dos cambios marginales: primero, más del 30% de los fondos BEAD (subsidios a la infraestructura de banda ancha en EE. UU.) se desviarán hacia wireless fijo y satélites, lo que podría reducir la demanda de fibra óptica;
segundo, tras la venta de la unidad de fibra óptica de CommScope a Amphenol, Corning canceló los pedidos de materia prima de fibra óptica a CommScope, que a su vez canceló pedidos en cadena, ajustando así levemente el mercado de fibra óptica.
Ritmo de expansión de capacidad de láseres continúa incierto, la secuencia de oferta es un dato clave desconocido
Los láseres de fosfuro de indio (InP) son actualmente componentes centrales en la interconexión óptica para IA; la dinámica de su capacidad afecta directamente la configuración de oferta-demanda en toda la cadena de suministro y es una de las principales preocupaciones de los inversores.
Según información ya pública:
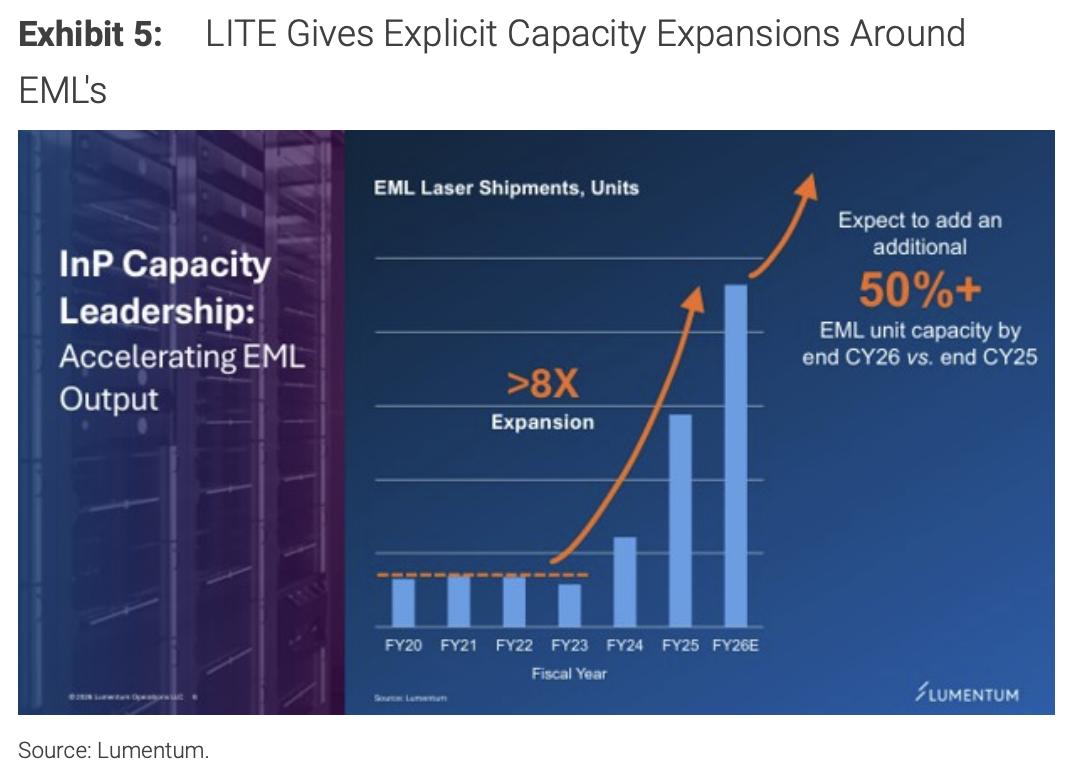
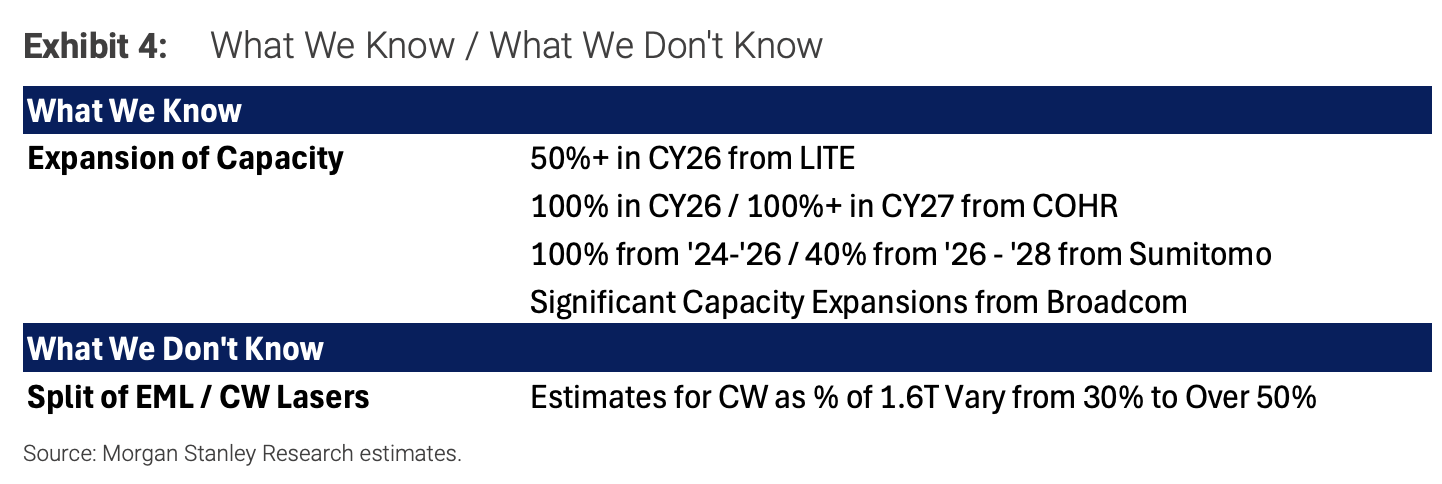
LITE planea aumentar su capacidad EML más de 50% en el año fiscal 2026;
COHR prevé duplicar capacidad en el año fiscal 2026 y aumentarla más de 100% en 2027;
Sumitomo planea duplicar entre 2024 y 2026, y crecer otro 40% entre 2026 y 2028;
Broadcom dice que expandirá la capacidad 4-6 veces en el próximo año.
Sin embargo, persisten varias incógnitas clave.
Primero, existe controversia sobre la proporción de EML y láseres CW en la demanda de 1.6T: LITE predice que CW representará entre 30% y 40%, mientras que Sumitomo cree que superará el 50%.
Luego, muchos fabricantes están migrando a obleas de 6 pulgadas, cuyo rendimiento aún es incierto. Además, hay falta de detalles sobre la expansión de Broadcom.
Dada la falta de datos confiables de mercado y la divulgación detallada solo por parte de LITE sobre expansión de capacidad, el modelo global oferta-demanda tiene limitaciones evidentes en su precisión. Si el ritmo de incremento de la oferta puede equipararse al crecimiento de la demanda de IA será un factor clave para el ánimo dentro del sector.
Disputa entre arquitecturas "estrecha y rápida" vs. "ancha y lenta" puede redefinir cadena de suministro a largo plazo
En el campo de CPO (óptica co-empacada), la disputa entre los caminos arquitectónicos "estrecha y rápida" (Narrow and Fast) y "ancha y lenta" (Wide and Slow) está recibiendo cada vez mayor atención como tema de largo plazo para inversores.
La opción "estrecha y rápida" busca lograr mayor tasa por canal con menos canales, siendo la configuración típica 1.6T = 8 canales × 200G, lo que optimiza densidad de ancho de banda y eficiencia energética; esta es actualmente la principal tendencia en la construcción de clústeres de IA.
En cambio, la opción "ancha y lenta" emplea más canales y menor velocidad por canal para lograr el mismo ancho de banda total, configuración típica 1.6T = 16 canales × 100G, utilizando un ecosistema más maduro, aunque con mayor consumo de recursos espaciales y de fibras ópticas.
El significado estratégico del modelo "ancha y lenta" es que introduce la posibilidad de que MicroLED reemplace a los láseres InP.
La arquitectura MOSAIC de Microsoft es representativa de esta tendencia: utiliza fibras ópticas de imagen (que contienen miles de núcleos) para transportar numerosos canales ópticos de baja velocidad en paralelo, reduciendo en ciertos escenarios la dependencia de los láseres InP. COHR aboga por la competitividad de la tecnología VCSEL para la arquitectura "ancha y lenta".
Se espera que esta disputa lleve años en resolverse, pero ya tiene impacto en el posicionamiento a largo plazo de COHR y LITE. Si la ruta "ancha y lenta" se acelera, los proveedores actuales base InP podrían enfrentar mayores desafíos a largo plazo, mientras que las empresas relacionadas con MicroLED podrían beneficiarse.
Valoraciones superan rangos históricos; no hay catalizadores para refutar la "hipótesis alcista"
Las valoraciones de las acciones ópticas ya se han alejado de las medias históricas, siendo este otro foco principal de disputa.
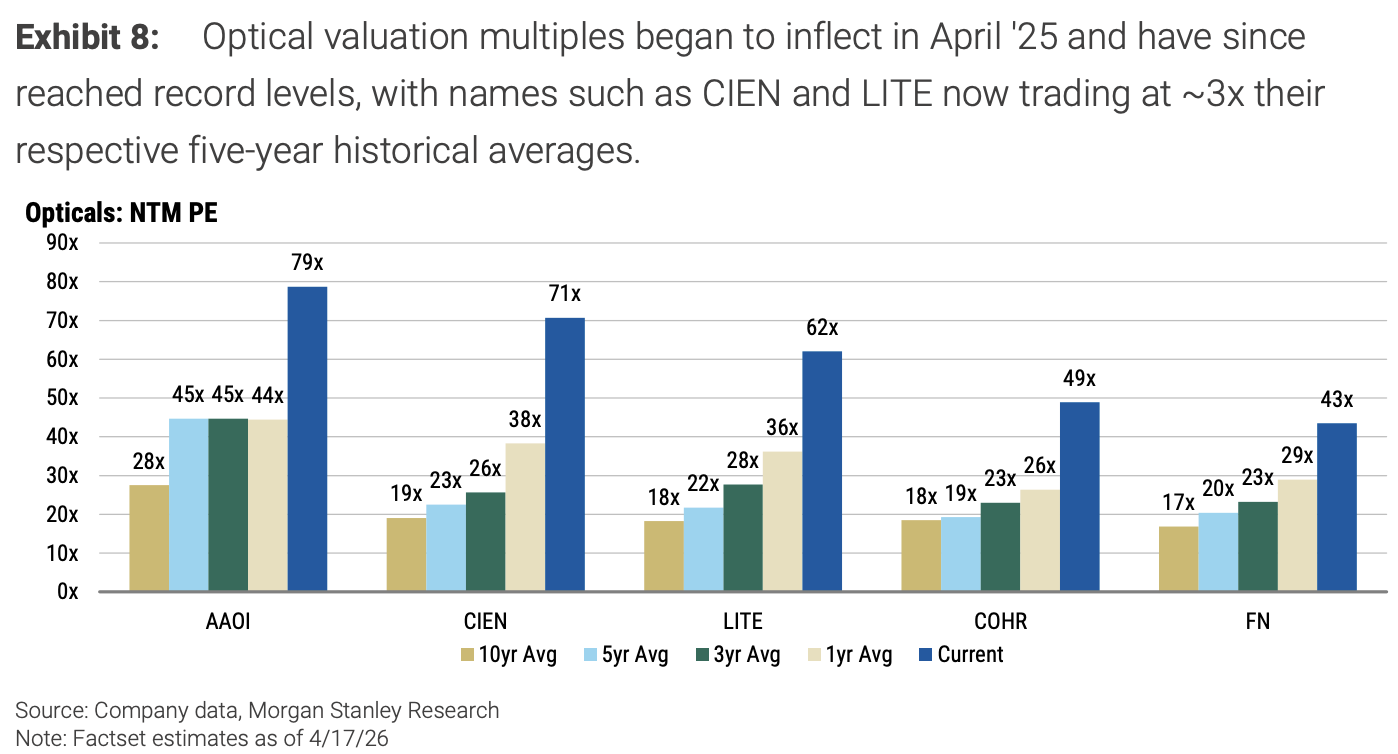
CIEN, LITE, COHR, GLW y otros principales valores se negocian actualmente a 20-25 veces el EPS estimado para 2028, mientras que el promedio de 10 años ronda entre 17 y 19 veces. Las valoraciones actuales de CIEN y LITE equivalen a unas tres veces el promedio de los últimos cinco años.
En comparación, la relación precio-utilidad de compañías de almacenamiento y discos duros (como MU) sigue en dígitos bajos o media-baja, lo que lleva a inversores a cuestionar la razonabilidad de las valoraciones en óptica.
Las razones que respaldan la prima son las siguientes:
Primero, las aplicaciones de la óptica siguen expandiéndose (CPO, OCS, transmisión coherente, etc.), por lo que el espacio de crecimiento está más claro;
Segundo, existe una gran brecha entre el EPS esperado por los compradores y el consenso de los vendedores, y la mayoría de los catalizadores (como lanzamiento de nuevos productos, efecto de subas de precio) recién se verificarán entre 2027 y 2028;
Tercero, a diferencia del almacenamiento, actualmente faltan datos recientes que puedan refutar la hipótesis de mercado alcista en el sector óptico, mientras que la inversión de capital en IA sigue siendo robusta, lo que da soporte adicional a las valoraciones.
No obstante, las valoraciones actuales están históricamente en niveles elevados; si surgen escenarios como márgenes de ganancia por debajo de lo esperado, una gran expansión de la capacidad de láseres de Broadcom que reequilibre oferta y demanda, o una mayor competencia en OCS, las valoraciones podrían regresar a promedios altos "teens".
~~~~~~~~~~~~~~~~~~~~~~~~
El contenido destacado anterior fue traducido por Trading Desk de Zhui Feng.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
CoreWeave (CRWV.US) conferencia telefónica del Q3: el CEO responde a la preocupación por el alto nivel de endeudamiento afirmando que "no recurrirán al mercado de deuda no garantizada", y que el 75% del capital comprometido en gastos de inversión está vinculado a clientes con grado de inversión.
El proveedor de servicios de computación en la nube con IA, CoreWeave, realizó una conferencia telefónica de resultados financieros después del cierre del mercado el 10 de noviembre, hora del este de Estados Unidos, tras anunciar sus resultados del tercer trimestre de 2026 (hasta el 30 de septiembre).
Micron cae un 22% en una semana, ¿se abre una ventana para comprar chips de almacenamiento a precios bajos? Bank of America apuesta a que el superciclo se extienda hasta 2028.
Lo que respalda las previsiones alcistas de instituciones de inversión de Wall Street de primer nivel como Bank of America es el paradigma de entrenamiento de IA impulsado por el RSI, la expansión de aplicaciones de agentes inteligentes de IA centradas en procesos de inferencia de alta eficiencia, que aumentan la demanda de HBM, memoria de servidores y SSD empresariales. Por otro lado, la liberación de oferta está limitada por los procesos avanzados, la reconversión de capacidad y la mejora de la tasa de rendimiento, mientras que los acuerdos de suministro a largo plazo aumentan la visibilidad de las ventas.

El presidente de la Reserva Federal de Filadelfia, Paulson, apoya un aumento gradual de las tasas de interés, pero advierte que la inflación sigue "atascada" por encima del objetivo.
La inflación subyacente se mantiene estancada en el rango del 2,5%-3%, mientras la combinación de presión por aranceles, costos energéticos y la demanda de centros de datos para IA se intensifica. Paulson insiste en un aumento progresivo de las tasas, pero ha establecido condiciones claras de activación: si las expectativas de inflación aumentan o la presión salarial se acumula, se optaría por actuar más rápido. Al mismo tiempo, el director Waller declaró que si el IPC subyacente mensual de octubre alcanza el 0,3%, debería considerarse un aumento de 50 puntos básicos en diciembre, mientras que Logan, de la Reserva Federal de Dallas, sostiene que aún serían necesarias al menos dos subidas más.
Durante la gira de presentación del IPO de Anthropic, OpenAI también revela datos financieros: los ingresos del tercer trimestre no alcanzan las expectativas y las pérdidas son mucho mayores.
OpenAI tuvo ingresos de 10 mil millones de dólares en el tercer trimestre, con un crecimiento trimestral cercano al 50% y una tasa anualizada de funcionamiento de aproximadamente 50 mil millones de dólares; sin embargo, las pérdidas operativas aumentaron de 10,1 mil millones a 10,9 mil millones de dólares. Su competidor Anthropic inició la gira de presentación de su IPO, con ingresos de 17 mil millones de dólares en el tercer trimestre y pérdidas de solo 567 millones, liderando tanto en tamaño como en capacidad de rentabilidad.
Precios de las criptos
Más


