

Escrito por: imToken
“Los derivados son el Santo Grial de DeFi”, y el consenso de que los protocolos perp on-chain son el boleto de entrada a la segunda mitad de DeFi ya se alcanzó en el mercado desde 2020.
Pero la realidad es que, en los últimos 5 años, ya sea por limitaciones de rendimiento o de costos, los perp DEX siempre han tenido que hacer difíciles concesiones entre “rendimiento” y “descentralización”. Durante este tiempo, el modelo AMM representado por GMX logró transacciones sin permisos, pero en velocidad de operación, slippage y profundidad, sigue sin poder igualar a los CEX.
Hasta la llegada de Hyperliquid, que gracias a su arquitectura única de libro de órdenes on-chain, logró una experiencia fluida comparable a la de los CEX en una blockchain completamente auto-custodiada. La reciente aprobación de la propuesta HIP-3 incluso derribó el muro entre Crypto y TradFi, abriendo posibilidades infinitas para operar más activos on-chain.
En este artículo, profundizaremos en el mecanismo operativo de Hyperliquid, sus fuentes de ingresos, analizaremos objetivamente sus riesgos potenciales y exploraremos la variable revolucionaria que aporta al sector de derivados DeFi.
El ciclo de la pista perp DEX
El apalancamiento es un concepto central en las finanzas. En los mercados financieros maduros, el trading de derivados supera ampliamente al spot en términos de liquidez, volumen de capital y escala de operaciones. Después de todo, a través de márgenes y apalancamiento, un capital limitado puede movilizar un mercado mucho mayor, satisfaciendo necesidades de cobertura, especulación y gestión de rendimientos.
El mundo Crypto también ha demostrado esta regla al menos en el ámbito de los CEX. Ya en 2020, el trading de derivados representado por futuros en CEX comenzó a reemplazar al spot, convirtiéndose gradualmente en el dominante del mercado.
Según datos de Coinglass, en las últimas 24 horas, el volumen diario de trading de futuros en los principales CEX ya ha alcanzado decenas de miles de millones de dólares, y Binance incluso superó los 130 mil millones de dólares.
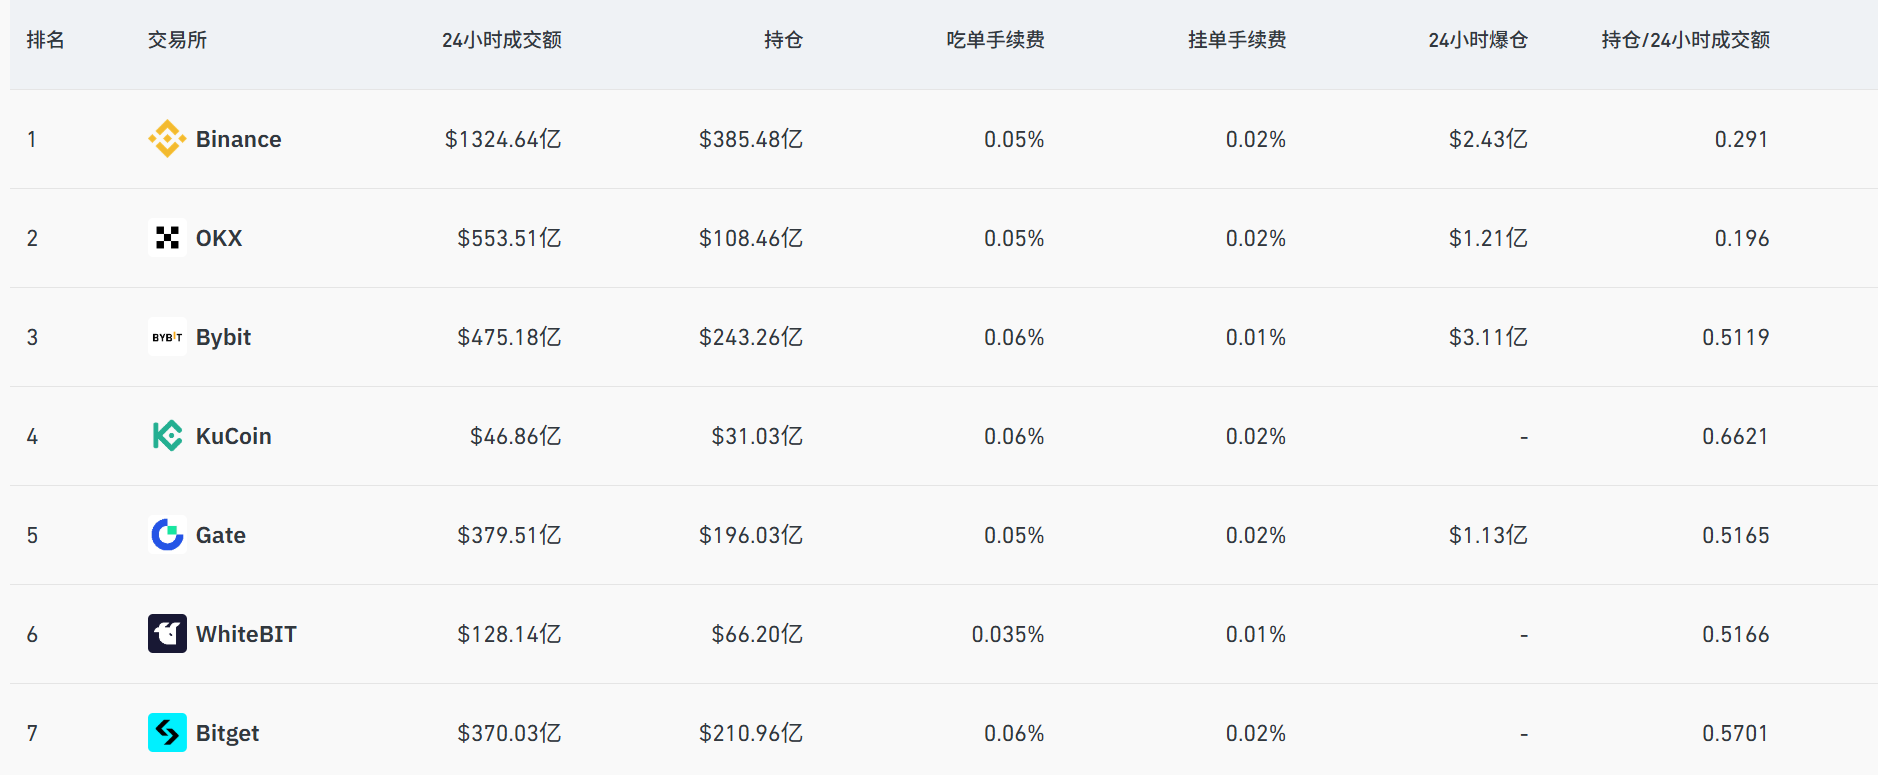
Fuente: Coinglass
En comparación, el camino de los perp DEX on-chain ha sido largo durante cinco años. Durante este tiempo, dYdX exploró una experiencia más cercana a la centralización mediante un libro de órdenes on-chain, pero enfrentó desafíos para equilibrar rendimiento y descentralización. El modelo AMM representado por GMX logró transacciones sin permisos, pero aún está lejos de los CEX en velocidad, slippage y profundidad.
De hecho, el colapso repentino de FTX a principios de noviembre de 2022 estimuló temporalmente un aumento en el volumen de trading y nuevos usuarios en protocolos de derivados on-chain como GMX y dYdX. Sin embargo, debido a factores como el entorno del mercado, el rendimiento de las transacciones on-chain, la profundidad y la variedad de activos, la experiencia general volvió a sumir al sector en la calma.
Siendo realistas, una vez que los usuarios descubren que operar on-chain implica el mismo riesgo de liquidación pero sin la liquidez y experiencia de nivel CEX, la voluntad de migrar naturalmente desaparece.
Así que la clave no es “¿hay demanda de derivados on-chain?”, sino que siempre ha faltado un producto que ofrezca un valor insustituible por los CEX y que resuelva el cuello de botella del rendimiento.
La brecha del mercado es muy clara: DeFi necesita un protocolo perp DEX que realmente pueda ofrecer una experiencia de nivel CEX.
Precisamente en este contexto, la aparición de Hyperliquid aporta una nueva variable al sector. Lo que pocos saben es que, aunque Hyperliquid recién se hizo conocido este año y entró en la mira de muchos usuarios, en realidad fue lanzado en 2023 y ha estado iterando y acumulando durante los últimos dos años.
¿Es Hyperliquid la forma definitiva del “CEX on-chain”?
Frente al dilema de “rendimiento vs. descentralización” que ha marcado el sector perp DEX, el objetivo de Hyperliquid es directo: replicar la experiencia fluida de los CEX directamente on-chain.
Para ello, eligió un camino agresivo: no depender de las limitaciones de rendimiento de las cadenas públicas existentes, sino construir su propia L1 dedicada basada en la pila tecnológica de Arbitrum Orbit, y montar un libro de órdenes y motor de emparejamiento completamente on-chain.
Esto significa que, desde la orden, el emparejamiento hasta la liquidación, todas las etapas de la operación ocurren de manera transparente on-chain, y además pueden alcanzar velocidades de procesamiento en milisegundos, por lo que, desde el punto de vista arquitectónico, Hyperliquid se parece más a una “versión completamente on-chain” de dYdX, sin depender de ningún emparejamiento off-chain y apuntando directamente a la forma definitiva del “CEX on-chain”.
El efecto de esta estrategia agresiva fue inmediato.
Desde principios de este año, el volumen diario de operaciones de Hyperliquid ha ido en aumento, alcanzando en un momento los 20 mil millones de dólares. Hasta el 25 de septiembre de 2025, el volumen total acumulado ya superó los 2.7 trillones de dólares, y sus ingresos incluso superan a la mayoría de los CEX de segunda línea. Esto demuestra plenamente que los derivados on-chain no carecen de demanda, sino de un producto verdaderamente adaptado a las características de DeFi.
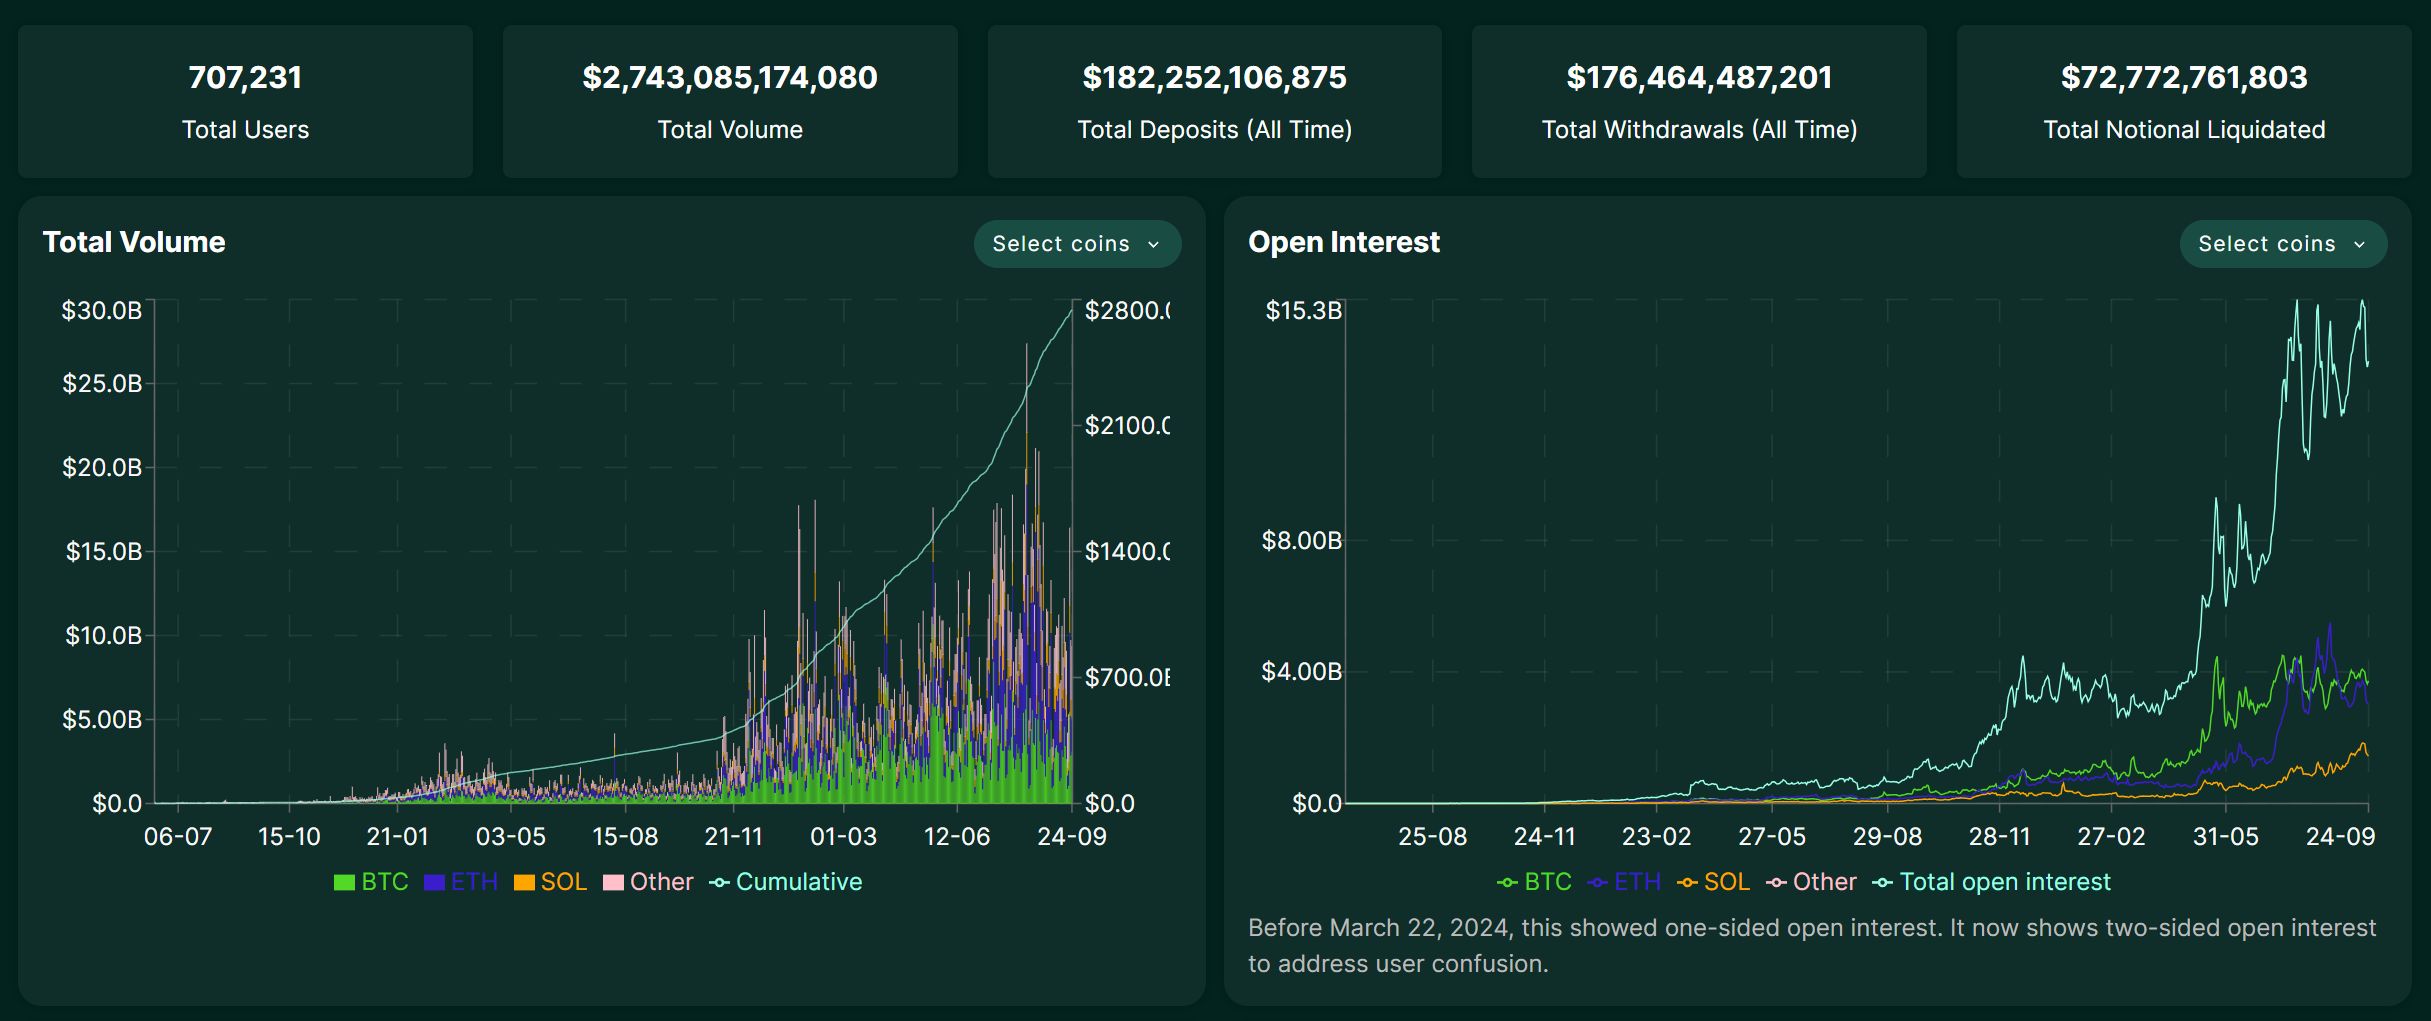
Fuente: Hyperliquid
Por supuesto, este fuerte crecimiento también le ha traído rápidamente atracción ecológica. Recientemente, la batalla por los derechos de emisión de USDH en HyperLiquid atrajo públicamente a grandes jugadores como Circle, Paxos y Frax Finance (lectura recomendada: “A partir de la popularidad de USDH en HyperLiquid: ¿Dónde está el punto de apoyo de las stablecoins DeFi?”), lo que es el mejor ejemplo.
Sin embargo, simplemente replicar la experiencia CEX no es el objetivo final de Hyperliquid. La reciente propuesta HIP-3 introdujo en la infraestructura central mercados de contratos perpetuos sin permisos, desplegados por desarrolladores. Antes, solo el equipo central podía listar pares de trading, pero ahora cualquier usuario que apueste 1 millón de HYPE puede desplegar su propio mercado on-chain.
En resumen, HIP-3 permite crear y listar mercados de derivados de cualquier activo en Hyperliquid sin permisos. Esto rompe por completo la limitación anterior de que los Perp DEX solo podían operar criptomonedas principales. Bajo el marco de HIP-3, en el futuro podríamos ver en Hyperliquid:
-
Mercado de acciones: operar activos líderes de los mercados financieros globales como Tesla (TSLA), Apple (AAPL), etc.;
-
Commodities y Forex: operar productos financieros tradicionales como oro (XAU), plata (XAG) o euro/dólar (EUR/USD);
-
Mercados de predicción: apostar sobre diversos eventos, como “¿La Reserva Federal bajará la tasa la próxima vez?”, “¿El precio mínimo de cierto blue chip NFT?”, etc.;
Esto sin duda ampliará enormemente la gama de activos y la base potencial de usuarios de Hyperliquid, difuminando la frontera entre DeFi y TradFi. En otras palabras, permite que cualquier usuario del mundo acceda a los activos y mecanismos financieros clave del mundo tradicional de manera descentralizada y sin permisos.
¿Cuál es la otra cara de la moneda?
Sin embargo, aunque el alto rendimiento y el modelo innovador de Hyperliquid son emocionantes, también existen riesgos que no deben subestimarse, especialmente porque aún no ha pasado por una “prueba de estrés” en una gran crisis.
El problema del puente cross-chain es el primero, y es el tema más discutido en la comunidad. Hyperliquid se conecta a la mainnet a través de un puente cross-chain controlado por una multi-firma 3/4, lo que constituye un nodo de confianza centralizado. Si estas firmas sufren un accidente (como la pérdida de claves privadas) o un acto malicioso (como colusión), la seguridad de los activos de todos los usuarios en el puente estaría directamente amenazada.
En segundo lugar, está el riesgo de la estrategia de la bóveda, ya que los rendimientos de la bóveda HLP no están garantizados. Si la estrategia de los market makers sufre pérdidas en ciertas condiciones de mercado, el capital depositado en la bóveda también disminuirá. Los usuarios, al buscar altos rendimientos, también deben asumir el riesgo de fracaso de la estrategia.
Además, como protocolo on-chain, Hyperliquid también enfrenta riesgos comunes de DeFi como bugs en contratos inteligentes, errores en oráculos de precios y liquidaciones de usuarios en operaciones apalancadas. De hecho, en los últimos meses, la plataforma ha experimentado varias liquidaciones masivas debido a la manipulación maliciosa de precios de tokens de baja capitalización, lo que revela que aún hay margen de mejora en el control de riesgos y la supervisión del mercado.
Y objetivamente, hay otro tema que muchos no han considerado: como una plataforma de rápido crecimiento, Hyperliquid aún no ha pasado por una revisión de cumplimiento importante ni por una crisis de seguridad grave. En una etapa de expansión acelerada, los riesgos suelen quedar ocultos bajo el halo del crecimiento.
En resumen, la historia de los perp DEX está lejos de terminar.
Hyperliquid es solo el comienzo. Su rápido ascenso demuestra la demanda real de derivados on-chain y muestra la viabilidad de superar el cuello de botella del rendimiento mediante la innovación arquitectónica. HIP-3 amplía aún más la imaginación hacia acciones, oro, forex e incluso mercados de predicción, difuminando por primera vez la frontera entre DeFi y TradFi.
Aunque los altos rendimientos siempre van de la mano de altos riesgos, desde una perspectiva macro, el atractivo del sector de derivados DeFi no desaparecerá por el riesgo de un solo proyecto. En el futuro, podrían surgir nuevos proyectos que tomen el relevo de Hyperliquid/Aster como líderes de los derivados on-chain. Por lo tanto, si creemos en el potencial y la imaginación del ecosistema DeFi y el sector de derivados, debemos prestar suficiente atención a estos proyectos semilla.
Quizás, al mirar atrás dentro de algunos años, esto sea una nueva oportunidad histórica.



