
El canario en la mina de carbón del crédito privado: de Blue Owl a la ilusión de los productos semilíquidos

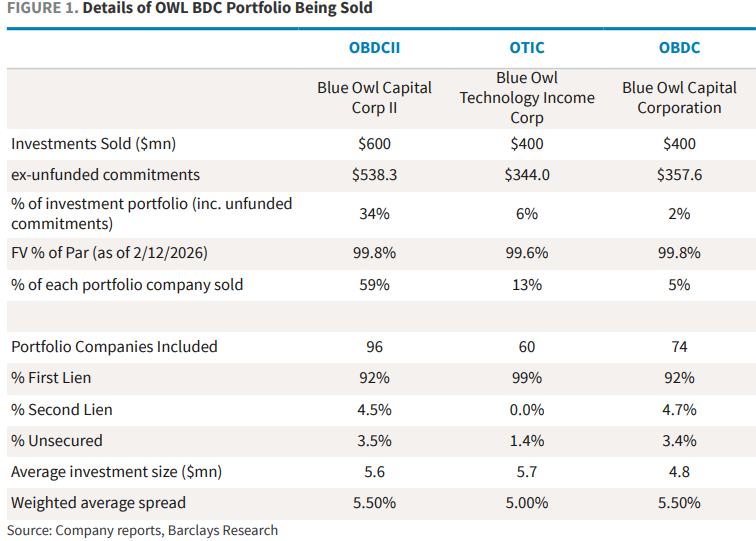
El 18 de febrero, la empresa líder mundial en gestión de activos alternativos, Blue Owl, anunció que su herramienta de crédito privado minorista OBDCII dejará de ofrecer redenciones trimestrales de manera permanente, pasando a devolver el capital a los inversores de manera escalonada a través de recuperaciones de préstamos, ventas de activos y dividendos especiales. Al mismo tiempo, para proporcionar la liquidez prometida a los inversores y pagar deudas, Blue Owl anunció la venta combinada de aproximadamente 1.400 millones de dólares en activos de préstamos directos entre tres vehículos BDC (OBDCII, el fondo BDC cotizado OBDC y el fondo de ingresos tecnológicos OTIC), de los cuales OBDCII vendió cerca de 600 millones de dólares, representando alrededor del 34% de su cartera.
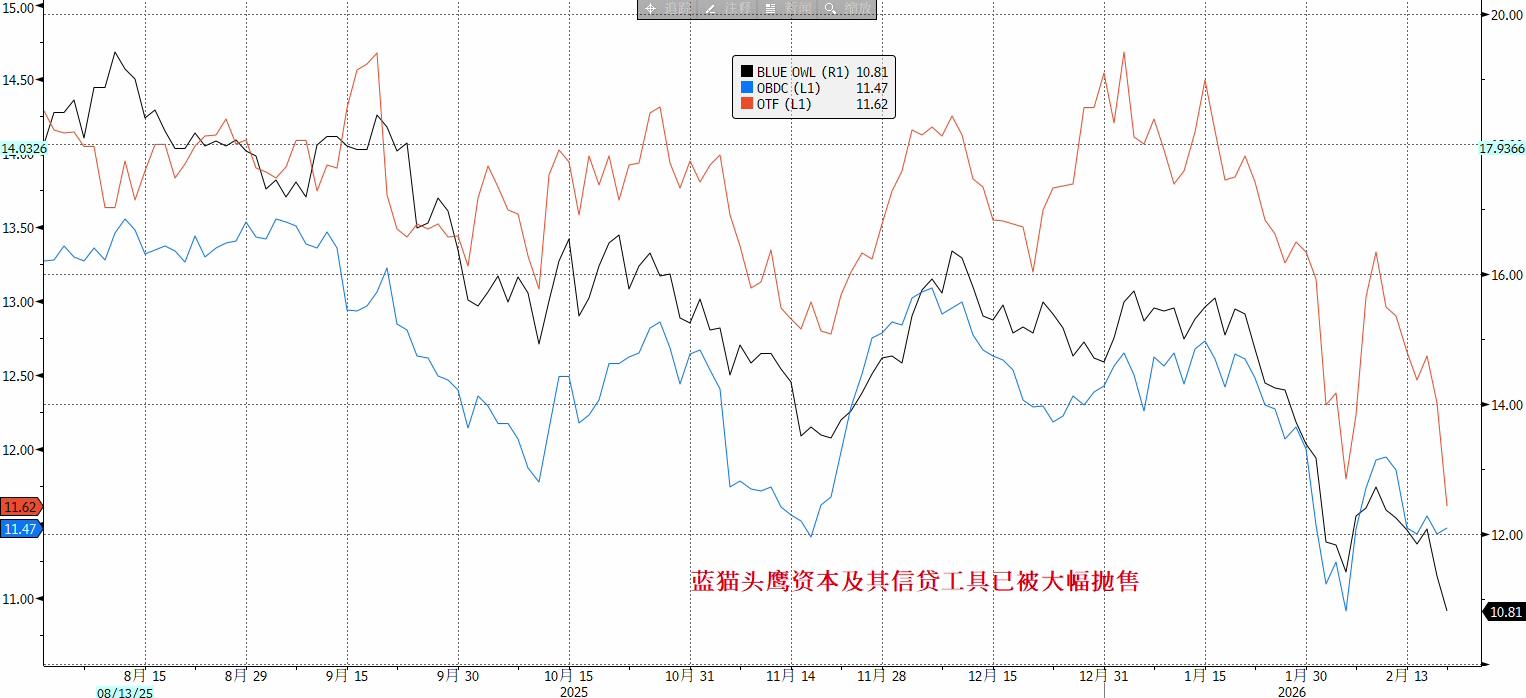
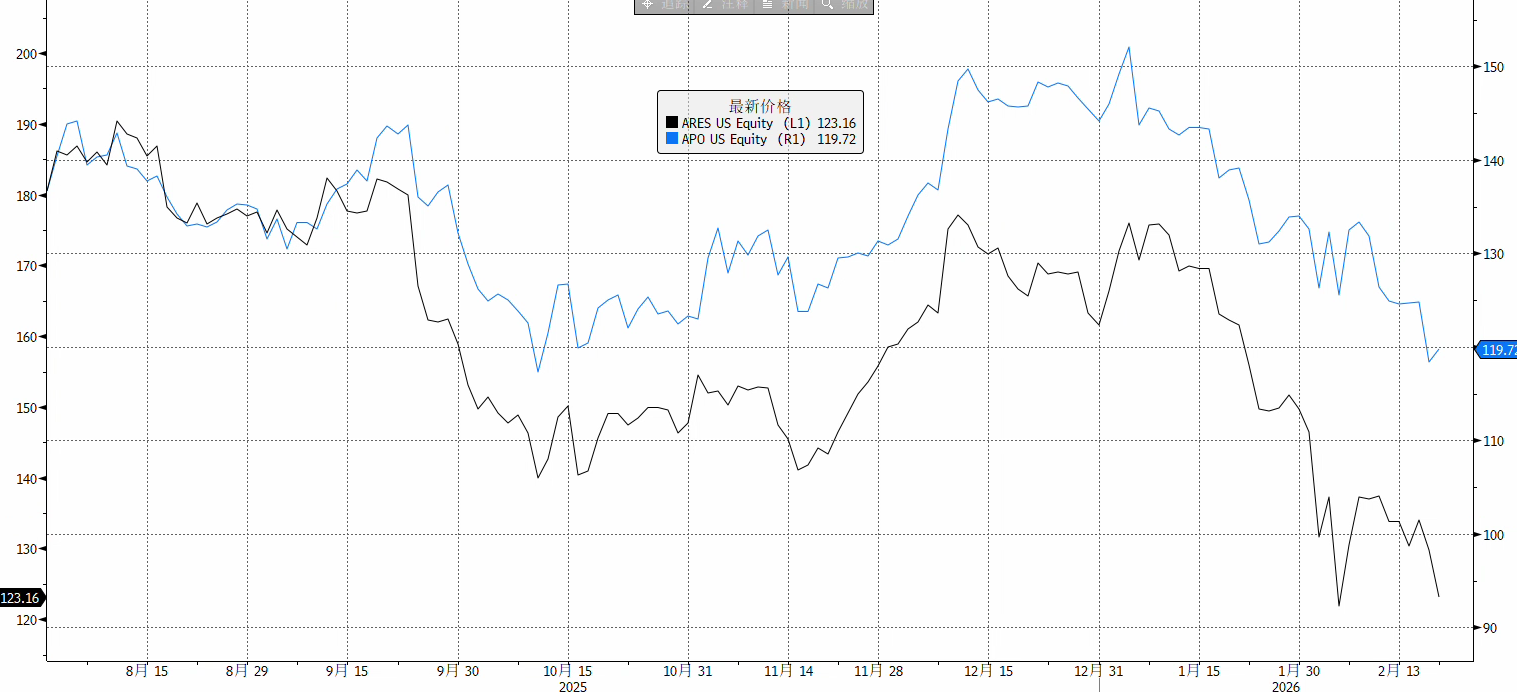
Como resultado de esta noticia, el mercado reaccionó de manera violenta. El 19 de febrero, las acciones de Blue Owl cayeron casi un 10% durante la jornada, tocando el nivel más bajo en dos años y medio, y cerraron con una baja del 5,9%; el pánico se extendió rápidamente a todo el sector de gestión de activos alternativos, con caídas generalizadas entre el 3% y el 6% para competidores como Ares, Apollo, Blackstone y KKR; en Europa también bajaron CVC y Partners Group.
Aún más impactante, el 21 de febrero, el hedge fund Saba propuso públicamente adquirir participaciones de BDC vinculadas a Blue Owl a un precio con un descuento del 20%-35% respecto al valor neto de los activos más reciente, desafiando abiertamente la legitimidad de la valuación contable del fondo. Aunque la oferta no es vinculante, su significado simbólico radica en que: existe una brecha significativa entre el precio de liquidez que el mercado secundario está dispuesto a ofrecer y el NAV declarado por el gestor. Además, los precios de los instrumentos estructurados vinculados a Blue Owl se desplomaron, y una nota emitida por Citi cayó por debajo del 50% de su valor nominal.
En términos generales, el caso Blue Owl no es simplemente un error aislado de gestión de liquidez de una sola compañía, sino que expone directamente la ilusión de los productos semilíquidos en el mercado de crédito privado, que ya alcanza los 3 billones de dólares en los últimos años. Este evento podría convertirse en el "canario en la mina" para el sector de crédito privado, y quizás represente una repetición del evento de 2007 cuando BNP Paribas congeló fondos, lo que fue la señal de apertura de la crisis financiera.
Crisis de confianza en el modelo de productos semilíquidos
El caso Blue Owl pone en jaque el eslabón más frágil del crédito privado: la sostenibilidad del modelo de productos semilíquidos. Este tipo de productos promete a los inversores minoristas reembolsos periódicos (como trimestrales), aunque los préstamos subyacentes tienen plazos de 5-10 años y no son públicos, cuyo problema central es:
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Colapso nocturno de las acciones estadounidenses: una tormenta de retroalimentación desencadenada por una "carrera de 100 mil millones de dólares"
Una oleada de presión vendedora de cientos de miles de millones de dólares desencadenó una "carrera" en Wall Street, pero esos inversores inteligentes que intentaron adelantarse terminaron impulsando una estampida: el Nasdaq cayó un 6,4% en un solo día, los semiconductores se desplomaron un 12% y la que antes era la “mejor operación del año” en IA y energía colapsó en 48 horas. Lo más peligroso es que la presión vendedora rezagada todavía está en camino. Esta tormenta reflexiva se debe a que, cuando todos conocen el mismo guion y actúan simultáneamente según él, el guion en sí mismo deja de funcionar.
¡Las elecciones de medio término sacuden el mercado estadounidense! Las expectativas alcistas de Wall Street quedan desacreditadas y la presión de venta podría persistir a corto plazo.
Durante varias semanas, las principales instituciones de trading de Wall Street aseguraban que después de las elecciones intermedias de Estados Unidos, el rally del mercado de valores se reanudaría. Sin embargo, el desempeño del mercado el jueves dio un giro dramático a esa predicción.
Bernstein comenta sobre el informe financiero del Q3 de Datadog (DDOG.US): resultados sólidos pero las proyecciones “no fueron sorprendentes”, reduciendo las expectativas de ingresos del negocio de IA.
Bernstein redujo el precio objetivo de Datadog de 350 dólares a 273 dólares, pero mantuvo la calificación de "outperform".
El S&P perdió 2.8 billones en un solo día, BTIG advierte: esto no es el suelo, la verdadera venta recién empieza.
El estratega jefe de tecnología de BTIG, Krinsky, advierte que la fuerte caída de las acciones estadounidenses de ayer no representa un piso, sino el comienzo. Cerca del 70% de los componentes del S&P 500 todavía están por encima de la media móvil de 200 días; el alto indicador de amplitud significa que la liquidación aún está lejos de terminar. Si los sectores defensivos como salud y consumo básico comienzan a caer junto con el resto, será cuando realmente "caigan generales y soldados juntos", y el S&P podría apuntar directamente a los 7000 puntos.
Precios de las criptos
Más


