
El líder en el trading de El Niño...

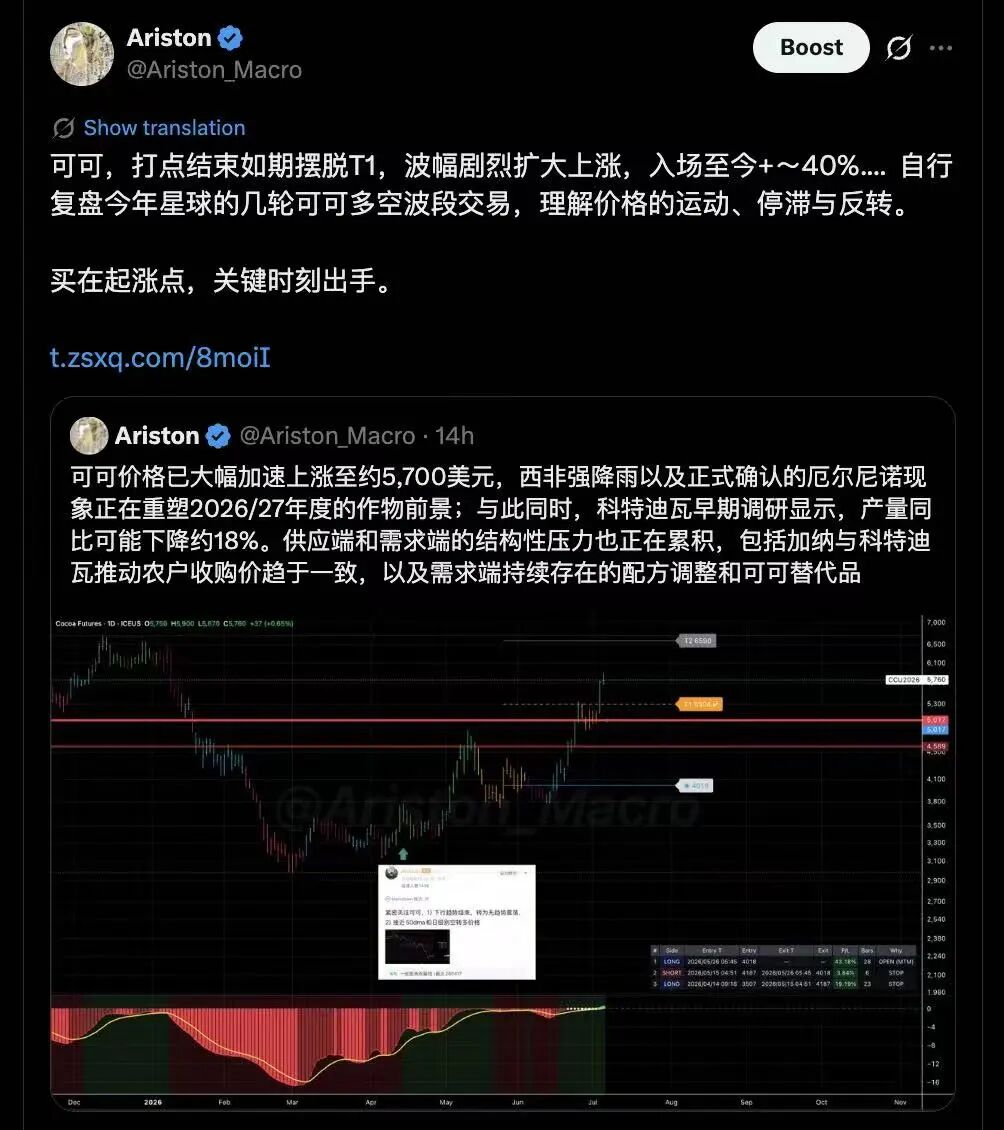
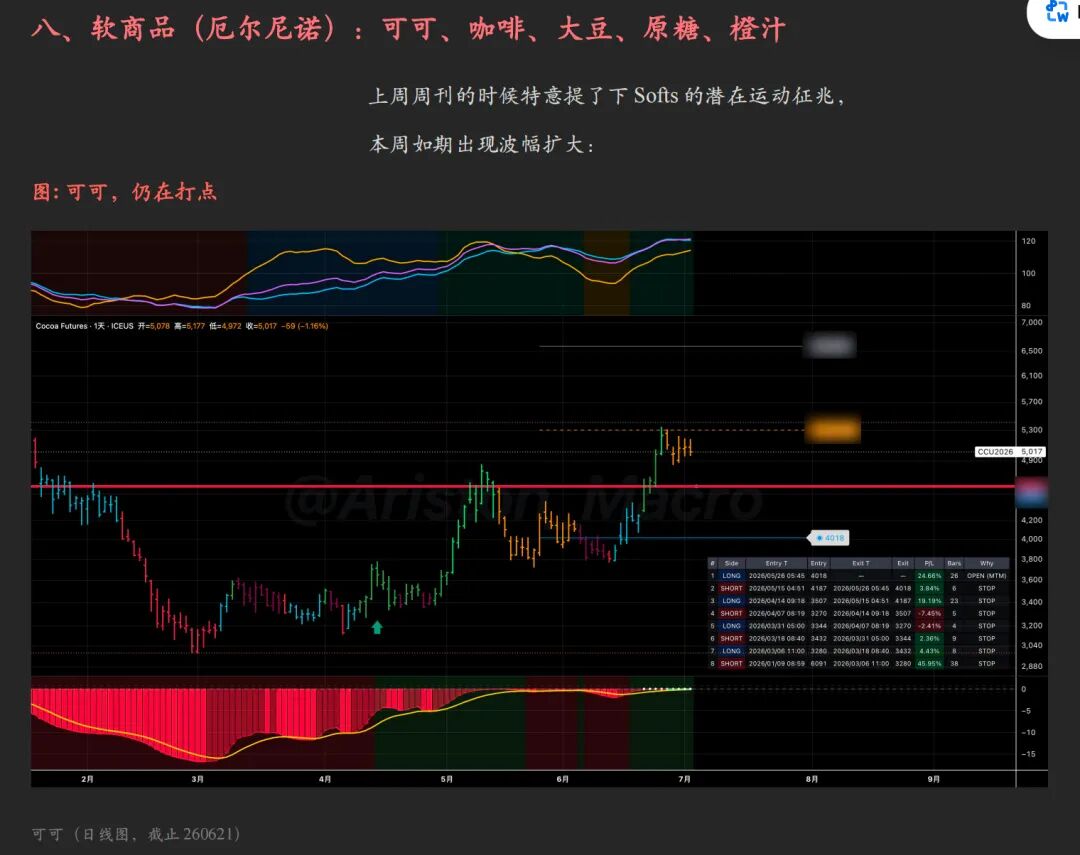
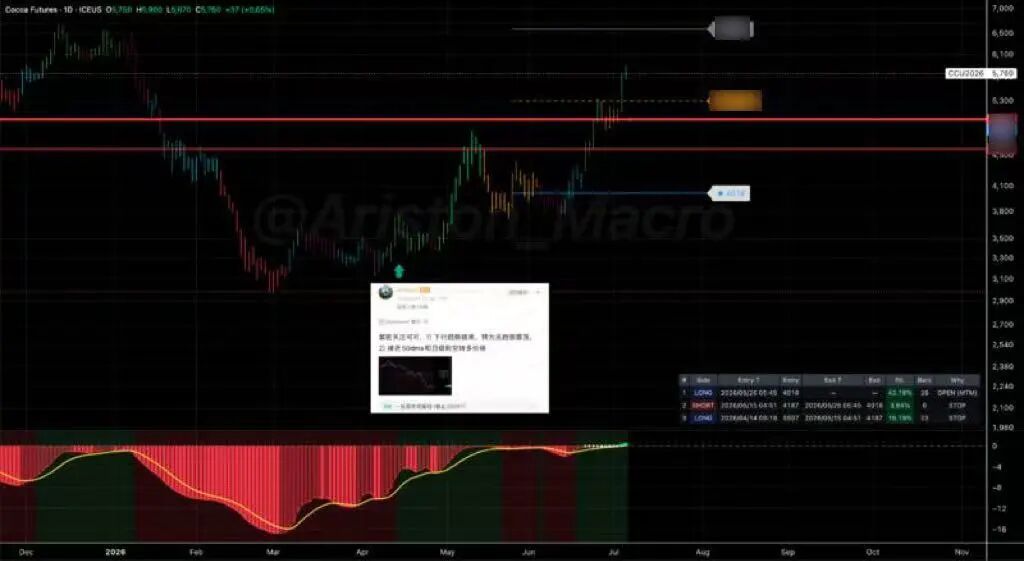
Lo más relevante en el plano macro es el clima:para la primera mitad de 2027 la temperatura global podría subir 1.8-2.0ºC sobre la base previa a la industrialización. Este nivel amplificará la demanda eléctrica en Asia y la presión por falta de hidroelectricidad,también elevará las fluctuaciones de altas temperaturas, lluvias y logística en América.
En concreto, primero, la sequía en Asia y Oceanía y la diferenciación de lluvias en otras regiones generarán impactos en commodities suaves y en el suministro alimentario regional. Segundo, monzones débiles y descenso en los niveles de embalses elevarán la demanda de termoeléctricas y LNG locales. Tercero, las restricciones de exportación y el comercio alternativo amplificarán la transmisión de precios globales. Cuarto, la mayor demanda de refrigeración sumada a la escasez de hidroelectricidad provocará picos de precios energéticos regionales. Quinto, los altos inventarios globales de cereales limitan la escasez sistémica, pero no pueden contener la escasez local ni la volatilidad de precios.
Asia meridional y sudeste asiáticoya muestran lluvias por debajo de lo normal y riesgos de altas temperaturas; commodities como rice, sugar, palm oil, coffee, cotton, pulses y la cadena alimentaria son los más sensibles.Australiatambién presenta lluvias inferiores a lo normal en casi todo el país, aumentando el riesgo de recorte en exportaciones de wheat y barley.
Latinoaméricaestá más diversificada: el norte seco afecta coffee, sugar y cultivos básicos;Asia meridionales el principal canal de transmisión del riesgo de commodities globales en el corto plazo. Los pronósticos actuales indican monzón bajo lo habitual y lluvias de aproximadamente el 90% de la media histórica, con alta probabilidad de déficit en ciertas zonas.
India, por su peso en rice, sugar, cotton, pulses y el comercio alimentario global, puede transformar rápidamente una escasez de producción en riesgo de restricciones a la exportación; si se aplica una prohibición de exportación o políticas de liberación de stocks, el impacto en precios se va a expandir desde el mercado local a la cadena global de comercio.
La sensibilidad climática también afecta la cadena logística, por ejemplo, las minas, puertos, ferrocarriles y rutas para el transporte de cobre, lo que genera un sesgo al alza basado en riesgo para metals.
Por supuesto, el clima y las noticias, al final, son una cuestión de precios: solo hay que estar atentos a los precios.
...
Para monitorear con más detalle el rumbo del giro tecnológico, revisen Planeta Diario
...
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡El “nuevo boom” de la IA se enfría rápidamente tras el rebote de la sobreventa! CoreWeave pasó de subir a caer, e IREN recortó a la mitad sus ganancias
El jueves, las acciones de IA en Wall Street sufrieron fuertes ventas, con CoreWeave, Nebius e IREN cayendo aproximadamente un 10%, 15% y 17% respectivamente. Tras el cierre, IREN superó las expectativas con su reporte financiero, mostrando un gran aumento en los ingresos de su negocio de AI Cloud. Sumado al rebote general de las tecnológicas el viernes, en la apertura de Wall Street CoreWeave subió un 9,3%, IREN un 24,6% y Nebius un 13,7%. Sin embargo, hacia el mediodía, medios estadounidenses reportaron que Microsoft no renovará parte de la capacidad de cómputo alquilada a Oracle, lo que golpeó nuevamente el ánimo del mercado y redujo las ganancias del sector Neocloud.

1998 VS 2000, directivo de Goldman Sachs: la venta masiva de IA se parece más a la crisis de LTCM que a la burbuja de internet, pero la cuestión clave aún no ha sido resuelta
El jefe de operaciones Delta One de Goldman Sachs, Privorotsky, tiende a comparar la reciente caída con el choque de liquidez al estilo de la crisis de Long-Term Capital Management (LTCM) en 1998. En ese entonces, los fundamentos del crecimiento económico estadounidense se mantenían sólidos y, una vez que la liquidez se recuperó y la Reserva Federal bajó las tasas de interés, el mercado rápidamente recuperó el terreno perdido. Sin embargo, actualmente el mercado no cuenta con el respaldo de un recorte de tasas por parte de la Fed. Por otra parte, Privorotsky señaló que el verdadero problema con la inteligencia artificial hoy en día es si los ingresos podrán eventualmente igualar el capital invertido, una cuestión que aún no tiene respuesta.

Los datos de empleo no agrícola de octubre reavivan las expectativas de una suba de tasas en diciembre: ¡Más del 80% de Wall Street apuesta por ello! “El nuevo diario de la Fed”: Las ventas impulsadas por IA podrían convertirse en una variable de política.
Después del informe de empleo no agrícola, la probabilidad de una suba de tasas en diciembre apostada por los operadores llegó a subir hasta un 85%. Los analistas de Wall Street creen que el informe brinda espacio para nuevos aumentos de tasas, trayendo nuevamente presión alcista en las tasas justo cuando el mercado, tras las elecciones de medio término, estaba preocupado por una posible desaceleración en la construcción de inteligencia artificial que podría debilitar las expectativas de subas. Sin embargo, algunos se mantienen cautelosos respecto a una suba en diciembre, ya que la volatilidad bursátil y las perspectivas de inversión en IA podrían influenciar a la Reserva Federal. Según el “Nuevo Diario de la Fed”, el informe no modifica la visión de la Fed sobre el crecimiento económico y la inflación; la venta de activos relacionados con IA podría convertirse en una nueva variable para la decisión de diciembre. Hay que prestar atención a si Waller prioriza los datos de empleo rezagados o señales del mercado más adelantadas.
El empleo no agrícola en Estados Unidos aumentó en 165,000 en octubre, superando ampliamente las expectativas. La tasa de desempleo cayó inesperadamente al 4,1%, lo que genera expectativas de aumentos de tasas de interés en diciembre.
En octubre, el empleo no agrícola en Estados Unidos aumentó en 165,000 puestos, superando en 2.5 veces el valor medio esperado por Wall Street de 65,000, lo que representa una desviación extremadamente positiva de aproximadamente 5 desviaciones estándar y supera el límite superior del rango de predicciones de todas las instituciones. La tasa de desempleo inesperadamente bajó de 4.2% a 4.1%, cuando el mercado esperaba que se mantuviera sin cambios; además, el crecimiento interanual del salario promedio aceleró a 3.1%. Al mismo tiempo, se revisaron al alza los datos de empleo no agrícola de los dos meses anteriores en un total de 84,000 puestos adicionales. Tras la publicación de estos datos, el rendimiento de los bonos del Tesoro estadounidense a dos años subió 7 puntos básicos y la probabilidad de una suba de tasas por parte de la Reserva Federal en diciembre se valoró en un 70%.
Precios de las criptos
Más


